


Az elmúlt néhány évben a magyar gazdaság elszokott az érdemi növekedéstől, teljesítménye inkább stagnálásként jellemezhető. Nem volt ez mindig így: a 2010-es évek második felében például több éven keresztül impozáns növekedést produkált a magyar gazdaság. A kérdés most már inkább a jövő: mit kell tenni ahhoz, hogy visszatérjen a növekedés, és egyáltalán mekkora ütem tartható fenn hosszabb távon?
A dinamikus növekedéstől a stagnálásig
Az elmúlt bő évtized növekedési adatai már sokat elárulnak arról, honnan indulunk. A magyar gazdaság az elhúzódó 2008-as válság után 2014-től kezdett érdemben növekedni. Ekkorra sikerült elérni a válság előtti szintet is.
Ezt dinamikus növekedési időszak követte: 2014 és 2019 között a GDP évente átlagosan 4,2 százalékkal bővült. Ebben szerepe volt a kedvezőbb nemzetközi környezetnek és az uniós forrásoknak, de hazai tényezők, például a jelentős béremelkedés és a foglalkoztatás bővülése is hozzájárultak.
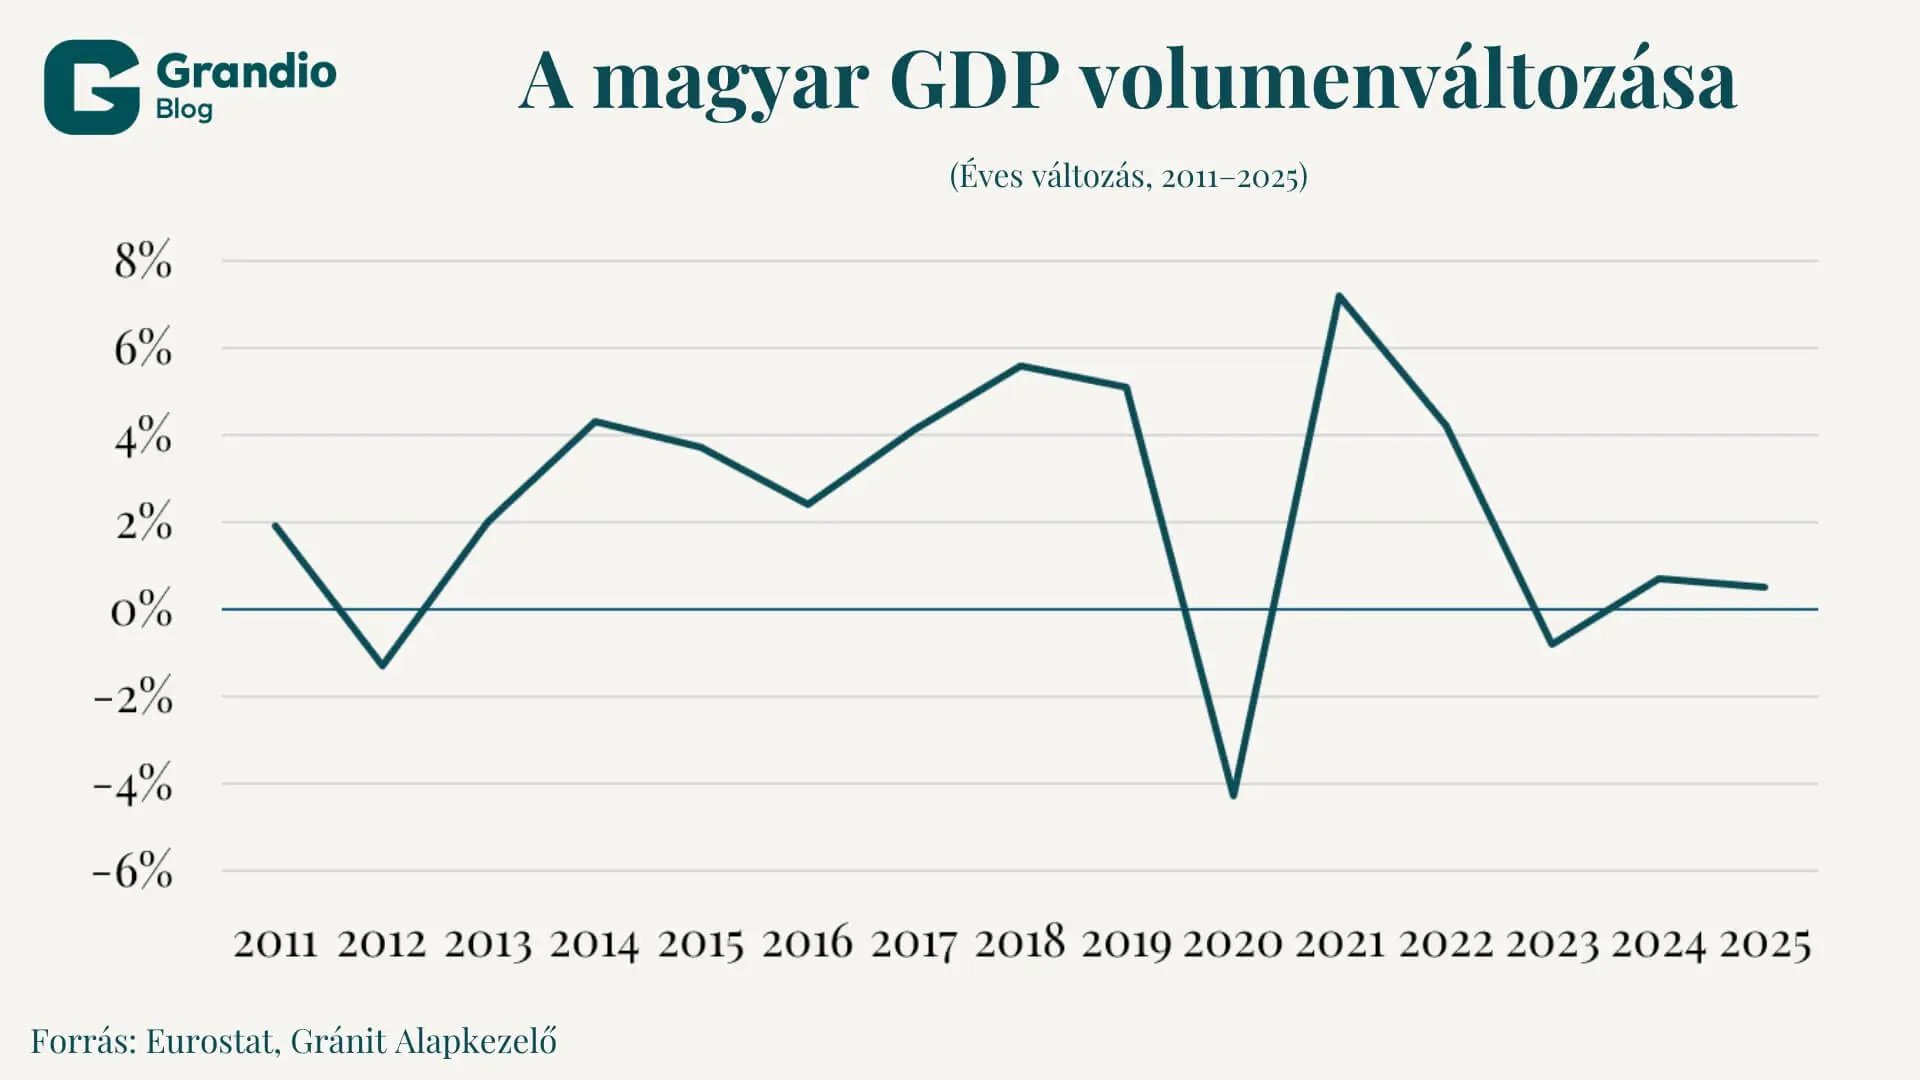
2020-tól új korszakba lépett a magyar gazdaság. A koronavírus, majd az azt követő energiaválság tartósan stagnáló pályára állította. A koronavírus sokkját sikerült gyorsan kiheverni, a korábbi dinamikus növekedés azonban azóta sem tért vissza. 2020 és 2025 között az átlagos magyar GDP-növekedés mindössze 1,3 százalék volt, az utolsó három év átlaga pedig csupán 0,1 százalék, azaz gyakorlatilag nulla.
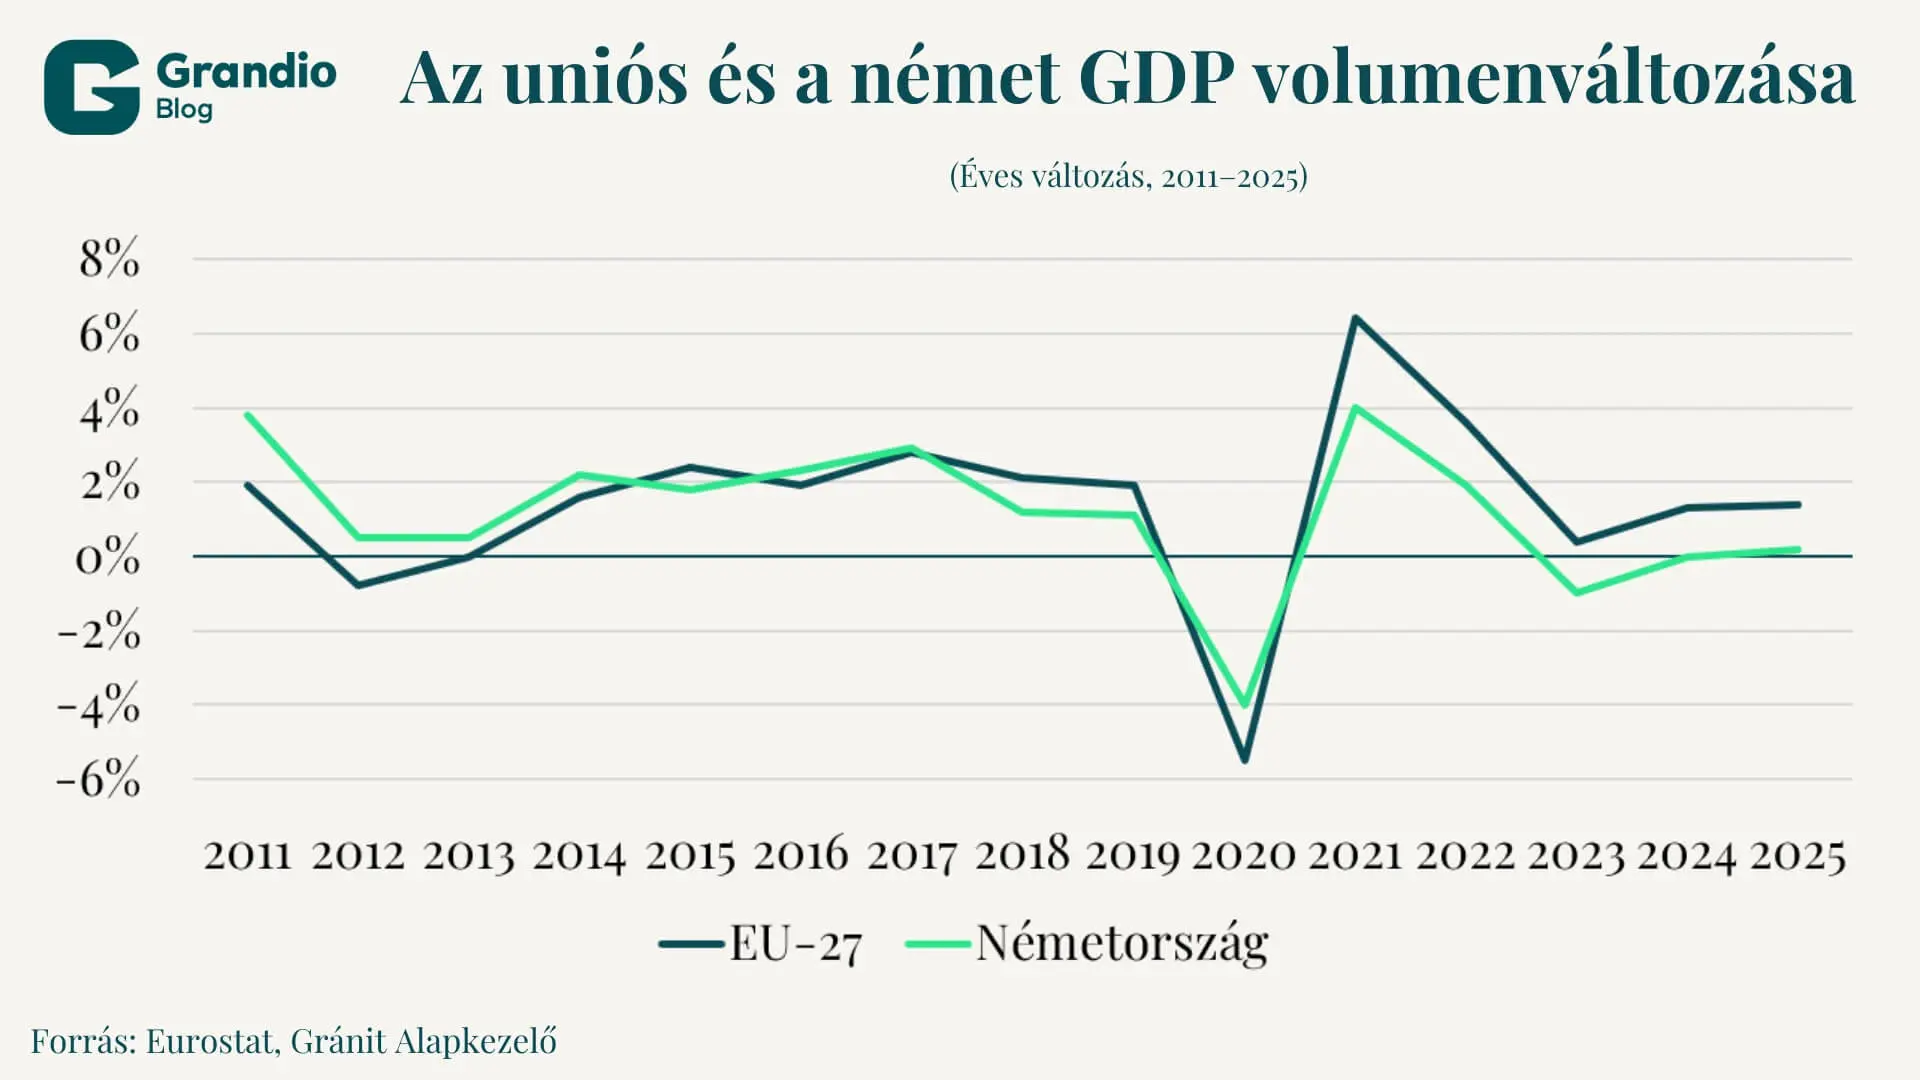
Ezt részben magyarázza a német gazdaság gyengébb teljesítménye. 2014 és 2019 között Németország átlagosan évi 1,9 százalékkal növekedett, 2020 és 2025 között viszont mindössze 0,2 százalékkal. Egy olyan kis, nyitott gazdaság esetében, mint a magyar, nem meglepő, hogy a legfontosabb külkereskedelmi partner növekedése ennyire meghatározó.
Az Európai Unió egészét tekintve jóval kisebb volt a különbség a két időszak között: 2014 és 2019 között az átlagos éves bővülés 2,1, 2020 és 2025 között 1,3 százalékot tett ki.
A gyenge növekedést azonban nem lehet teljes egészében a német gazdasággal magyarázni. Erre egyszerű példa Magyarország helyezése a visegrádi országok növekedési rangsorában.
Az ábra azt mutatja, hogy a magyar gazdaság éves növekedése hányadik helyet foglalta el a négy visegrádi ország között. Minél magasabb tehát az oszlop, annál gyengébb volt a magyar teljesítmény a régióhoz képest.
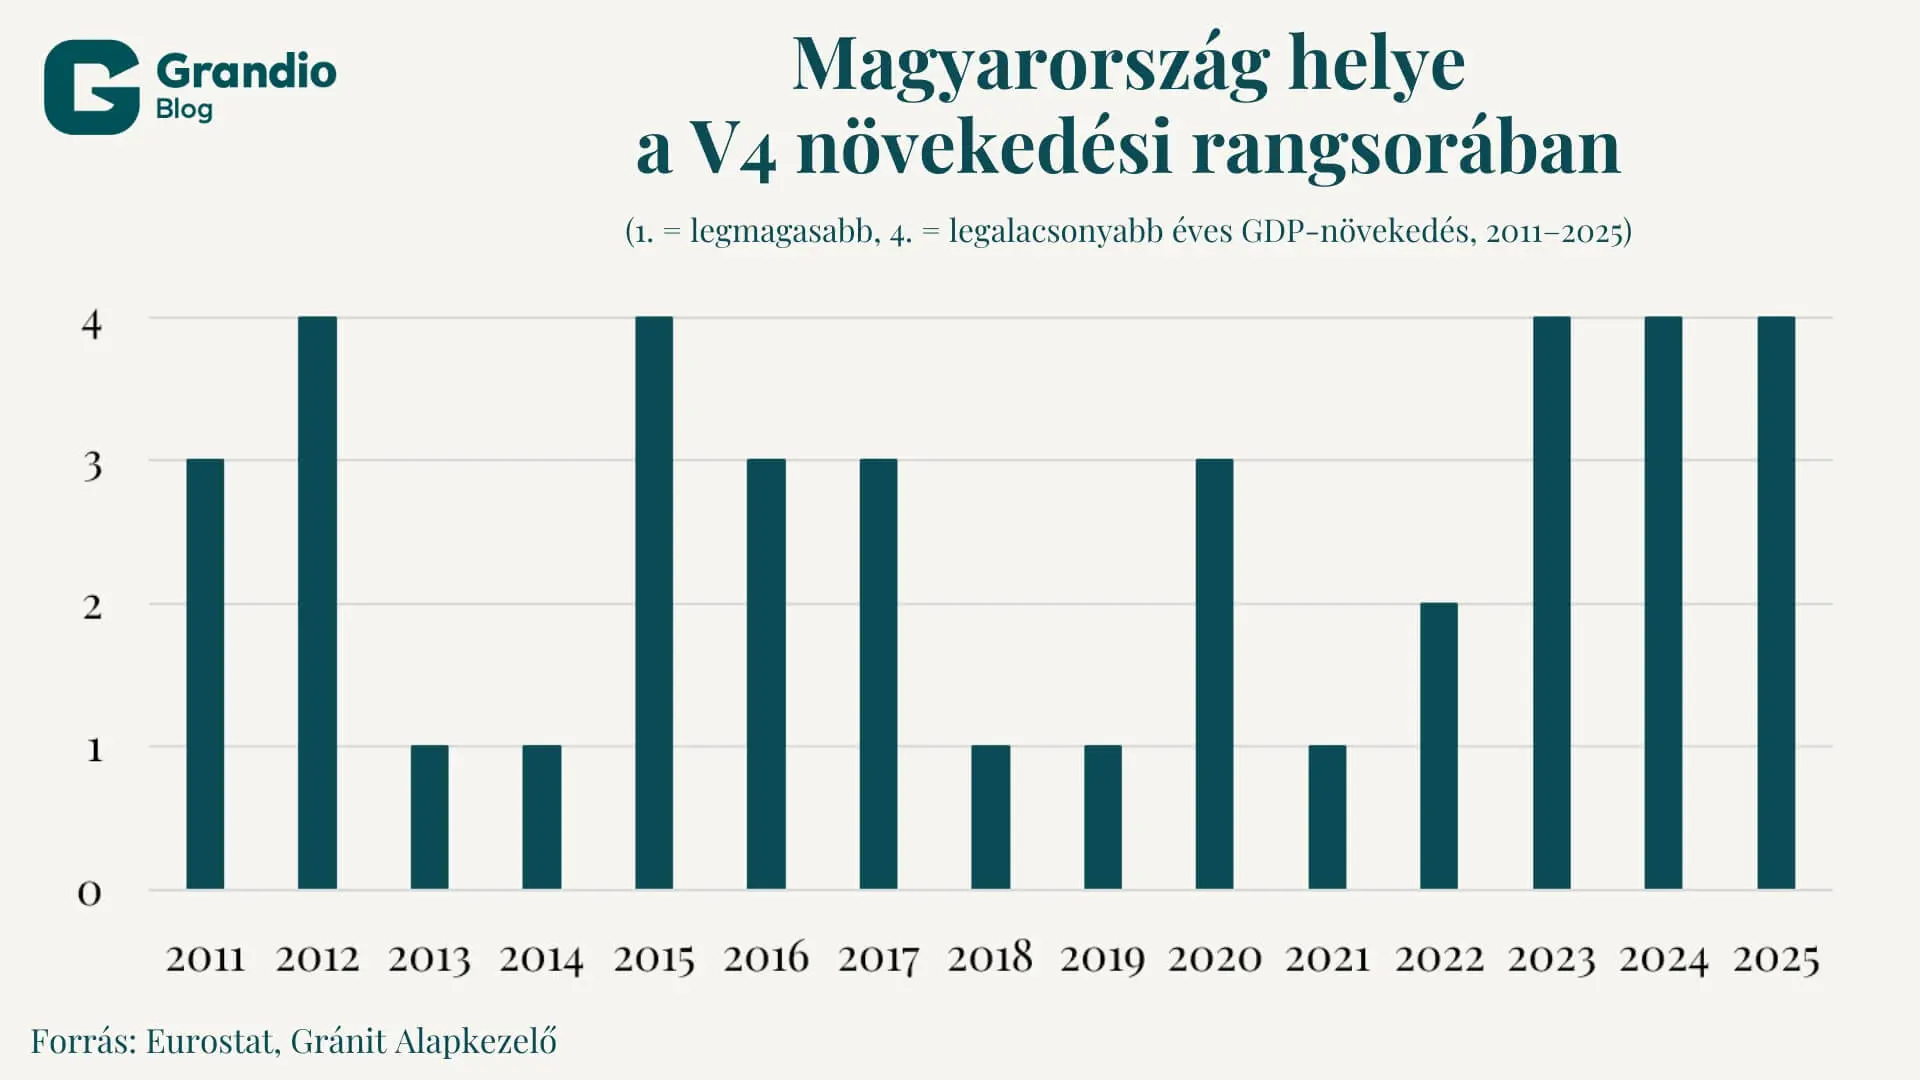
A 2010-es években több alkalommal is Magyarország állt a rangsor élén, bár korántsem minden évben. Az utóbbi három év ebben az összehasonlításban is gyengén sikerült: 2023-ban, 2024-ben és 2025-ben egyaránt a magyar gazdaság növekedése volt a leggyengébb a négy vizsgált ország közül.
Mi fékezte a magyar gazdaságot?
Nem azokat a sokkokat keresem, amelyek a környező országokat is hasonlóan érintették, mint a gyenge német gazdaság, a külső kereslet visszaesése vagy az orosz–ukrán háború. Inkább azokra a tényezőkre érdemes koncentrálni, amelyek kifejezetten Magyarországon fogták vissza a növekedést.
- Kifutott a korábbi növekedési modell. A magyar gazdaság növekedése a 2010-es években nagyrészt a foglalkoztatás bővülésére épült. Volt honnan növekedni, hiszen nemzetközi összevetésben is alacsony foglalkoztatási szintről indultunk. Ennek azonban elértük a korlátait: a szabad munkaerő lényegében elfogyott, a beruházások többlet-munkaerőigényét pedig nagyrészt külföldről elégítették ki a cégek. Eközben nem sikerült átállni olyan új növekedési modellre, amelyben nagyobb szerepet kap a hozzáadott érték növelése.
- Hiányzott az uniós források egy része. Ez mind az állami, mind a magánberuházásokon nyomot hagyott.
- Magasak maradtak a vállalati energiaárak. Ez rontja a versenyképességet. A problémát tágabban is értelmezhetjük: ide tartoznak a bürokratikus terhek, az adórendszer és az országkockázat alakulása is.
- Az inflációs sokk, a volatilis forint és a magas kamatszint is fékezte a gazdaságot. Az elmúlt évek magas inflációja az államnak és a vállalatoknak egyaránt sokba került. Növelte a kamatterheket és a költségvetési hiányt, miközben megdrágította a beruházások finanszírozását. Ezt tovább erősítette a beruházási költségek drasztikus emelkedése.
2026-ban már valamivel derűsebb a kép
Az idei évre nem beszélnék dinamikus növekedésről, de az 1,5–2,0 százalékos GDP-bővülés reálisnak tűnik.
Ebben továbbra is fontos szerepe van a fogyasztás bővülésének, miközben új tényezőként megjelent az ipar teljesítményének javulása. Az ipar kapcsán még nincs ok általános optimizmusra. Bár makroszinten jól teljesít, a növekedést inkább néhány húzóágazat, nagyvállalat és nagyberuházás adja.
Az ipar növekedése azért is fontos, mert a fogyasztásvezérelt bővülés mellé idővel az exportnak is fel kell zárkóznia. Erre a külső egyensúly fenntartásához is szükség van. Egyelőre még nem tartunk itt: az import bővülését az export növekedése nem tudta ellensúlyozni.
A közeljövőben bőven van még tér a növekedésre. A külső kereslet javulása például az iparban jóval magasabb kapacitáskihasználást tenne lehetővé. A külső keresletet ugyanakkor adottságként kell kezelnünk. Remélhetjük az európai gazdaság érdemi élénkülését, de erre nem építhetjük a teljes növekedési stratégiát.
A fontosabb kérdés az, hogy mit tudunk mi magunk megtenni a magyar gazdaság tartós növekedéséért és felzárkózásáért.
Új növekedési modellre van szükség
Először is ki kell találni, mire épülhet a következő növekedési modell. Mi tudja a magasabb hozzáadott értékű tevékenységek felé mozdítani a magyar vállalatokat? Ezen belül az is kérdés, hogy milyen ágazatokra kíván koncentrálni az új kormányzat.
Szóba jöhet például a magas hozzáadott értékű, erős kutatás-fejlesztési háttérrel rendelkező gyógyszergyártás, tágabban az egészséggazdaság, a jelentős kiaknázatlan potenciállal rendelkező élelmiszeripar vagy az üzleti szolgáltatások. Utóbbiak ugyanúgy képesek exportbevételt termelni.
A stratégia kialakításakor az ország adottságaiból kell kiindulni. Túl sok szabad munkaerővel nem rendelkezünk, bár valamennyi most is akad. Energia- és természeti erőforrásaink szintén korlátozottak. A legfontosabb erőforrásunk jelenleg az országban meglévő humán tőke, ezért ennek fejlesztése különösen fontos.
Az üzleti környezet javítása is sokat segíthetne. Ez meglehetősen tág terület: a bürokrácia mellett ide tartozik az adózás, a versenyfeltételek és a gazdaságpolitika kiszámíthatósága is.
A jövő gazdasági növekedéséhez szükség lenne egy exportképes, hazai tulajdonú vállalati rétegre. Ez elsősorban olyan középvállalatokat jelenthet, amelyek optimális esetben nemcsak nagyvállalatok beszállítóiként, hanem önálló márkával is meg tudnak jelenni külföldön és növekedni tudnak.
A magyar gazdaság növekedésében kulcsszerepe van az exportnak. Magyarország belső piaca nem akkora, mint például Lengyelországé, így a belföldi kereslet önmagában kevés a fenntartható növekedéshez.
A növekedés üteme mellett annak minősége is számít. Nem járhat a folyó fizetési mérleg túl nagy hiányával, fenntarthatatlan költségvetési deficittel vagy magas inflációval. Ezek mellett a peremfeltételek mellett már nem lehet tetszőleges növekedési ütemet elérni.
Véleményem szerint hosszabb távon, az egyensúly fennmaradása mellett egy 3 százalékos növekedéssel már elégedettek lehetnénk, különösen akkor, ha a külső környezet sem válik érdemben kedvezőbbé.
A növekedés finanszírozásának egyik fő forrását továbbra is az uniós támogatások jelenthetik. Ezek mennyisége azonban a jövőben várhatóan nem nő, ezért egyre fontosabb lesz, hogy a rendelkezésre álló forrásokat mennyire hatékonyan használjuk fel.
A cikk eredetileg a Növekedés.hu-n jelent meg.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.


