A 2025 őszi politikai turbulenciák után átmenetileg stabilizálódó francia piacokon ismét nő a feszültség. A 2027-es költségvetés körüli parlamenti kötélhúzás, az egyre romló adósságdinamika és a közelgő, 2027. áprilisi elnökválasztás miatti bizonytalanság együttesen rontják a francia eszközök megítélését. A politikai és fiskális kockázat egyértelműen beárazódott: az OAT–Bund-felár jelentősen kitágult, a francia részvények pedig alulteljesítettek, különösen a bankszektor.
Makrogazdasági realitások: a konszolidáció illúziója?
A francia gazdaság növekedése a koronavírus-válságot követő 2021-es visszapattanás után meredeken lassult. A reál-GDP bővülése a 2022–2024-es 1,5–2,7 százalékos sávból 2025-re 0,8 százalékra csökkent, 2026-ban pedig várhatóan mindössze 0,6 százalék lesz. A becslések szerint a következő években is alig haladja meg az 1 százalékot.
Az infláció a 2022–2023-as, 5,9 és 5,7 százalékos csúcs után 2 százalék körül stabilizálódik. A legégetőbb strukturális problémát azonban a költségvetési hiány és a GDP-arányos államadósság alakulása jelenti. A pandémia alatti sokk után egyik mutató sem tudott visszatérni a válság előtti szintre, mindkettő tartósan magasan ragadt.
A fiskális feszültséget az emelkedő francia államkötvényhozamok és a táguló hozamfelárak is tükrözik. A magasabb refinanszírozási költségek idővel közvetlenül növelik a költségvetés kamatterheit.
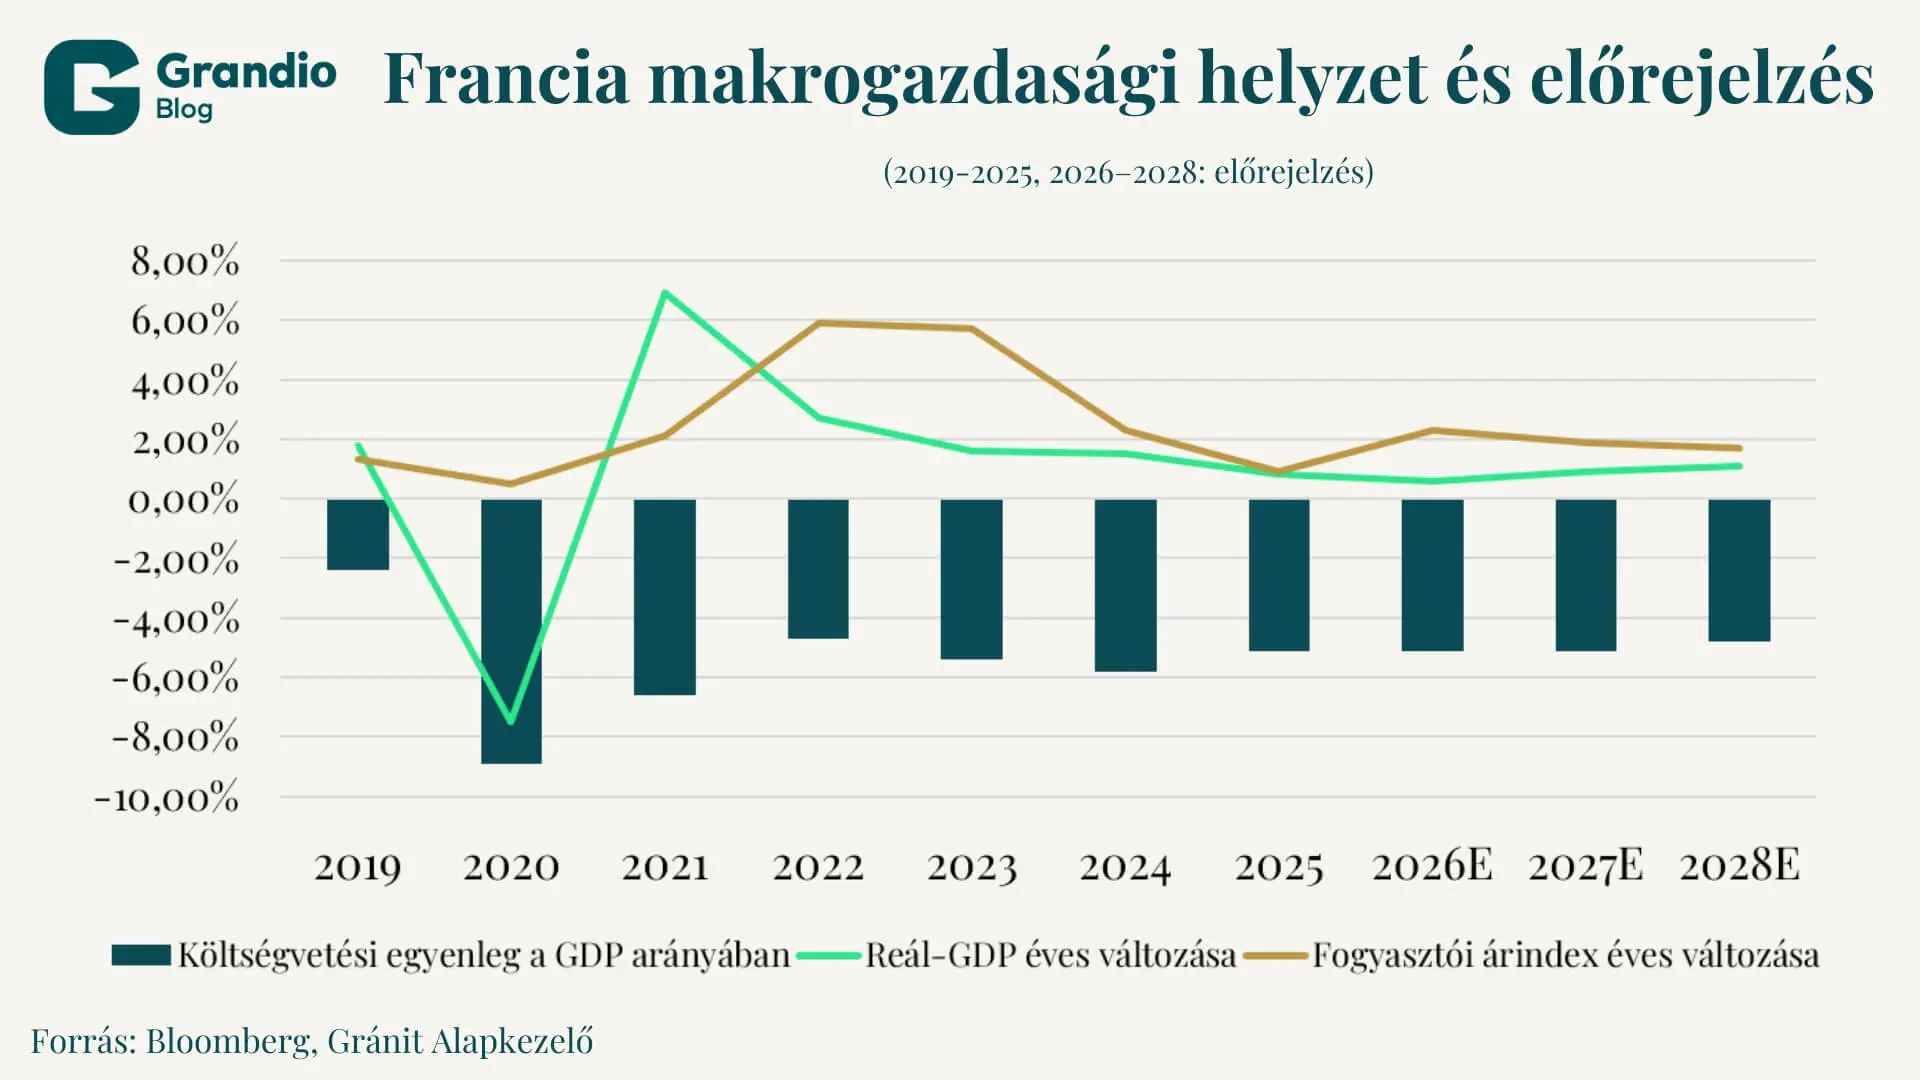
Az EU túlzottdeficit-eljárása (EDP) szerint Franciaországnak 2029-re 3 százalék alá kellene szorítania a hiányt. Az előrejelzések szerint azonban a deficit még 2027–2028-ban is 5 százalék körül marad, ami intézményi szinten erodálja a fiskális fegyelem hitelességét.
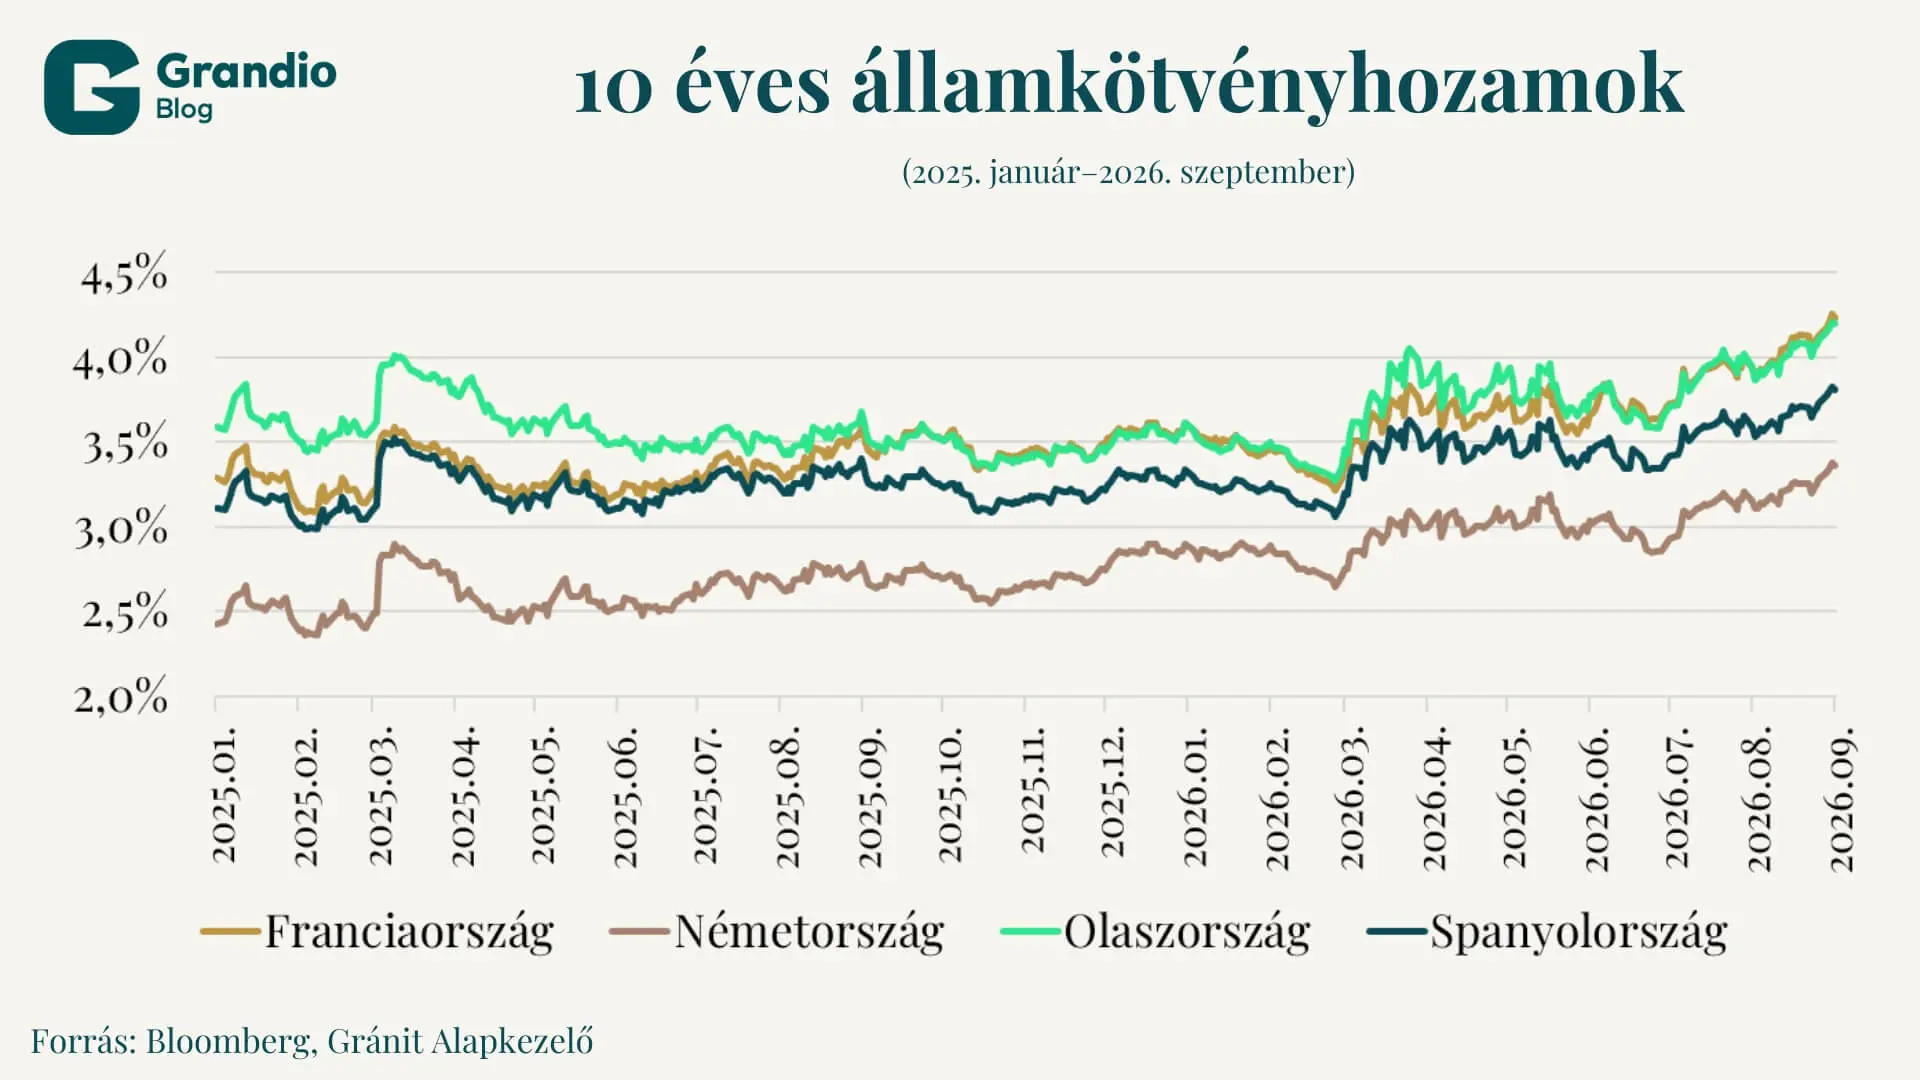
Az államháztartás stabilizálásához jelentős konszolidációra lenne szükség a következő elnöki ciklus végéig. A gyenge növekedési környezetben ez komoly megszorításokat igényelne. Érdemi fordulat nélkül a GDP-arányos adósság a jelenlegi, 118 százalék körüli szintről tovább emelkedhet. A tartósan magas adósságráta és a magasabb hozamkörnyezet növeli a kamatkiadásokat, így kevesebb forrás marad a jövőbeli növekedést támogató beruházásokra. A 2027-es választások közelsége azonban kizárja az érdemi adó- vagy kiadási intézkedések vállalását, ami tartós politikai prémiumot épít be az eszközárakba.
A 2027-es elnökválasztás árnyéka: extrém forgatókönyvek a láthatáron
A költségvetési tárgyalások megkezdésével párhuzamosan Franciaország már a 2027-es elnökválasztásra készül. Az augusztus végén, hét elnökjelölt részvételével megtartott első vitán teljes egyetértés mutatkozott abban, hogy a költségvetési hiányt sürgősen csökkenteni kell. A megoldásról már gyökeresen eltértek a vélemények.
A szélsőbaloldali Jean-Luc Mélenchon a jegybanknál nyilvántartott francia államadósság eltörlésének unortodox eszközéhez nyúlna. A felméréseket vezető Marine Le Pen ezzel szemben több mint százmilliárd eurós megtakarítást ígér az állami funkciók és a francia uniós hozzájárulás lefaragásával.
Bár Le Pen az adósságok rendezése mellett kötelezte el magát, visszatérne a 62 éves nyugdíjkorhatárhoz. Maga a kérdés már most is súlyos kompromisszumokat követel a kabinettől: a jelenlegi miniszterelnök csak úgy tudta keresztülvinni a költségvetést a parlamenten, hogy a 64 évre történő korhatáremelést a 2027-es választások utánra halasztotta, elkerülve a szocialisták által támogatott bizalmatlansági indítványokat.
A közvélemény-kutatások szerint rendkívül szoros a küzdelem a második fordulóba jutásért. Mélenchon mellett két korábbi miniszterelnök, Gabriel Attal és Édouard Philippe is indul a választáson. A centrista szavazóbázis megosztottsága a baloldali jelölt esélyeit javítja: ha Philippe és Attal külön indulnak, Mélenchon bejutása valószínűbb. Egyetlen közös centrista jelölt mögötti felsorakozás esetén Édouard Philippe esélyesebb lenne a második körre.
Édouard Philippe egy új pártban tömörítené a centrista és mérsékelt jobboldali erőket, hogy gátat szabjon Marine Le Pen hatalomra jutásának.
Tőkepiaci reakciók: táguló hozamfelárak és a „francia diszkont”
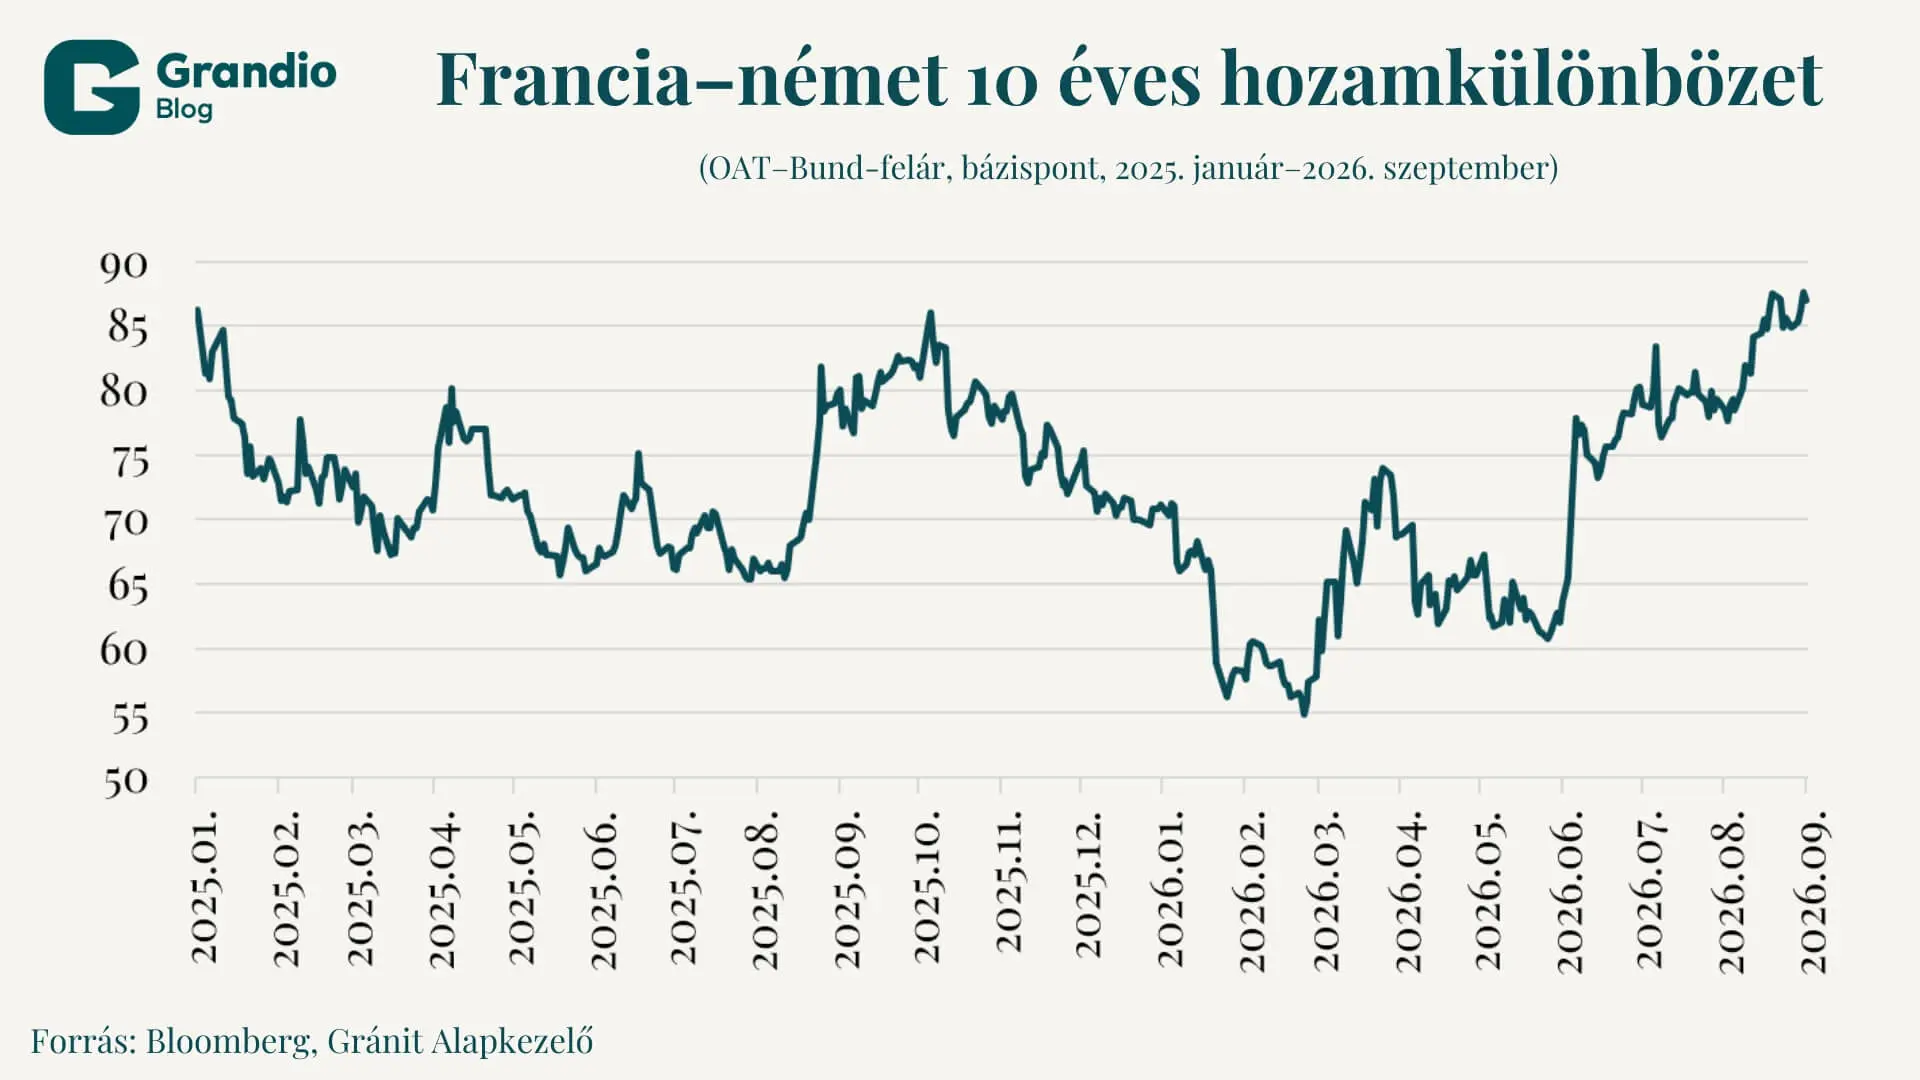
A romló fundamentumok és a politikai bizonytalanság miatt a befektetők egyre kockázatosabbnak ítélik meg Franciaországot. A francia és a német 10 éves államkötvény hozamkülönbözete, az OAT–Bund-felár 85 bázispont fölé tágult, ami érdemi kockázati prémium beárazódását és az államháztartás finanszírozási költségeinek emelkedését jelzi.
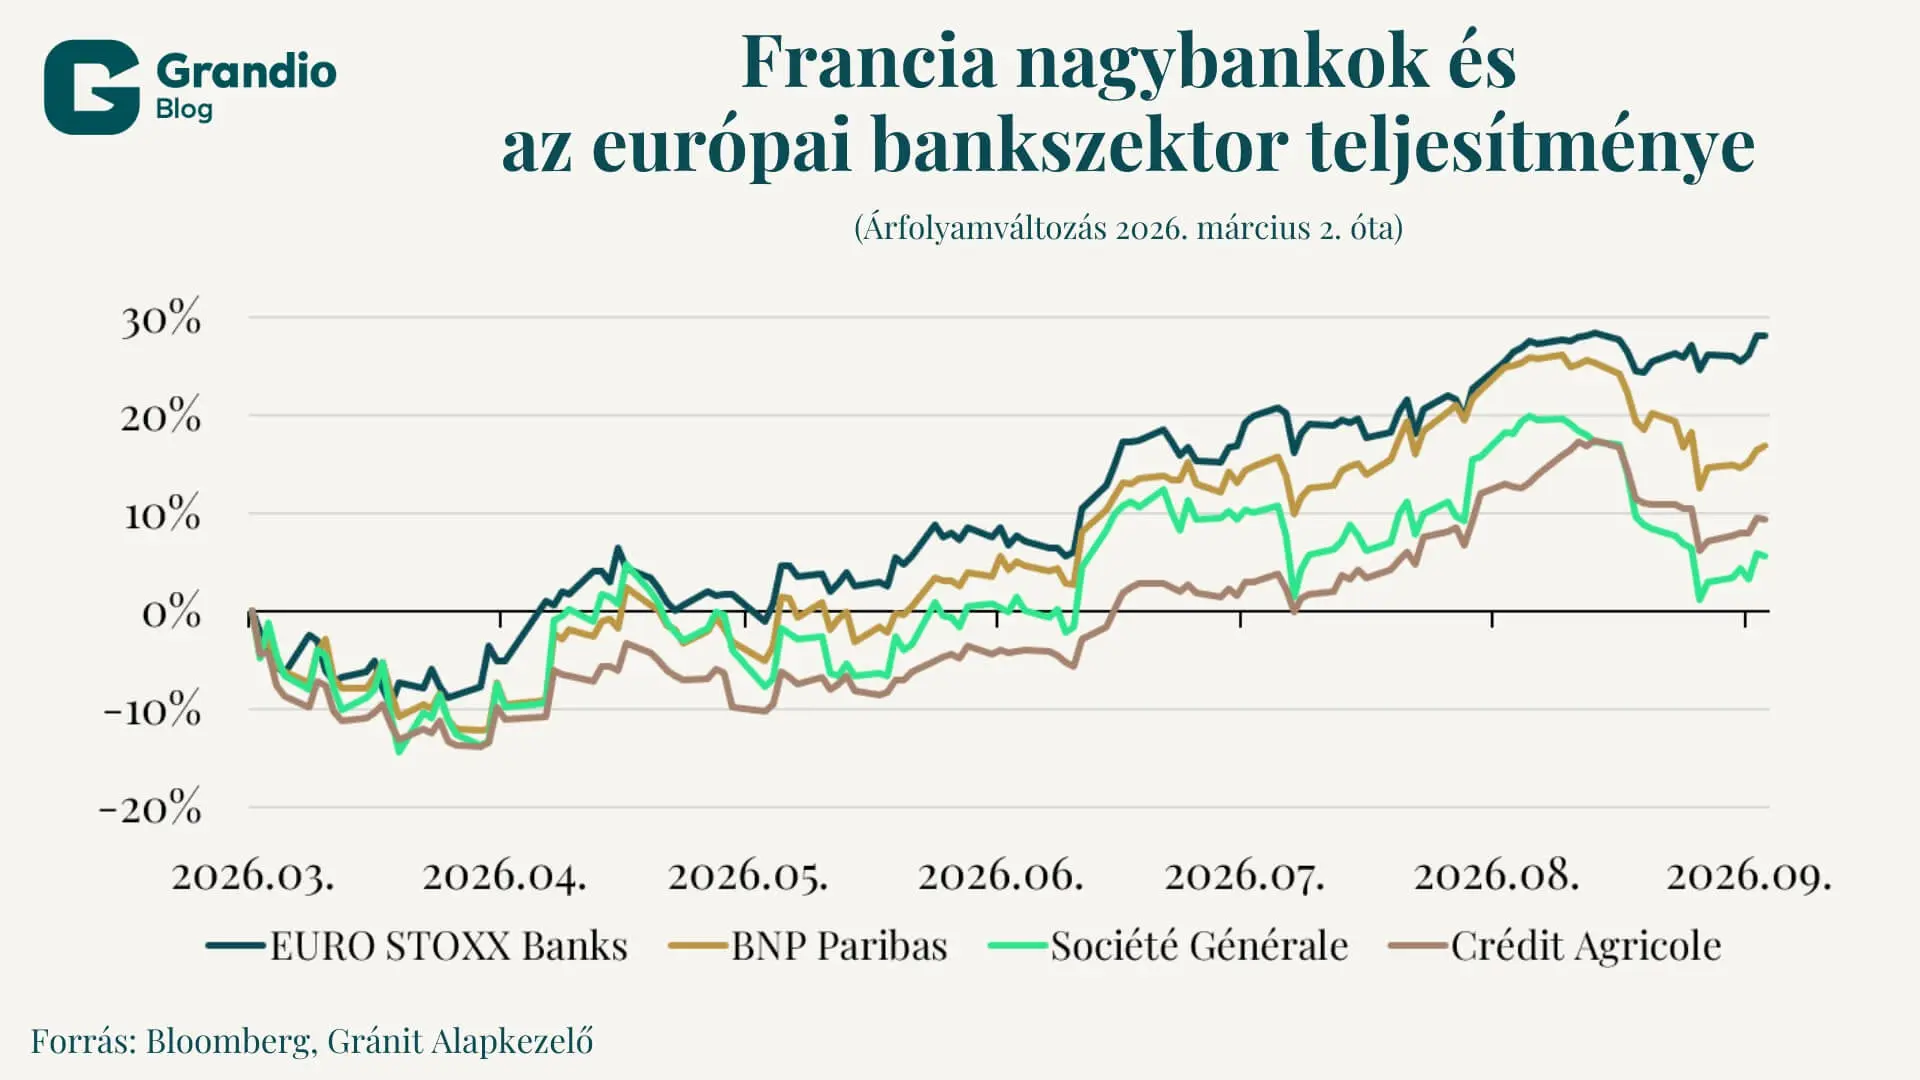
A fiskális feszültség a kötvénypiacról a részvénypiacra is átgyűrűzött. A francia tőzsdeindex alulteljesítette az európai benchmarkokat, a legnagyobb veszteségeket pedig a pénzügyi szektor szenvedte el.
A francia nagybankok különösen gyengén teljesítettek. A lassuló gazdasági növekedés visszafogja a hitelkeresletet, miközben a költségvetési konszolidációs tervek, az esetleges szektoriális különadók kockázata és a francia államadósság megnövekedett kockázati prémiuma rontották a bankok jövedelmezőségi és tőkeköltség-kilátásait.
Mivel a francia hitelintézetek jelentős hazai állampapír-állománnyal rendelkeznek, a hozamok emelkedése és az OAT–Bund-felár tágulása negatív átértékelődést okoz a kötvényportfóliókban, miközben drágítja a bankok saját piaci forrásbevonását is. Ez nyomás alá helyezheti a nettó kamatmarzsokat és a tőkearányos jövedelmezőséget (ROE).
A fiskális és politikai bizonytalanság miatt táguló hozamfelárak és a részvénypiaci alulteljesítés következtében jelentős kockázati prémium épült be a francia eszközökbe. Bár a volatilitás rövid távon még fennmaradhat, a megemelkedett kötvényhozamok és a szektoriális diszkontok révén kedvező fordulat vagy a költségvetési kiigazítást övező pozitív híráramlás esetén vonzó beszállási szintek alakultak ki a piacon, amelyeket érdemes figyelemmel követni.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.