Az Nvidia augusztus 26-án 96,2 milliárd dolláros negyedéves bevételt jelentett, ami egy év alatt több mint a duplájára nőtt, és a következő negyedévre is a piaci várakozásnál magasabb bevételt vetített előre. Másnap az S&P Global Ratings azt írta, hogy a hat legnagyobb hiperskálázónál (hyperscalers), vagyis a világ legnagyobb felhő- és adatközpont-üzemeltetőinél 2026-ban és 2027-ben negatív lesz a működésből származó szabad cash flow. A két hír ugyanannak a pénzmozgásnak a két oldala: ami az Nvidiánál árbevétel, az a vevőinél beruházás, ezt pedig egyre nagyobb részben hitelből, lízingből és részvénykibocsátásból fedezik. A kérdés tehát nem az, hogy jó-e az üzlet, hanem az, hogy ki fizeti, és meddig.
Ritka, hogy egy vállalat minden fontos mutatóban felülmúlja a várakozásokat, majd a következő negyedévre is többet ígér az elemzői konszenzusnál. Még ritkább, hogy a jelentés után mégis a finanszírozásról folyik a vita. Az Nvidia második negyedéve pontosan ilyen volt, mert a számok mögött ott a kérdés: a vevők miből fizetik ki a következő ezermilliárd dollárnyi chipet és adatközpontot? A kérdést először a hitelminősítők tették fel, mivel a világ legnagyobb technológiai cégei most először költenek többet az infrastruktúrára, mint amennyit a működésük kitermel.
A rekord, amit a piac alig akart elhinni
A jelentés előtt az Nvidia részvénye hét kereskedési napon át esett, ami a Yahoo Finance augusztus 25-i összefoglalója szerint 2022 óta a leghosszabb ilyen sorozat. Az év eleje óta a papír mindössze 12 százalék körüli pluszban járt, miközben a philadelphiai félvezetőindex nagyjából 61 százalékot emelkedett. A piac nem a rossz számoktól tartott, hanem attól, hogy már a jó számok sem lesznek elegendők.
Ehhez képest a második negyedév 96,2 milliárd dolláros bevétele 18 százalékkal haladta meg az előző negyedévét és 106 százalékkal az egy évvel korábbit. A bruttó árrés GAAP és nem GAAP alapon egyaránt 75,0 százalék volt. Az adatközponti bevétel 89,0 milliárd dollárra nőtt, ami egy év alatt 117 százalékos növekedés, és a teljes árbevétel 92 százalékát adja.
A harmadik negyedévre a vállalat 108 milliárd dollár körüli bevételt vetített előre, ±2 százalékos sávban, miközben az elemzők 104,2 milliárd dollárt vártak. Colette Kress pénzügyi vezető a telefonkonferencián a 2028-as pénzügyi évre nagyjából 70 százalékos bevételnövekedést vetített előre, és hozzátette, hogy ennek a kínálat szab határt, nem a kereslet. Mindez a kínai piac nélkül jött össze, az előrejelzés ugyanis nem számol kínai adatközponti bevétellel. A részvény másnap 8,7 százalékot emelkedett, és a szeptember 11-i záróáron az év eleje óta nagyjából 17 százalékos pluszban állt.
Ki fizeti a számlát?
Ami az Nvidiánál bevétel, az a vevőknél beruházási kiadás. Itt jön a képbe az S&P Global Ratings augusztus 27-i közleménye. A hitelminősítő hat céget vizsgál: az Alphabetet, az Amazont, a Microsoftot, a Metát, az Oracle-t és a SpaceX-et, amely a júniusi tőzsdére lépése óta az xAI-jal együtt maga is a hiperskálázók közé tartozik.
Az S&P szerint a hat cég együtt 2027-ben több mint 1300 milliárd dollárt költ beruházásra. 2026-ban és 2027-ben mindegyiküknél negatív lesz a működésből származó szabad cash flow, és 2029 előtt aligha fordul pozitívba. A jelentést ismertető összefoglaló szerint a hat cég 2025-ben 470, idén 870 milliárd dollárt költ, az S&P szeptember eleji második jelentése pedig 2025 és 2030 között összesen több mint 7000 milliárd dolláros beruházással számol.
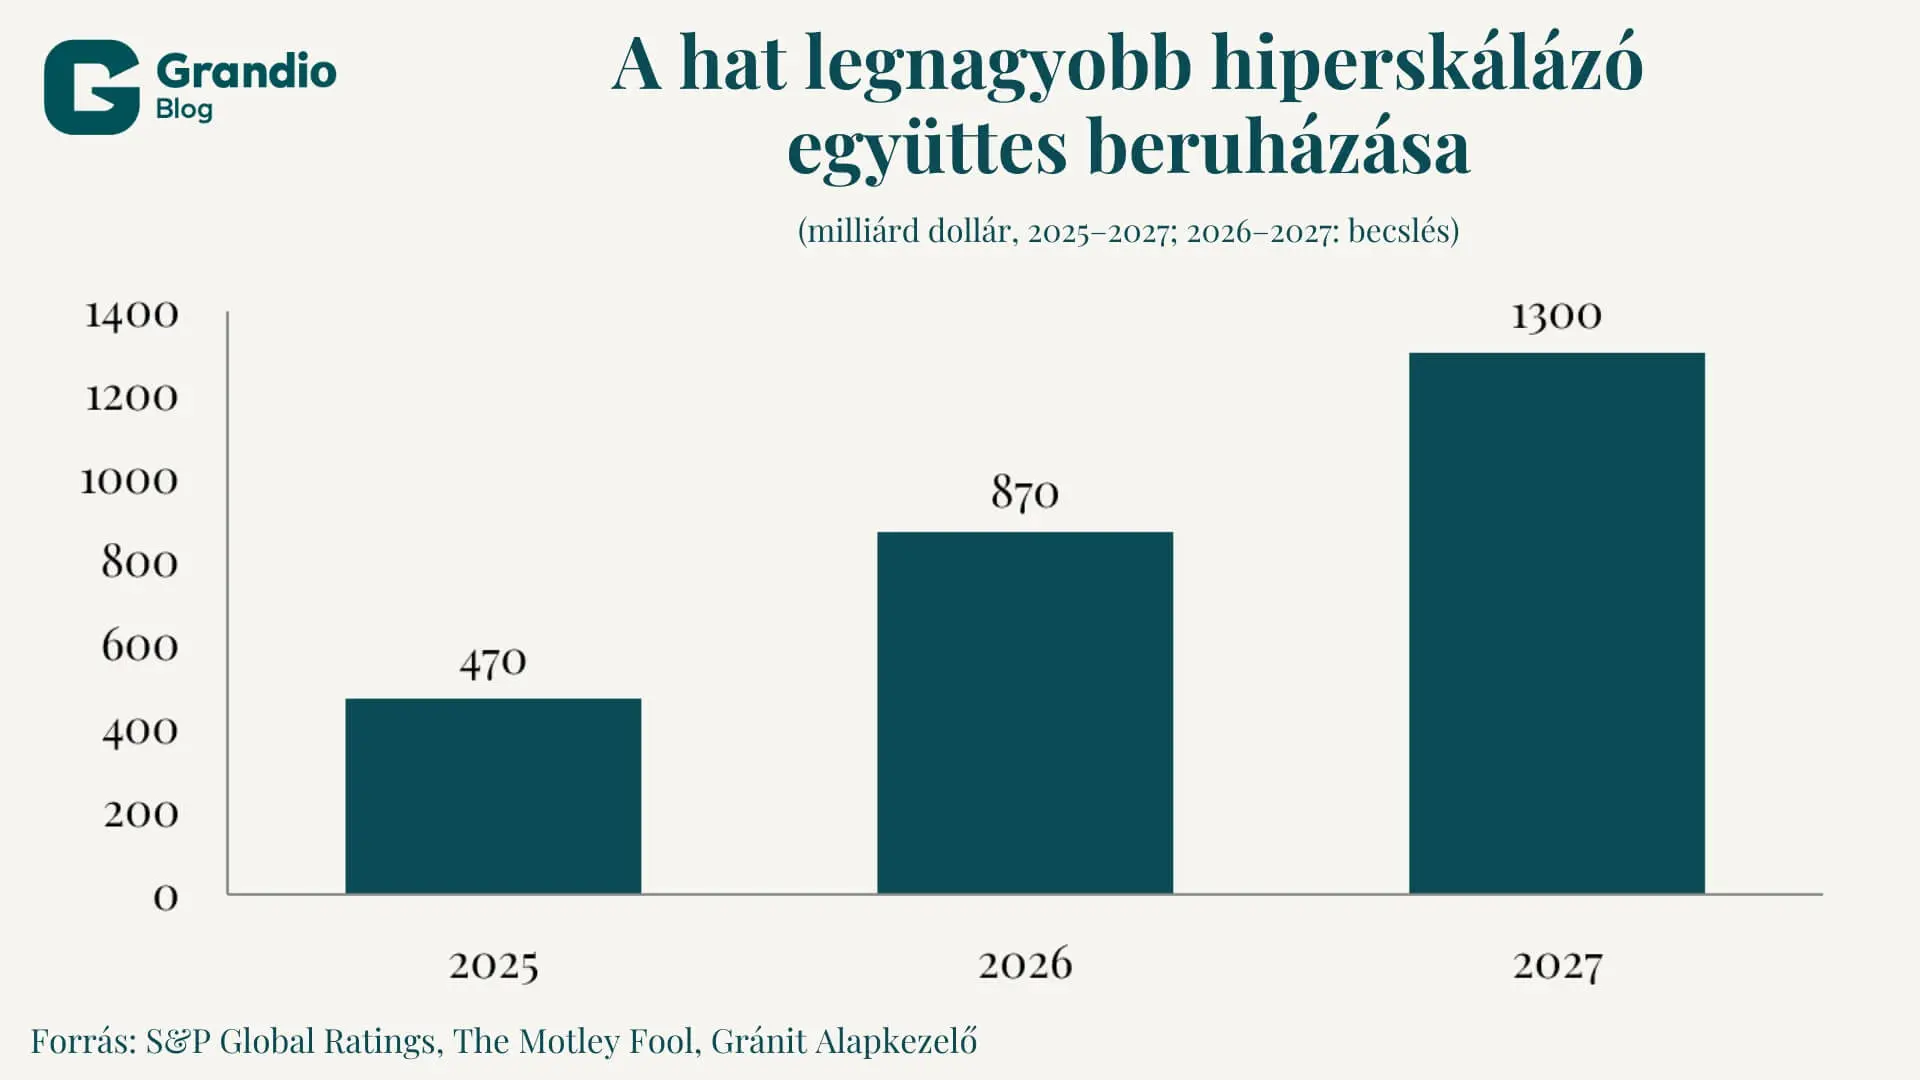
Két különböző 1300 milliárd dolláros szám kering. Kress a telefonkonferencián az öt legnagyobb hiperskálázóról beszélt: ezeknél az idei közel 800 milliárd dollár 2027-re 1300 milliárdra nőne. Az S&P hat céget számol, 870 milliárdról indulva. A 2027-es végösszeg tehát majdnem ugyanaz, a cégek köre viszont nem, ezért a cikk végig az S&P hat cégével számol.
Az S&P közleménye szerint a finanszírozásban egyre nagyobb szerepet kap a hitel, a részvénykibocsátás, a lízing, a közös vállalat, a különleges célú társaság (SPV) és a maradványérték-garancia. Az SPV egy külön cég, amely az adatközpontot és annak adósságát az anyavállalat mérlegén kívül tartja, a maradványérték-garancia pedig egy vállalás arra, hogy a futamidő végén valaki előre rögzített áron kifizeti a chipeket.
A Goldman Sachs hitelstratégái szerint idén a hiperskálázók beruházásainak nagyjából egyharmadát hitelből fedezik, 2027-ben pedig ez az arány 35 százalékon tetőzik. Ez körülbelül 400 milliárd dollárnyi kötvénykibocsátást jelent 1140 milliárd dolláros beruházás mellett.
Az Alphabet júliusi jelentése kézzelfoghatóvá tette mindezt. A második negyedévben 44,9 milliárd dolláros beruházással szemben 39,1 milliárd dolláros működési cash flow állt, így a szabad cash flow mínusz 5,9 milliárd dollárra fordult. Ez a 2004-es tőzsdére lépés óta az első negatív negyedév. Ugyanebben a negyedévben a cég 49,6 milliárd dollárt vont be részvénykibocsátással, további 20,3 milliárdot pedig kötvényből.
A leggyorsabban növekvő vevőknek van a legkevesebb saját pénzük
Az Nvidia tavasz óta két vevőkör szerint bontja meg az adatközponti bevételét. A hiperskálázó kategóriába a nagy nyilvános felhőszolgáltatók és a legnagyobb internetes fogyasztói cégek tartoznak. Az ACIE rövidítés az AI-felhőket, valamint az ipari és vállalati vevőket takarja: a GPU-kapacitást bérbe adó neocloudokat, az állami AI-programokat, az AI-natív cégeket és a saját gépparkon dolgozó vállalatokat.
A CFO-kommentár szerint a második negyedévben a hiperskálázó vevők 48,7 milliárd dollárt hoztak, 13 százalékkal többet, mint az előző negyedévben. Az ACIE-vevők 40,3 milliárdot, ami negyedéves alapon 25, éves alapon 138 százalékos növekedés. A telefonkonferencián a vállalat azt is jelezte, hogy a harmadik negyedév növekedését főként az ACIE hozza, a jórészt regionális neocloudokon futó szuverén AI-üzletág pedig egy év alatt több mint a háromszorosára nőtt.
A hosszabb idősorral óvatosan kell bánni, mert a vállalat a második negyedévben egy céget átsorolt az ACIE-ből a hiperskálázó kategóriába, és a korábbi negyedéveket újraszámolta.
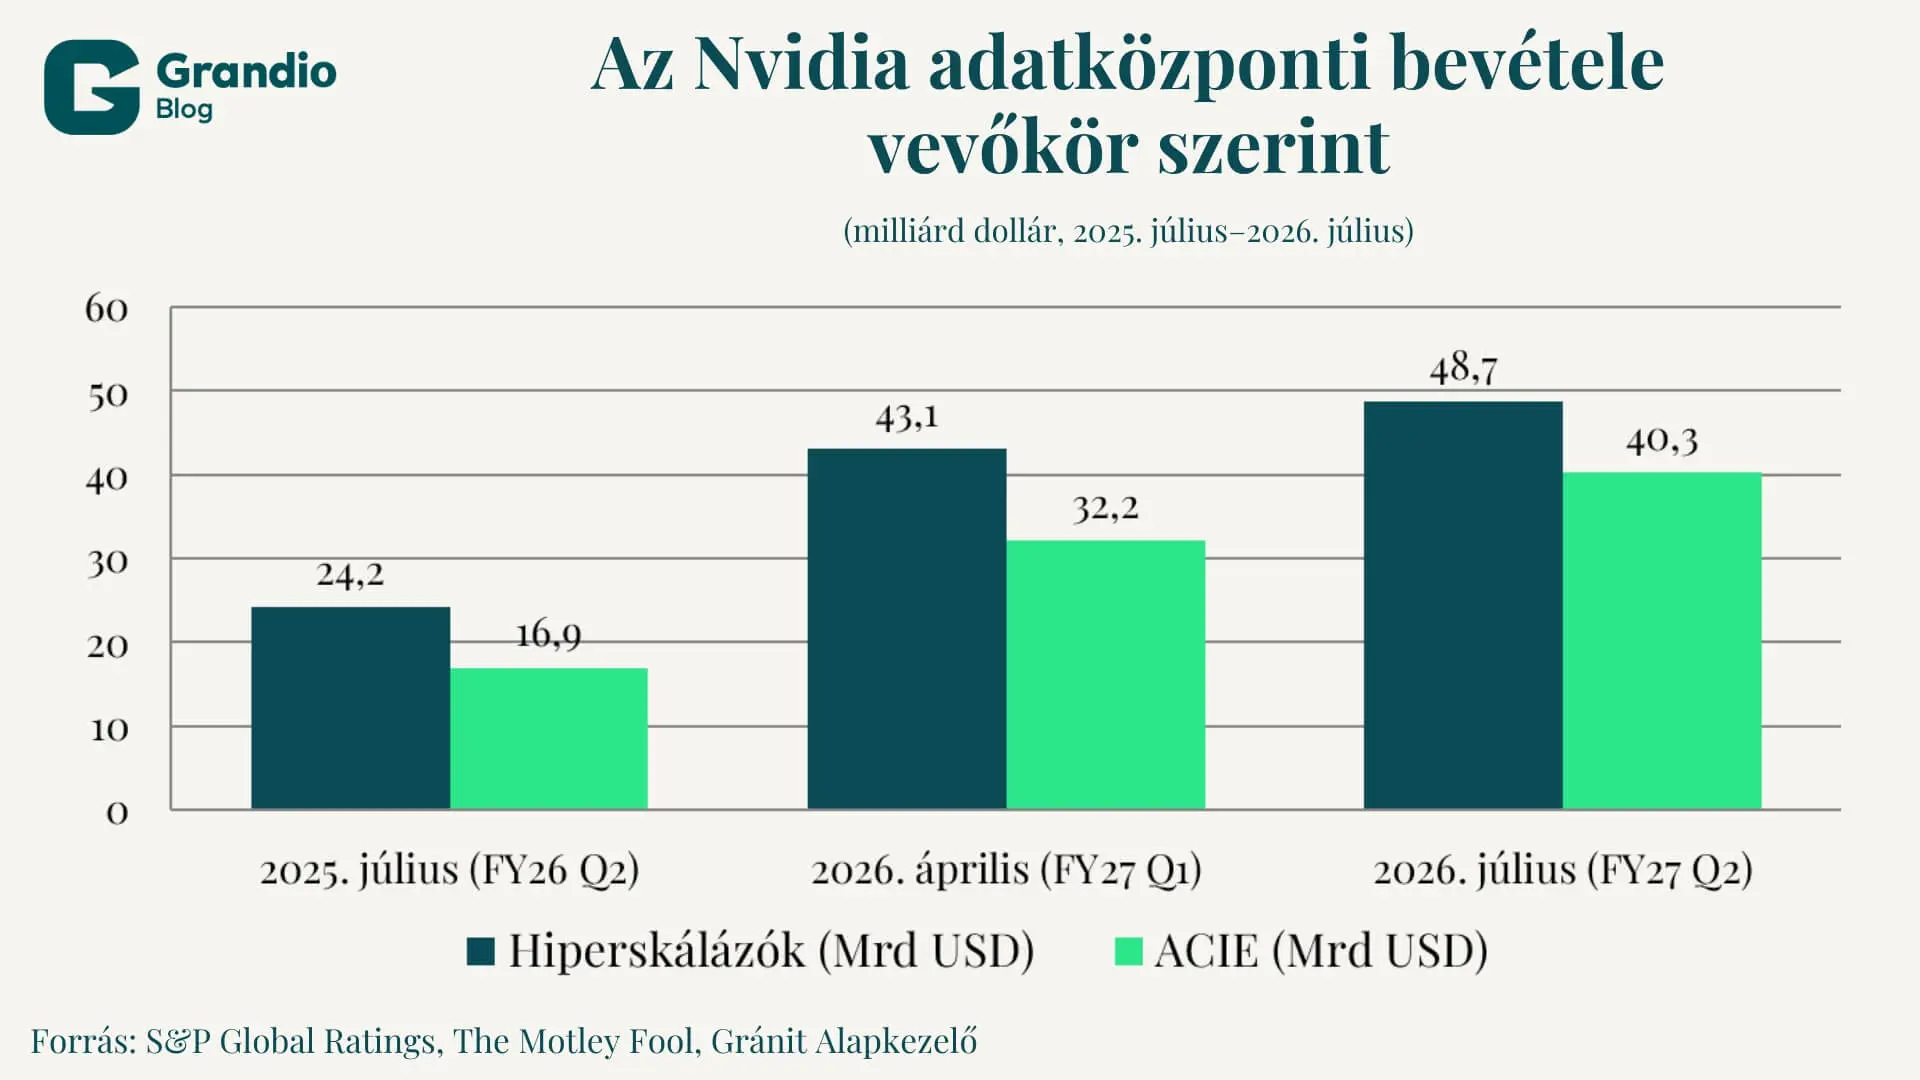
A finanszírozás szempontjából ez a bontás azért fontos, mert az ACIE-n belül gyorsan növekvő neocloudoknak és AI-natív cégeknek jellemzően nincs olyan stabil, pénztermelő alapüzletük, mint az Alphabetnek a keresője vagy a Microsoftnak a szoftverei. A neocloud hitelből vett GPU-parkot ad bérbe, és a bérleti díjból törleszti a hitelt, a szuverén program az állami költségvetésből él, az AI-natív cég pedig tőkebevonási körökből. Maga az Nvidia írta a kommentárban, hogy az AI-felhők és a modellfejlesztők közül sokan gyorsabban nőnek, mint amit a mérlegük és a hosszú távú hitelképességük elbír.
Amikor az Nvidia a saját vevőinek bankja
A körkörös finanszírozás, amikor a szállító befektet a vevőjébe, aki aztán ebből a szállító termékét veszi meg, az elmúlt év egyik legtöbbet vitatott kérdése az Nvidia körül. A Bank of America augusztusi becslése szerint a vállalat nagyjából 70 milliárd dollárnyi közvetlen tőkebefektetést vállalt az ökoszisztémájában, ebből 30 milliárdot az OpenAI-ba, legfeljebb 10 milliárdot az Anthropicba és 5 milliárdot a Safe Superintelligence-be.
A mérlegben a tőzsdén nem jegyzett cégekben tartott részesedések értéke a januári 22,3 milliárdról júliusra 51,2 milliárd dollárra nőtt, és idén még 18 milliárd dollárnyi vállalt befektetés esedékes. Ehhez jön a Hugging Face 12,9 milliárd dolláros felvásárlása, amely a szeptember 2-i tőzsdefelügyeleti bejelentés szerint 2027 első felében zárulhat.
A képet két tényező árnyalja. Jensen Huang már márciusban azt mondta, hogy a 30 milliárdos OpenAI- és a 10 milliárdos Anthropic-befektetés valószínűleg az utolsó ilyen nagy tétel volt, mivel mindkét cég tőzsdére készül. A korábban 100 milliárd dollárosra tervezett OpenAI-befektetés is 30 milliárdra zsugorodott. A részesedéseken elért nyereség egy negyedév alatt 15,9 milliárdról 7,8 milliárd dollárra csökkent.
Közben a vállalat a tőkebefektetés helyett egyre inkább garanciát vállal. Augusztusban például legfeljebb 105 milliárd dolláros hitelgaranciát adott az SB Energy ohiói kampuszának kiépítéséhez, amelynek kapacitását húszéves bérleti szerződéssel az OpenAI veszi igénybe. A garanciát csak akkor kell teljesíteni, ha az OpenAI nem fizet.
Ugyanebben a hónapban hat nagy pénzügyi befektetővel, az Apollótól a KKR-ig, olyan finanszírozási platformokat jelentett be, amelyek idővel több mint 500 milliárd dollárnyi külső tőkét mozgósítanának az Nvidia vevői számára. A cég tehát már mások pénzét is a vevői mögé állítja.
Közben az Nvidia maga is kötvényt bocsátott ki, a negyedévben 25 milliárd dollár értékben, hosszú lejáratú adóssága pedig január óta 7,5 milliárdról 32,4 milliárd dollárra nőtt. Ezzel párhuzamosan 26 milliárd dollárt adott vissza a részvényeseknek, ebből 20 milliárdot részvény-visszavásárlásra. A beszállítói kötelezettségvállalások összege egy negyedév alatt 119 milliárdról 279 milliárd dollárra ugrott.
Egy negyedévente 21 milliárd dollár szabad cash flow-t termelő cégnek nincs szüksége hitelre. Az, hogy mégis felvesz, jól mutatja, mennyi tőkét köt le egyszerre a beszállítói lánc, a vevők mögé állított garancia és a részvényesek kifizetése.
Két év, hogy a bevétel utolérje a hitelt
Az S&P modelljei szerint a fordulópont 2028-ban jön el, amikor a bevételek növekedése gyorsul, a beruházásoké pedig lassul. A Goldman szerint a hitelből finanszírozott hányad már 2027-ben tetőzik. A következő két év arról szól, hogy az AI-szolgáltatásokból ténylegesen befolyó bevétel utoléri-e a finanszírozás terhét.
Az optimista forgatókönyvet támogatja, hogy az Alphabet felhőüzletága 82 százalékkal nőtt a második negyedévben, a felhőszolgáltatók már leszerződött, de még el nem számolt rendelésállománya Kress szerint meghaladja a 2000 milliárd dollárt, a kínálat pedig a 2028-as pénzügyi évben is szűk keresztmetszet marad. Az áram és a hálózat oldaláról erről korábban is írtam.
A másik oldalon a hitelből épített adatközpont adósságát akkor is törleszteni kell, ha a bérlő nem fizet, a hitelminősítők pedig éppen arra figyelmeztetnek, hogy a cégek mérlegében gyorsan fogy a mozgástér.
Három jelből lehet időben észrevenni a fordulatot. Az első a kötvénykibocsátás és a beruházás aránya. Ha a hiperskálázók 2027-ben a Goldman által várt 400 milliárdnál jóval többet bocsátanak ki, vagy a piac magasabb kamatfelárat kér tőlük, akkor a működés nem termeli ki a saját részt.
A második az Nvidia két vevőkörének növekedési üteme. Ha az ACIE tartósan gyorsabban nő, a bevétel egyre nagyobb része olyan vevőktől érkezik, akiknek saját cash flow helyett hitelezőik vannak. Itt az lesz a mérce, milyen feltételekkel jutnak a neocloudok új hitelhez.
A harmadik az Nvidia saját mérlege, azon belül is a garanciák alakulása. Amíg Huang visszafogottságról beszél, a 105 milliárdos garancia és az 500 milliárdos platform azt mutatja, hogy a kockázat nem tűnik el, csak más formát ölt.
A magyar megtakarítók számára ez nem távoli kérdés, hiszen aki széles, piaci kapitalizációval súlyozott amerikai vagy globális részvényindexet követő ETF-et tart, annak közvetetten ezekre a vállalatokra is lehet jelentős kitettsége. Valamint egyes befektetési és nyugdíjalapok portfóliójában szintén megjelenhetnek ezek a cégek akár közvetetten részvényindexen keresztül vagy közvetlenül.
Az Nvidia negyedéve minden fontos mutatóban felülmúlta a várakozásokat, és semmi nem utal arra, hogy a kereslet hirtelen elfogyna. A következő két évben azonban nem a chipek teljesítménye, hanem a hitelezők türelme lesz a szűk keresztmetszet. Ezt érdemes ugyanolyan figyelemmel követni, mint a gyorsjelentések bevételi sorát.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.