


A BUX az év során már közel 40 százalékos pluszban is járt. Ön szerint van még érdemi felértékelődési potenciál a magyar részvénypiacon, vagy a nagyobb részét már lefutotta a rali?
Bár a 40 százalékos indexszintű emelkedést követően a rali legintenzívebb fázisa lefutott, a magyar részvénypiacon továbbra is van érdemi emelkedési potenciál. A következő ciklus motorja a fundamentális eredménybővülés, vagyis az EPS-növekedés, valamint a tovább csökkenő részvénykockázati prémium (equity risk premium, ERP) lehet.
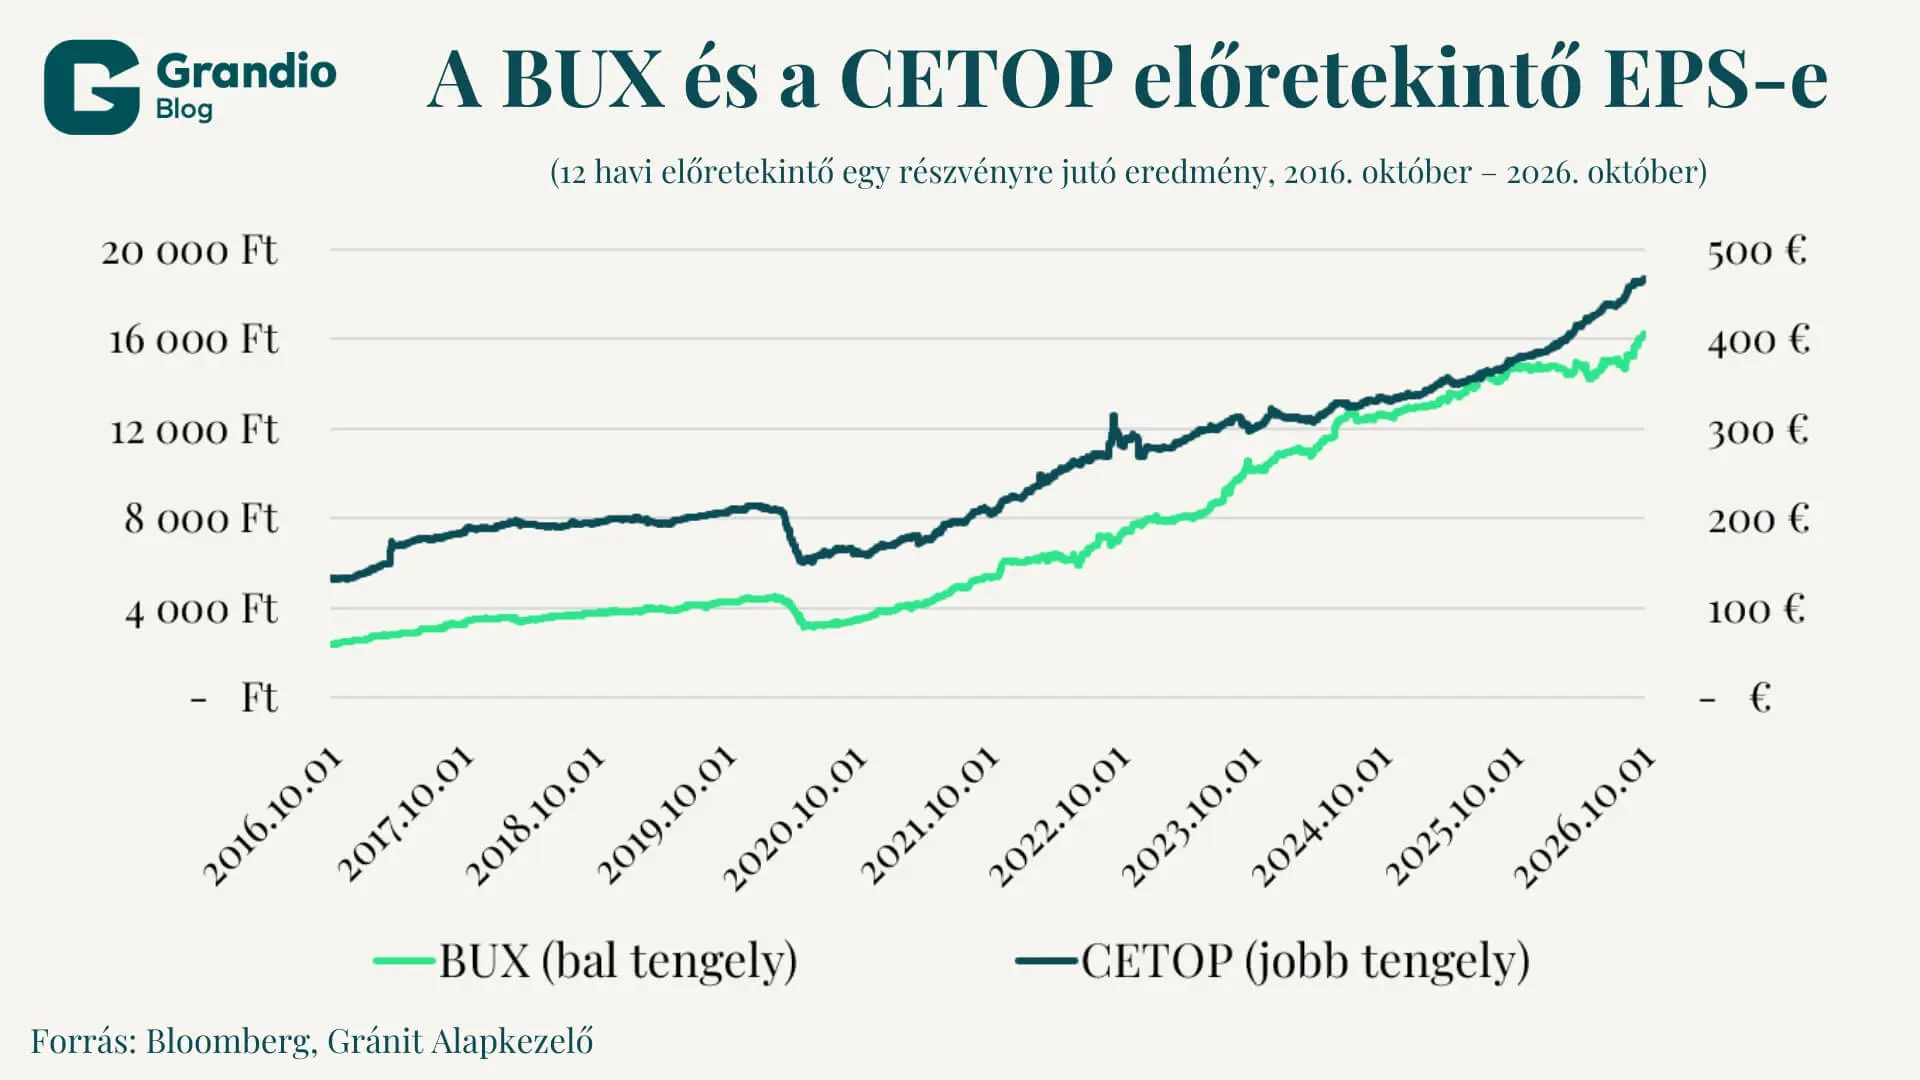
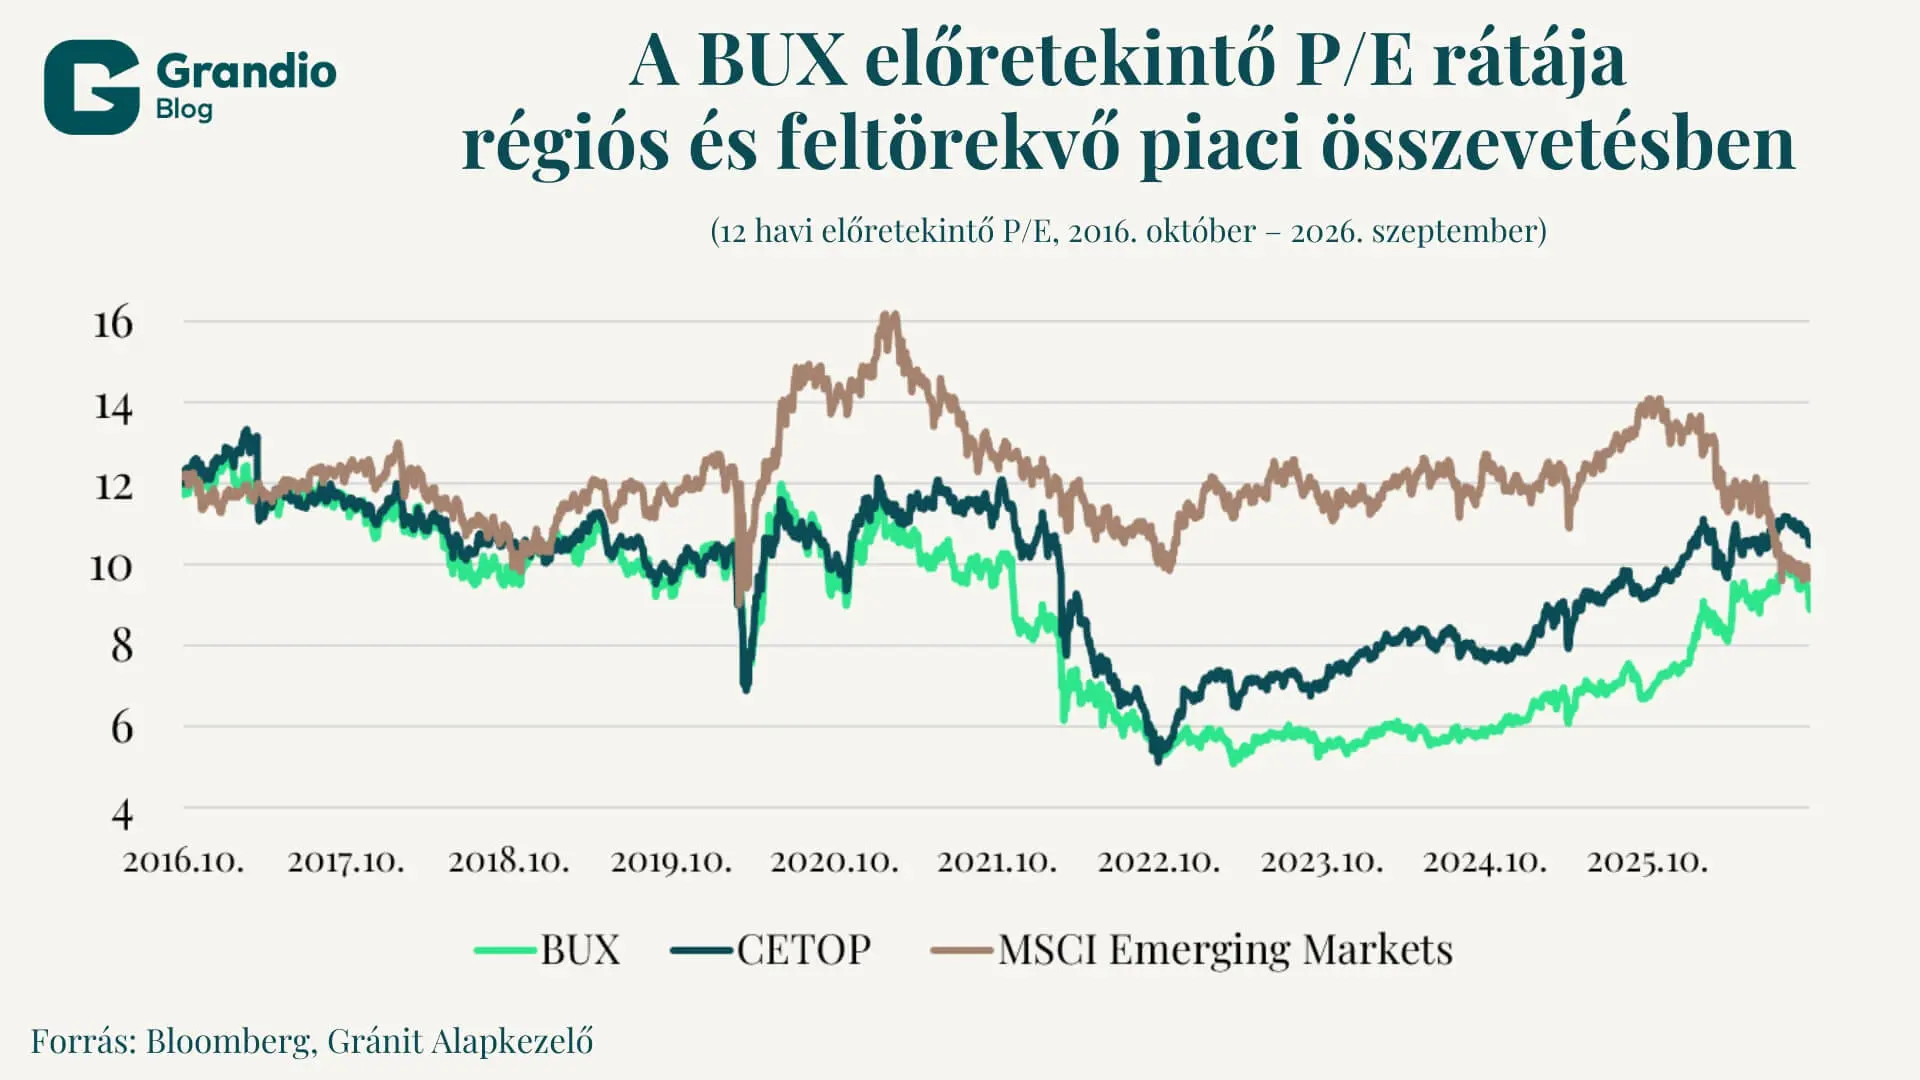
A magyar piacon továbbra is jelen van egy fundamentális árazási diszkont, hiszen a BUX előretekintő P/E-rátája regionális (CETOP: a Közép-Európai Blue Chip Index) és feltörekvő piaci (MSCI Emerging Markets) összevetésben is diszkontot mutat. Másrészt a makrogazdasági folyamatok és a kockázati prémium konvergenciája is a felértékelődést támogatja: a dezinfláció, valamint a hosszú távú eurózóna-csatlakozással kapcsolatos fejlemények fokozatosan szűkítik a magyar részvénypiac kockázati prémiumát.
Melyik magyar részvényben lát most olyan fundamentális sztorit, amelyet a jelenlegi árfolyam még nem árazott be teljesen? Mi lehet az adott papír további felértékelődésének motorja?
A nagykapitalizációjú szegmensből az OTP Bankot emelném ki. Az OTP Csoport a szervetlen növekedésre és a vezető piaci pozíciók megszerzésére épülő terjeszkedési stratégiájával sikeresen vált magyar fókuszú szereplőből több országban jelen lévő, diverzifikált regionális bankcsoporttá. Ennek legújabb mérföldköve a balti régió harmadik legnagyobb bankcsoportjának, a Luminor Banknak a felvásárlása.
Ez a tranzakció több mint 10 százalékkal növelheti a csoport mérlegfőösszegét, Észtországban, Lettországban és Litvániában biztosít erős piaci jelenlétet, és az eurózónás eszközök arányát 50 százalékra emelve érezhetően csökkenti a bank finanszírozási és szabályozói kockázatait. A Luminor alacsonyabb tőkearányos megtérülése ugyanakkor hatékonyságjavítási feladatot is ró a menedzsmentre.
Ezzel párhuzamosan a napokban megjelent sajtóhírek szerint a csoport felülvizsgálja oroszországi jelenlétét, ami komoly stratégiai dilemmát jelent. A kivonulás mellett szól az EKB és a nyugati szabályozók nyomásának enyhülése, valamint az intézményi befektetői diszkontot jelentő ESG-kockázatok megszüntetése. A kilépés ellen szól ugyanakkor a jelentős eladási diszkont, a tőkekimentés nehézsége és az OTP egyik legmagasabb profitmarzsú leányvállalatának azonnali elvesztése.
Végül az OTP Csoport bolgár leánybankját érintő potenciális, 33 százalékos egyszeri bolgár rendkívüli profitadó rövid távon negatívan hathat a bank és az OTP Csoport eredményére. A bank domináns piaci súlya és kiemelkedő tőkehelyzete révén azonban a fundamentális profittermelő képesség hosszú távon sértetlen marad, miközben a csoport egésze egyre inkább a kiszámíthatóbb, eurózónás működés felé tolódik el.
A közepes kapitalizációjú papírok közül a Duna House jelenthet jó lehetőséget. A DH Group növekedésének legfőbb hajtóerejévé a céltudatos nemzetközi terjeszkedés és a kétpilléres, az ingatlanközvetítést magasabb marzsú pénzügyi és hitelközvetítéssel ötvöző üzleti modell skálázása vált. Ez a magyar lakáspiac ciklikusságát és devizakockázatát ellensúlyozva európai platformmá formálta a vállalatot.
A csoport expanziója először Lengyelországban indult el a Metrohouse és a Gold Finance felvásárlásával. A legnagyobb stratégiai áttörést az olaszországi Hgroup, illetve zászlóshajója, a Credipass többségi felvásárlása hozta el, amellyel Olaszország a cégcsoport első számú profittermelőjévé és legnagyobb hitelközvetítői bázisává lépett elő. Ezt követően a spanyol piacra való belépéssel, a nagy múltú donpiso hálózat akvizíciójával erősítették tovább dél-európai jelenlétüket.
Ezt a sikeres külföldi expanziót koronázza meg a legfrissebb bejelentés, amellyel a csoport belépett ötödik piacára, Németországba. A RE/MAX németországi mesterfranchise-partnerével közösen létrehozták a 70 százalékos DH Group-tulajdonban lévő Credipass Germany GmbH-t, amely azonnali hozzáférést kap a RE/MAX több mint 160 irodájához és több mint 700 értékesítőjéhez, hogy exkluzív pénzügyi közvetítőként szolgálja ki Európa legnagyobb jelzáloghitel-piacán a vásárlókat.
A partnerség egy új, hosszú távon skálázható profittermelő üzletágat épít a csoport nemzetközi platformján, miközben az aktív M&A-stratégia és a pénzügyi közvetítői hálózatban rejlő szinergiák kiaknázása érdemi marzs- és EPS-bővülést támogathat, amelynek potenciálját a jelenlegi értékeltség még nem árazza teljes mértékben.
Mire lehet számítani a következő egy évben a négy legnagyobb hazai blue chip, az OTP, a MOL, a Richter és a Magyar Telekom esetében? Mely tényezők határozhatják meg leginkább az egyes részvények teljesítményét?
A blue chipek aggregált szinten további felértékelődés előtt állhatnak, amelyet a stabil EPS-dinamika és a részvénykockázati prémium szűkülése támogathat.
Az OTP Bank esetében a felértékelődés motorja egyértelműen a további expanzió és a külföldi leánybankok profithozzájárulása. A legfontosabb egyedi katalizátor jelenleg a balti Luminor Bank felvásárlása, ami nemcsak a csoportszintű EPS-növekedést fűtené tovább, hanem a stabil, eurózónás piacokra történő belépéssel az eszközportfólió kockázati profilját is javítaná, tovább erősítve a bankcsoport régiós dominanciáját.
A MOL megítélését a következő időszakban is a finomítói marzsok alakulása, valamint a szabályozói és adózási környezet fogja meghatározni. A háborús geopolitikai helyzet miatt kialakult, történelmileg magas finomítói árrések eddig masszív készpénztermelést biztosítottak a vállalatnak, a piac azonban már figyeli e marzsok esetleges normalizálódását. A részvény jövőbeli felértékelődése szempontjából a legégetőbb kérdés a kormányzati elvonások, különösen a hazai extraprofitadók normalizálódásának és esetleges kivezetésének üteme.
A Richter Gedeon esetében a fundamentális képet rövid távon a forint teljesítménye árnyékolja be. A bevételek túlnyomó részét devizában realizáló, de forintban beszámoló vállalatnál az erősödő hazai fizetőeszköz jelentős negatív árfolyamhatást és marzsnyomást okoz. Hosszabb távon és stratégiai szinten a befektetők fókuszában a Vraylar (kariprazin) amerikai értékesítésével kapcsolatos hírek, illetve a 2029-es amerikai szabadalomlejárat utáni menedzsmenttervek állnak.
A piac szorosan figyeli, hogy a szabadalom lejáratáig beáramló, jelentős összegű royaltybevételeket hogyan képes a vállalat fúziókra, akvizíciókra és saját nőgyógyászati, valamint bioszimiláris pipeline-jának fejlesztésére fordítani a kieső bevételek sikeres pótlása érdekében.
A Magyar Telekomra a jelenlegi környezetben kevésbé klasszikus növekedési sztoriként, sokkal inkább részvényesi megtérülést (Total Shareholder Return) biztosító, defenzív papírként tekintünk. A vállalat készpénz-visszajuttatási politikája, amely a vonzó osztalékfizetés és a sajátrészvény-visszavásárlási programok kombinációjára épül, olyan magas részvényesi hozamot támogathat, amely vonzó alternatíva lehet a csökkenő hazai kötvényhozamokkal szemben.
Mennyire jelent problémát a magyar részvénypiac viszonylag alacsony likviditása egy nagyobb befektető számára? Befolyásolja-e ez érdemben a hazai részvények megítélését vagy a külföldi intézményi befektetők aktivitását?
A hazai piac viszonylag alacsony likviditása és koncentrációja strukturális korlátot jelent a régiós és globális alapkezelők számára. Egyrészt komoly tényező a likviditási prémium és diszkont kérdése: a BUX napi forgalmának döntő részét a négy blue chip teszi ki, így a nagyobb intézményi befektetők számára egy pozíció kiépítése vagy lezárása jelentős árfolyammozgató hatással és hetekig tartó végrehajtási idővel járhat. Emiatt a külföldi alapok tartós likviditási diszkontot alkalmaznak a magyar eszközök árazásánál.
Másrészt kikerülhetetlenek a régiós alternatívák is: azok az alapkezelők, amelyek likvidebb kitettséget keresnek a CEE-régióban, inkább a lengyel részvénypiacra allokálnak, amely mélyebb intézményi bázissal és lényegesen magasabb napi forgalommal bír. Alternatív megoldásként a régiós tőzsdéket tömörítő CETOP index vagy a CECE benchmarkok felé fordulnak.
A forint idei erősödése hogyan változtatja meg a magyar részvények vonzerejét egy külföldi vagy euróban gondolkodó befektető számára?
A forint felértékelődése kettős, szektoronként élesen elváló hatást gyakorol a részvénypiaci eszközök vonzerejére.
Egyrészt jelen van egy pozitív portfólióhatás, az FX-hozam: egy euróban vagy dollárban elszámoló külföldi befektető számára a forint erősödése közvetlen devizanyereséget generál, felülteljesítővé téve a BUX teljes hozamát euróban mérve.
Másrészt számolni kell a negatív fundamentális hatással az exportőrök esetében: a döntően devizában (USD, EUR) számlázó, de forintban könyvelő, exportfókuszú vállalatoknál a forinterősödés szűkíti a profitabilitást. A legérzékenyebb szereplő a Richter Gedeon, amely bevételeinek több mint 90 százalékát a nemzetközi piacokon realizálja, miközben működési és K+F-költségeinek jelentős része forintban merül fel.
Melyek azok a külső kockázatok, amelyek most a leginkább veszélyeztetik a magyar részvények további emelkedését? Mely nemzetközi vagy hazai folyamatokat érdemes a befektetőknek a következő hónapokban kiemelten figyelniük?
Hazai fronton a befektetők fókuszában a költségvetési egyenleg pályája áll. A hiánycélok esetleges elcsúszása magában hordozza a szektorális különadók fennmaradásának vagy kiterjesztésének kockázatát, ami közvetlenül erodálja a vállalati profitokat.
Ezzel párhuzamosan kritikus kérdés az eurózónához való csatlakozás és a makrogazdasági konvergencia narratívája: hiteles integrációs pálya és szigorú fiskális fegyelem nélkül a magyar részvények kockázati prémiuma tartósan magas maradhat.
A külső környezetben a közel-keleti helyzet, kiemelten az iráni konfliktus eszkalációja jelenti a legnagyobb fenyegetést. Egy ebből fakadó, tartós globális energiaársokk rontaná a hazai folyó fizetési mérleget, újraélesztené az inflációs nyomást, és szűkítené a jegybanki mozgásteret. Egy ilyen forgatókönyv nyomán kialakuló nemzetközi „risk-off” hangulat ráadásul hagyományosan aránytalanul sújtja a feltörekvő piaci, ezen belül is a hazai eszközöket.
A cikk rövidebb változata 2026. október 2-án a Pénzcentrumon jelent meg.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.


