A Micron szeptember 3-án zárult üzleti negyedévében 86,8 százalékos bruttó árrést ért el, vagyis 100 dollárnyi eladott memória előállítása alig több mint 13 dollárba került a cégnek. Ez még a memóriát nagy tételben vásárló Nvidia árrésénél is magasabb, amely a júliusban zárult negyedévben 75,0 százalék volt. A Samsung október 29-én közzétett végleges gyorsjelentése szerint a dél-koreai vállalat harmadik negyedéves működési eredménye 107,4 ezermilliárd won lett, közel kilencszer annyi, mint egy évvel korábban.
A memóriagyártás a félvezetőipar egyik legciklikusabb ága, amelyben a rekordéveket rendszerint túlberuházás és árzuhanás követi. A befektetőnek ezért azt kell megítélnie, mi tarthatja ezúttal magasan az árréseket. Korábbi cikkemben azt mutattam be, hogyan finanszírozzák egyre nagyobb részben hitelből az AI-beruházásaikat a nagy felhőszolgáltatók. Most az ellátási lánc másik végét, a memóriagyártókat nézzük meg.
Miért nem lehet egyszerűen több memóriát gyártani?
A szűk keresztmetszet a HBM (high-bandwidth memory), vagyis egymásra rétegzett DRAM-lapkák tömbje, amely közvetlenül az AI-gyorsító mellé kerül, és a hagyományos memóriánál sokszorta gyorsabban továbbítja az adatokat. A TrendForce szerint a HBM és a hagyományos DRAM ugyanazért a szűkös gyártókapacitásért verseng, a SemiAnalysis pedig úgy becsüli, hogy egy szilíciumszeletből hagyományos DRAM-ként több mint háromszor akkora tárolókapacitás állítható elő, mint HBM-ként. Amit egy gyártó HBM-re fordít, azt a laptopok, telefonok és hagyományos szerverek memóriájától veszi el.
Új kapacitást ráadásul nem lehet gyorsan építeni. Chey Tae-won, az SK-csoport elnöke márciusban azt mondta, hogy új gyártókapacitás kiépítése legalább négy-öt évig tart, ezért szerinte az iparági kínálati hiány 2030-ig 20 százalék felett maradhat. A Micron szeptember végi előrejelzése szerint az iparág DRAM-kínálata, tárolókapacitásban mérve, 2027-ben és 2028-ban is évente csak valamivel több mint 20 százalékkal bővülhet. A vevők már igazodtak ehhez, és az Nvidia beszállítói kötelezettségvállalásai egyetlen negyedév alatt 119-ről 279 milliárd dollárra nőttek, a cég pénzügyi igazgatójának kommentárja szerint elsősorban a memóriabeszerzés miatt. Ennek az összegnek 96 százaléka 2029 elejéig esedékes.
A szerződés lett az új üzleti modell
A Micron a szeptember 30-i befektetői telefonkonferencián közölte, hogy 26 stratégiai ügyfélszerződést kötött, amelyek a cég becslése szerint 2030-ig a várható árbevétel több mint 35 százalékát fedik le. Mindegyik take-or-pay szerkezetű, ami azt jelenti, hogy a vevő akkor is fizet, ha a lekötött mennyiséget nem veszi át. Az ügyfelek összesen 32 milliárd dollárnyi pénzügyi kötelezettséget vállaltak, nagyrészt készpénzletét formájában. A letétek a mérlegben is megjelennek: a vevőkkel szembeni hosszú lejáratú szerződéses kötelezettségek ugyanis három hónap alatt 0,57 milliárdról 12,90 milliárd dollárra nőttek. A Micron ezt a pénzt a szerződéses időszak második felében fokozatosan visszaadja, ha a vevő megveszi a vállalt minimális mennyiséget. A letét tehát biztosíték arra, hogy a vevő tényleg átveszi, amit lekötött.
Legalább ilyen fontos az árazás. A szerződésekből várt bevétel háromnegyedére rögzített árképzési keret vonatkozik, többségében alsó és felső árkorláttal, a fennmaradó rész ára pedig a piacot követi. A Micron 2027-es HBM-termelésének túlnyomó részére már megkötötte a szerződéseket, az előző évhez képest jelentős áremeléssel. Ez a szerkezet véd az áresés ellen, de egy plafon fölött a gyártó a további drágulásból már nem profitál. A TrendForce szerint ez már a negyedik negyedévben megmutatkozik, mert egyes gyártók a hosszú távú szerződések árképzése miatt várhatóan a piaci átlagnál kevésbé emelik a szerverekbe szánt DRAM árát.
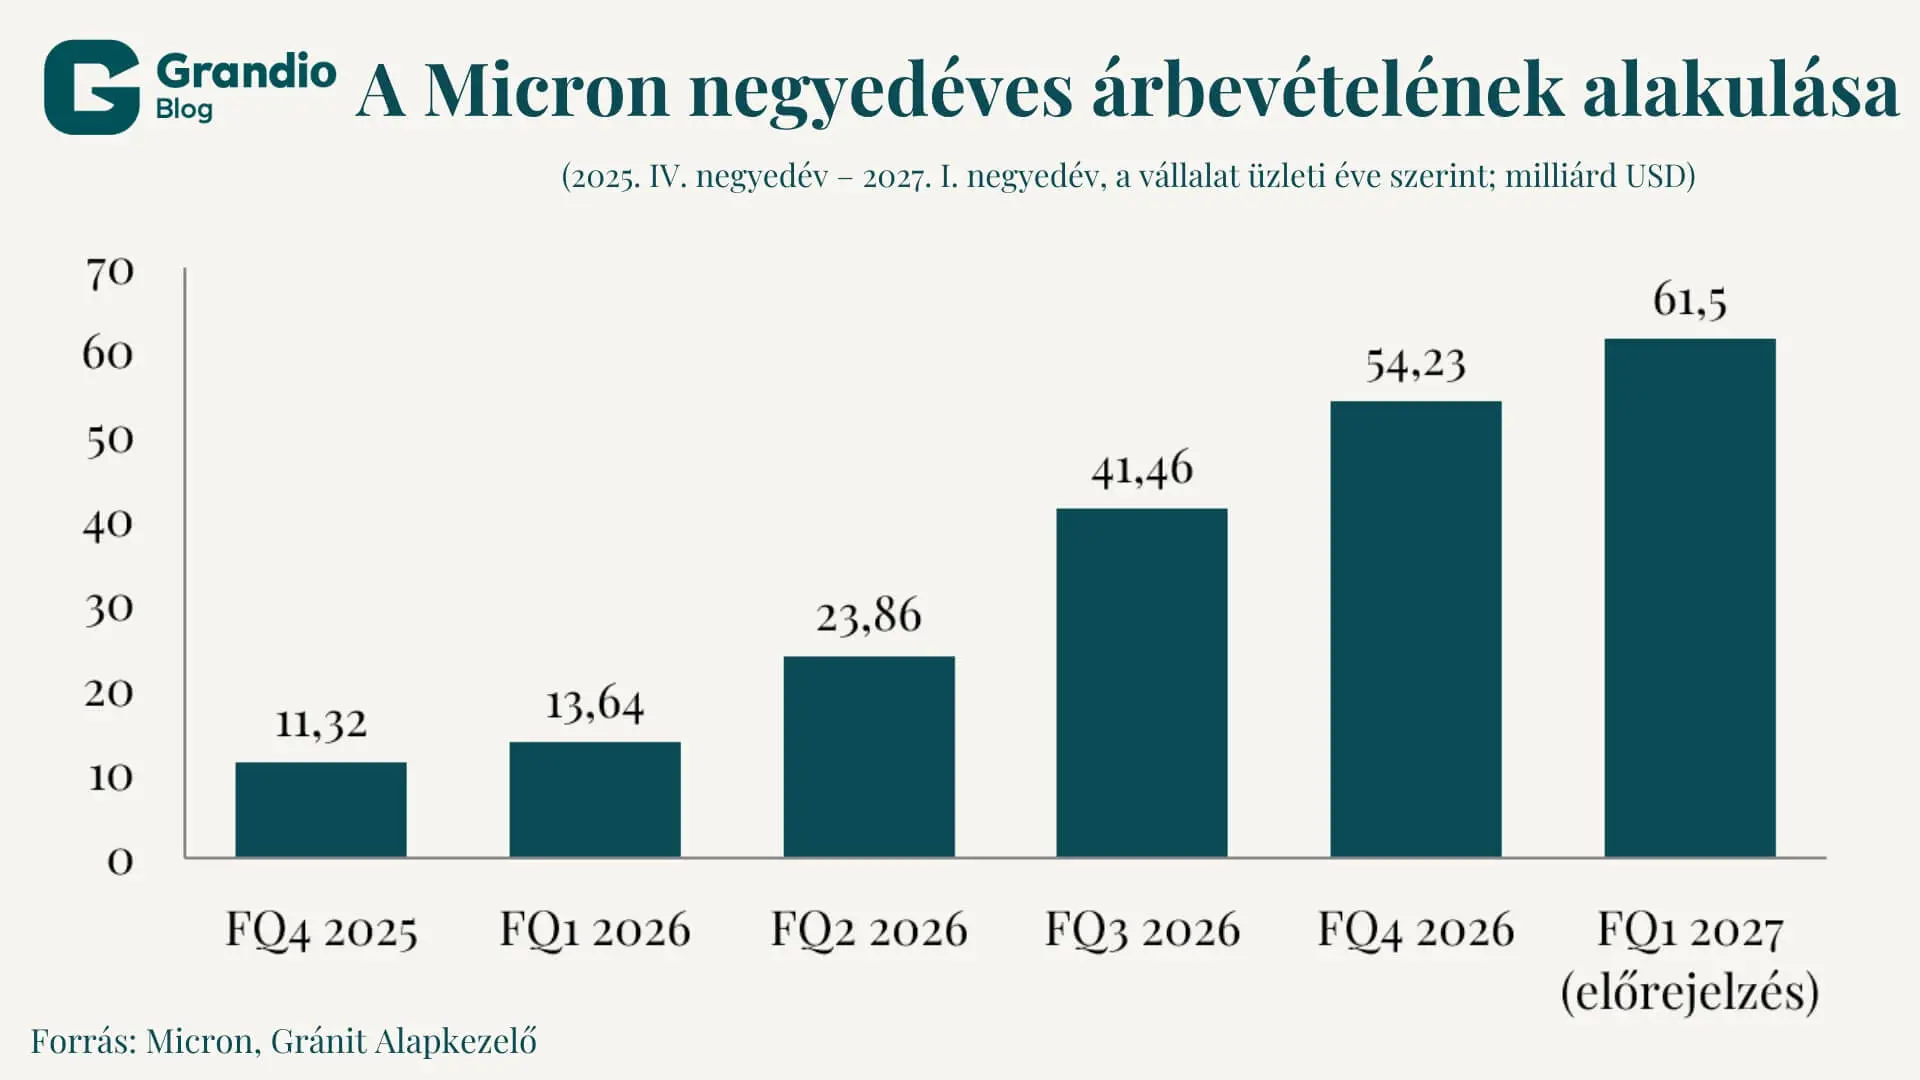
A Micron negyedéves árbevétele egy év alatt 11,32-ről 54,23 milliárd dollárra, közel ötszörösére nőtt, és a cég a folyó negyedévre 61,5 milliárd dollárt vár.
Három nyertes, de nem egyformán
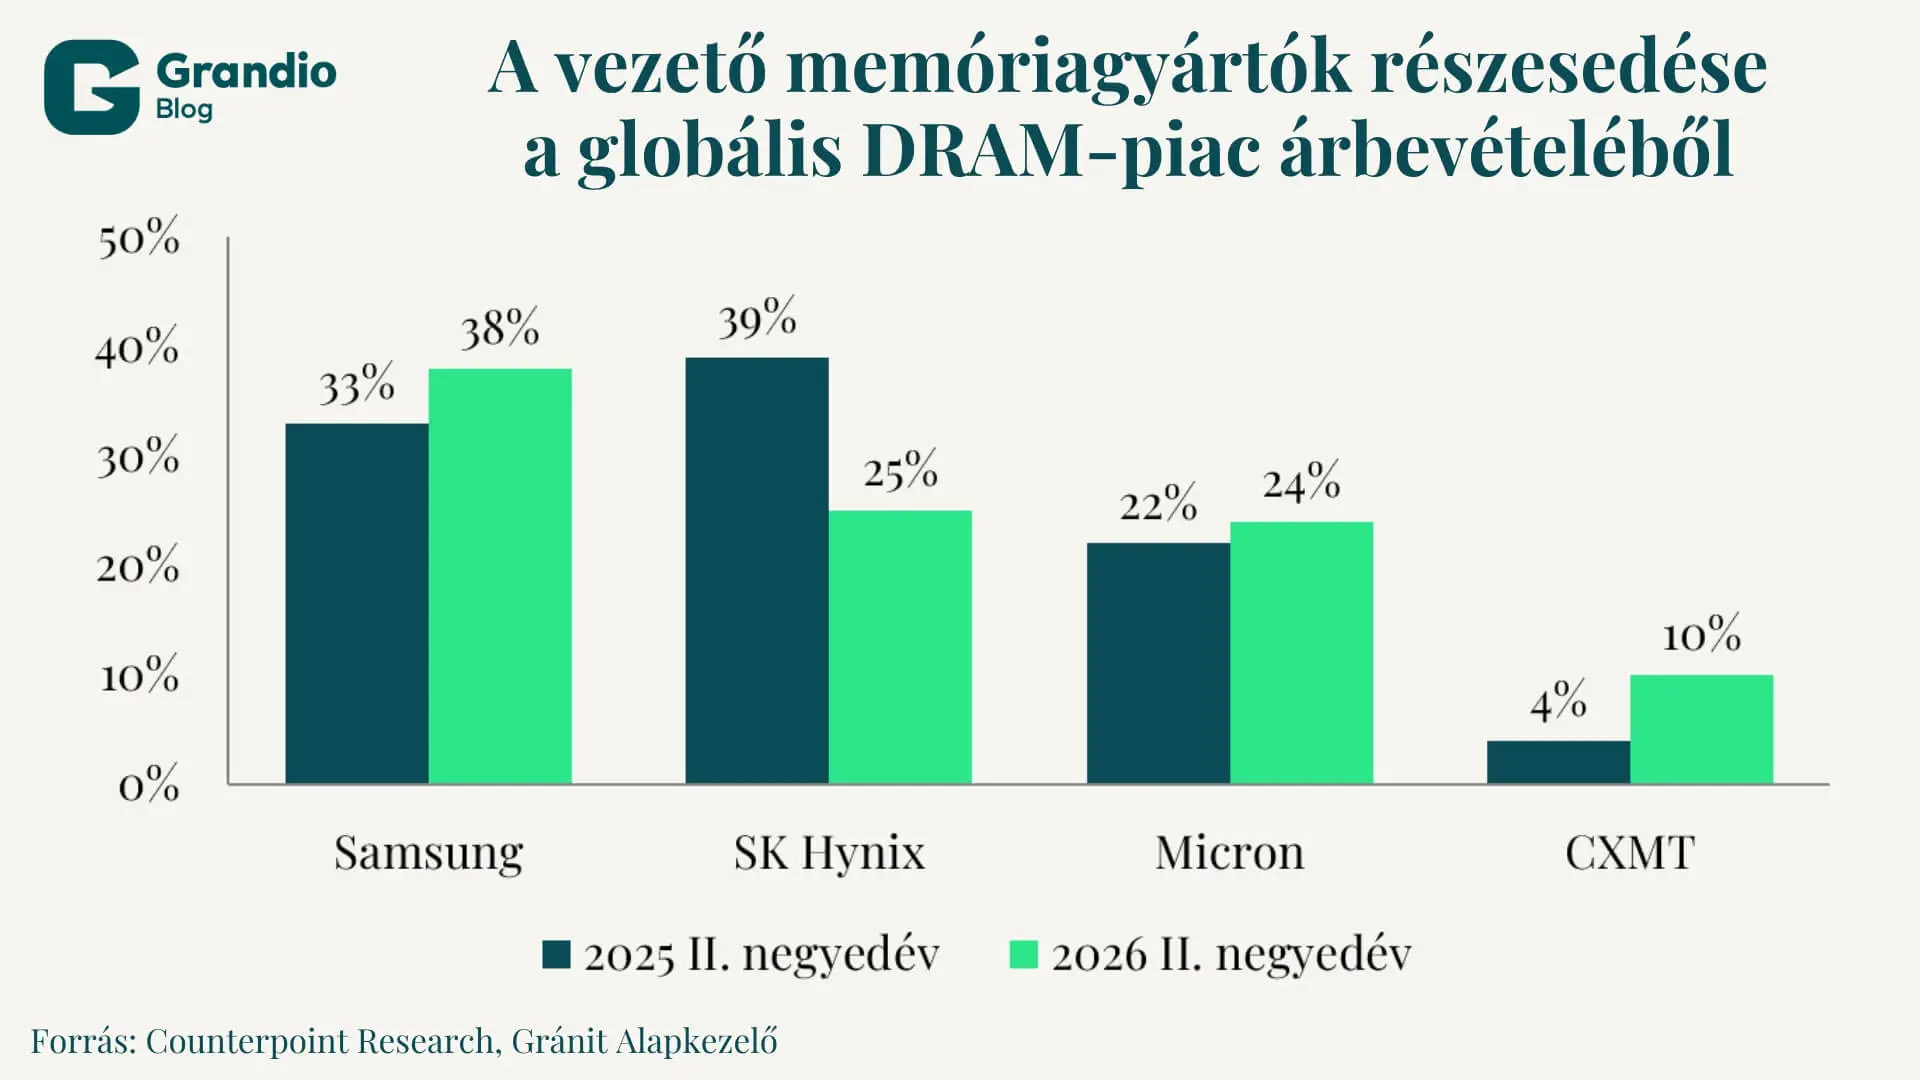
Az SK Hynix volt a HBM-hullám első nagy nyertese, és a július végén közölt második negyedéves működési árrése 76 százalék lett. A Reuterst idéző Blocks and Files szerint a cég árbevétele és működési eredménye mégis elmaradt az elemzői várakozásoktól, mert DRAM-kapacitásának nagy részét HBM-re fordította, így éppen akkor maradt kevés hagyományos DRAM-ja, amikor annak ára a leggyorsabban emelkedett. A Counterpoint szeptemberben közölt negyedéves adatai szerint a teljes DRAM-piacon egy év alatt 39-ről 25 százalékra esett a részesedése. A HBM-ben is visszaesett, 64-ről 50 százalékra, miközben a Samsung felzárkózott.
A Samsung HBM-részesedése a Counterpoint szerint egy negyedév alatt 21-ről 33 százalékra ugrott, és a cég 38 százalékos részesedéssel a teljes DRAM-piacon is visszavette az első helyet. A Micron a DRAM-ban 22-ről 24 százalékra lépett előre, a HBM-ben 18 százalékon áll. A DRAM-piac árbevétele a második negyedévben 385 százalékkal haladta meg az egy évvel korábbit, így mindhárom gyártó nyert, az SK Hynix azonban kevesebbet, mint amennyit a hagyományos DRAM drágulásából nyerhetett volna.
Kína a hagyományos DRAM-ban tör előre
A hagyományos DRAM-ra a legnagyobb veszélyt Kína jelenti. A CXMT július 27-én lépett a sanghaji tőzsde technológiai szegmensére, a STAR Marketre, ahol részvénye a 8,66 jüanos kibocsátási árról indulva az első napot 49 jüanon zárta. Ez nagyjából 3,3 ezermilliárd jüanos piaci értéket jelentett, a cég pedig 57,92 milliárd jüan tőkét vont be. A Counterpoint szerint DRAM-piaci részesedése egy év alatt 4-ről 10 százalékra nőtt. A tőzsdei tájékoztatóban megjelölt fejlesztések a DRAM-technológiára és a gyártósorokra irányulnak, külön HBM-projekt nincs köztük. A The Information értesülésére hivatkozó The Investor szerint ugyanakkor a cég kis mennyiségben már a HBM3E-t, vagyis a HBM4 előtti generációt is gyártja.
A CXMT egyelőre költséghátrányban van. A SemiAnalysis becslése szerint a cég a mai számítógépekben és szerverekben használt DDR5-memóriát egységnyi tárolókapacitásra vetítve több mint 30 százalékkal drágábban állítja elő, mint a három nagy gyártó. A CXMT-lapkás DDR5-modulok a boltokban jelenleg ugyanannyiba kerülnek, mint a nagy márkák termékei, a kínai gyártó piacra lépése tehát még nem indított el árversenyt. Az elemzők véleménye élesen eltér egymástól, ahogy a Tom’s Hardware összefoglalója is mutatja. A Nomura azzal számol, hogy a CXMT részesedése a globális DRAM-kibocsátásból 2028 végéig nagyjából 10-ről 18 százalékra nő. A Morningstar július 28-i elemzése viszont 16,10 jüanra teszi a részvény méltányos értékét, ami az első napi 49 jüanos záróár harmadát sem éri el. Fő korlátként azt említi, hogy a cég nem fér hozzá az EUV-litográfiához, a legfejlettebb chipgyártási levilágító technológiához, amely nélkül a DRAM-lapkák nehezen zsugoríthatók tovább.
A tőzsdei bevezetéskor a részvényeknek mindössze 6,73 százaléka volt szabadon forgalmazható. A hivatalos tőzsdei dokumentum alapján azonban az egyes részvényesi csoportokra eltérő eladási korlátozások vonatkoznak. Az első jelentősebb részvényfelszabadulás 2027. január 27-én várható, amikor mintegy 1,52 milliárd részvény, a teljes állomány 2,24 százaléka válhat értékesíthetővé. Ennél jóval nagyobb tétel következhet 2027. július 27-én, amikor további mintegy 22,28 milliárd részvény, az állomány 32,82 százaléka szabadulhat fel. A részvények jelentős részére ugyanakkor 2029 júliusáig fennmaradnak a korlátozások. A felszabadulás természetesen nem jelenti azt, hogy a tulajdonosok ténylegesen el is adják részvényeiket.
Két forgatókönyv és egy kétélű szerződés
Ha a take-or-pay szerződések, a vevői letétek és az Nvidia többéves vállalásai tartósan biztosítják a keresletet, a gyártók árrése évekig magas maradhat. A Micron maga is arra számít, hogy 2027-ben és 2028-ban még szűkebb lesz a kínálat, mint idén. Ha viszont a kínai kapacitás 2027–2028-ban letöri a szerződésen kívüli hagyományos DRAM árát, az a nem lekötött mennyiségen keresztül a nagyok eredményét is lerontja. Három jelből lehet majd látni, melyik forgatókönyv valósul meg. Az első a TrendForce negyedéves árelőrejelzése, amely a hagyományos DRAM szerződéses árainál 2026 negyedik negyedévére 10–15 százalékos, előző negyedévhez viszonyított drágulást vár. A második a CXMT-részvényekre vonatkozó eladási korlátozások fokozatos feloldása, különösen a 2027. júliusi jelentős részvényfelszabadulás, valamint a cég sanghaji gyárának 2027-es felfutása. A harmadik pedig az, hogy a Micron árplafonjai mennyi többletbevételtől fosztják meg a céget, ha a hiány tovább élesedik.
Az október végén megjelent harmadik negyedéves gyorsjelentések újabb támpontot adnak. Az SK Hynix október 28-án 104,6 ezermilliárd won árbevételről és 83,3 ezermilliárd won működési eredményről számolt be, ami 80 százalékos működési árrést jelent. A Samsung másnap közzétett eredményei szintén megerősítették a memóriapiac rendkívül erős teljesítményét.
A magyar vásárló mindezt a laptopok és telefonok drágulásán érzi meg, a TrendForce pedig arra számít, hogy 2027-ben kevesebb laptop kerül a piacra. A három nagy memóriagyártó közül kettő amerikai tőzsdén is elérhető: a Micron és a július óta letéti jegyekkel (ADR) a Nasdaqon is jegyzett SK Hynix. Befektetői szemmel a HBM és a hosszú távra lekötött mennyiség tartósabb bevételt ígér, mint amilyet a korábbi ciklusok hoztak, a hagyományos DRAM viszont ugyanolyan ciklikus maradt, ezért a kettőt érdemes külön árazni. A szerződés ráadásul kétélű, hiszen ugyanaz a megállapodás, amely alsó árkorláttal véd az áresés ellen, felső korláttal a drágulás hasznát is lefaragja.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.