


A 2026-os év fordulatot hozott a globális és európai kötvénypiacokon. A hosszú távú benchmark hozamok nemzetközi szinten emelkedő pályára álltak, a kontinentális folyamatokra pedig nyár óta ráerősített a francia gazdasági és politikai bizonytalanság. A hozamok emelkedése azonban nem szelektív módon zajlott, vagyis a piaci szereplők Franciaország kockázatait és a globális kamatbizonytalanságot szétterítették az eurózóna többi tagállamára is.
Ez a differenciálatlan eladási hullám feszültséget teremtett az árazás és a gazdasági fundamentumok között. Míg a francia kockázati felár növekedését tartós strukturális romlás indokolja, addig több olyan ország kötvényhozama is együtt emelkedett Párizséval, ahol a makrogazdasági folyamatok, például a költségvetési fegyelem, az adósságpálya vagy az elsődleges egyenleg kifejezetten stabil vagy javuló tendenciát mutatnak.
Mi hajtja a globális hozamemelkedést?
A nemzetközi kötvénypiaci környezetet meghatározó hozamemelkedés mögött összetett, strukturális tényezők állnak. A folyamat az inflációs várakozások mellett a reálhozamok emelkedésével is összefügg. A hatások közül három tényező különösen meghatározó.
Az első tényező a mesterséges intelligencia infrastruktúrájának, így különösen az adatközpontok, a fejlett energiahálózatok és a chipgyártási kapacitások kiépítéséhez szükséges, jelentős tőkeigény. A beruházások volumenét jól szemlélteti, hogy a vállalatok egyre kevésbé képesek azokat kizárólag a működésükből származó pénzáramból finanszírozni, ezért egyre inkább külső finanszírozási forrásokat, köztük részvény- és kötvénykibocsátást is igénybe vesznek. Az utóbbi különösen fontos a kötvénypiac szempontjából, hiszen a vállalati kötvények az állampapírokkal versenyeznek a befektetői forrásokért. Mivel a vállalati kötvények az állampapírokénál magasabb hozamot is kínálhatnak, vonzó alternatívát jelenthetnek a befektetők számára, ami az állampapírhozamokra is emelkedési nyomást gyakorolhat.
A második tényező a globálisan emelkedő inflációs várakozásokban keresendő. Az iráni konfliktus kirobbanását követően jelentősen megugrottak az olajárak, ami közvetlen és közvetett módon is fokozhatja az inflációs nyomást a világgazdaságban. Az energiaárak emelkedése ugyanis számos termék és szolgáltatás előállítási, illetve szállítási költségére hatással van, így a magasabb költségek idővel a fogyasztói árakban is megjelenhetnek. Ezt a folyamatot a dízel crack spreadjének – vagyis a dízel és a nyersolaj árkülönbségének – emelkedése is erősítheti. Amennyiben ez magasabb dízelárakkal jár, a szállítási költségeken keresztül tovább fokozhatja az inflációs nyomást. Mindez növeli annak kockázatát, hogy az infláció a korábban vártnál tartósabban magas szinten marad, ami mérsékelheti a jegybanki kamatcsökkentések lehetőségét, és ezáltal felfelé irányuló nyomást gyakorolhat a kötvényhozamokra.
A harmadik tényező az államháztartási hiányok növekedéséhez és az emelkedő államadósságpályákhoz kapcsolódik. A fejlett gazdaságok jelentős részében a költségvetési egyenlegek romlása, valamint az államadósság folyamatos növekedése egyre nagyobb aggodalmat kelt a befektetők körében a fiskális fenntarthatóságot illetően. A magasabb finanszírozási igény következtében az államoknak egyre nagyobb volumenű állampapír-kibocsátásra van szükségük, ami növeli a kötvénypiaci kínálatot. Amennyiben a befektetői kereslet nem képes ezzel azonos ütemben bővülni az új kibocsátások értékesítéséhez magasabb hozam válhat szükségessé.
A francia politikai és fiskális aggodalmak
Ebbe a globálisan érzékeny, emelkedő hozamkörnyezetbe robbant be 2026 nyarán a francia gazdasági és belpolitikai válság, amely az európai kötvénypiac saját belső sokkjává vált.
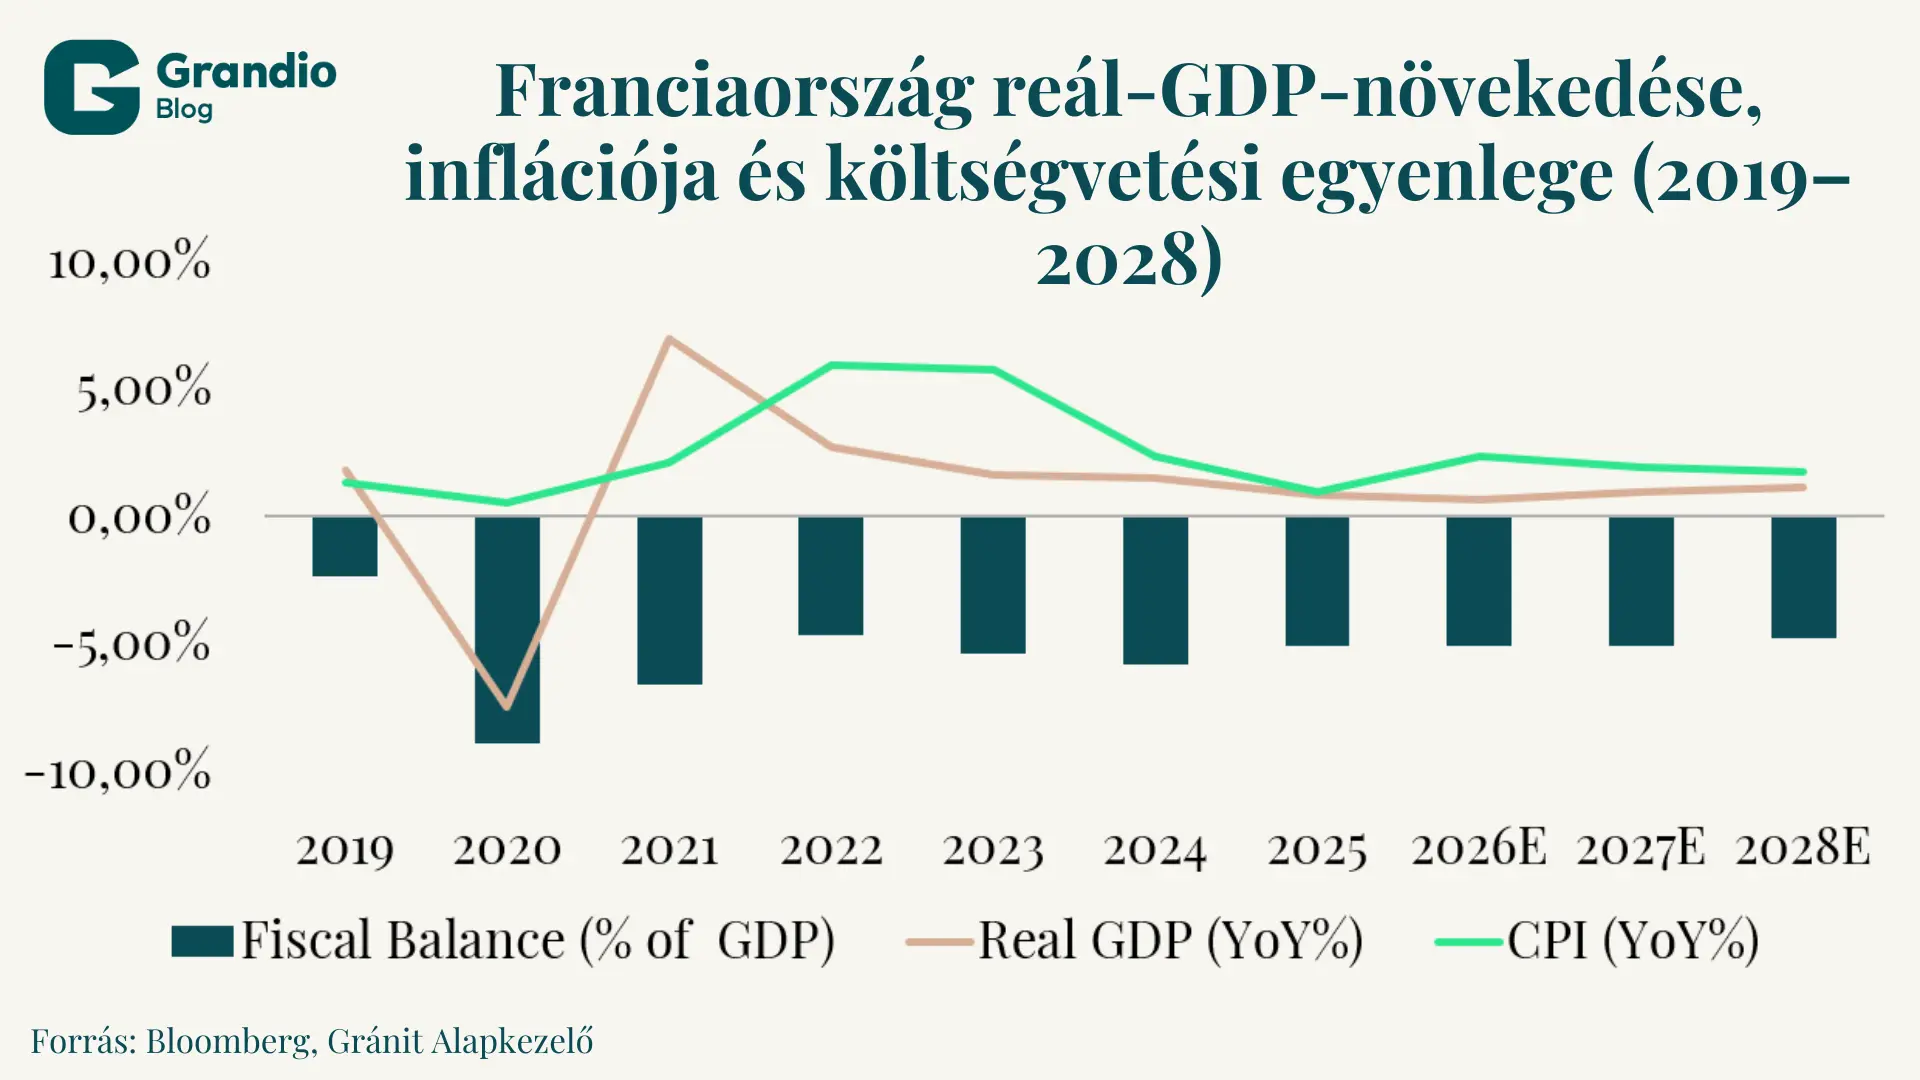
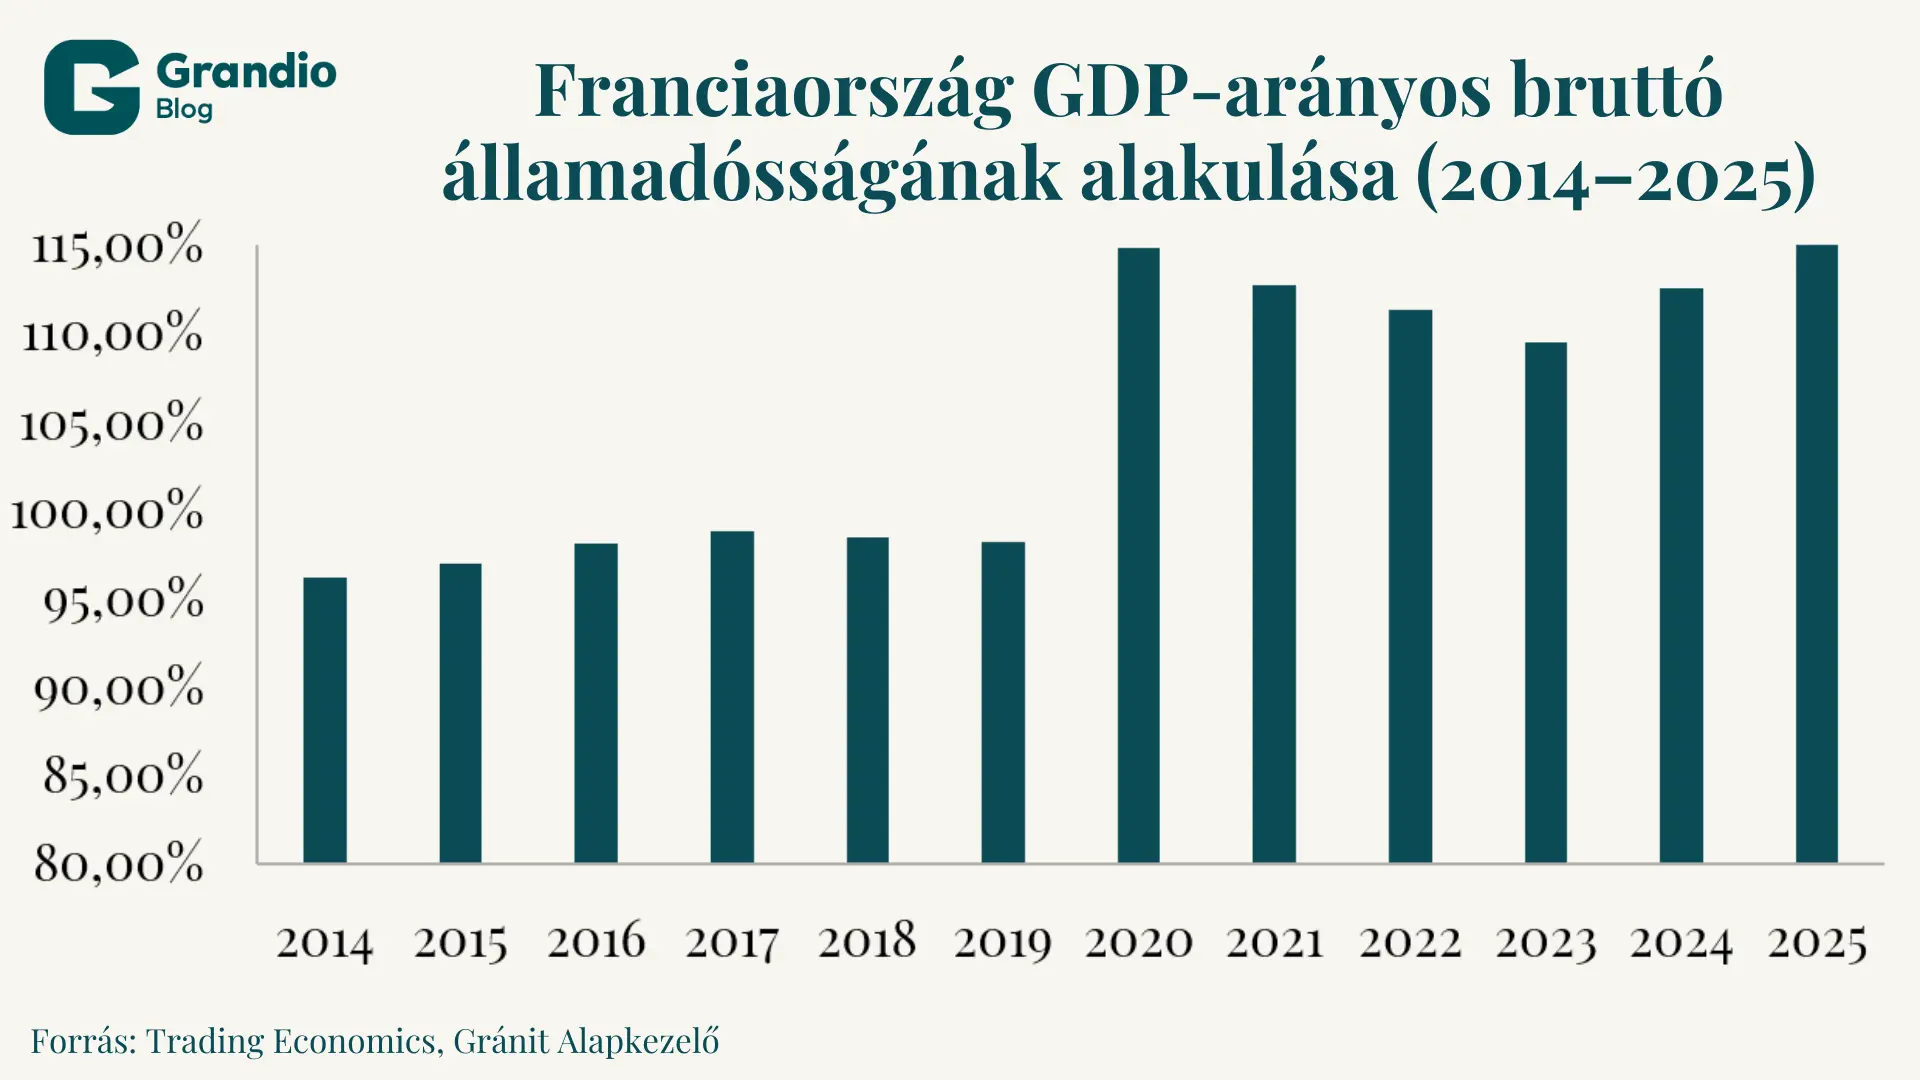
Franciaországban a strukturális költségvetési hiány tartósan a GDP 3 százaléka felett ragadt, míg a bruttó államadósság meghaladta a GDP 115 százalékát. A helyzetet súlyosbítja a politikai patthelyzet, ugyanis a parlament fragmentált szerkezete miatt a törvényhozás képtelen konszenzusra jutni a szükséges kiadáscsökkentésekről vagy adóreformokról. A kormányzati mozgástér minimálisra szűkült, miközben az Európai Bizottság túlzottdeficit-eljárása (EDP) fokozza a külső nyomást. A piaci feszültséget tetézi, hogy Franciaországban 2027 tavaszán elnökválasztást tartanak.
Eltérő fundamentumok mellett hasonló folyamatok
A francia piac eladási hulláma nem állt meg a határoknál. Az európai államkötvény-indexek súlyozása, az intézményi portfóliók fedezési mechanizmusai és a likviditási kényszerek miatt a hozamok Európa-szerte emelkedtek, a német Bundhoz viszonyított kockázati felárak pedig kitágultak. A folyamat szélesebb körű hatásainak feltárása érdekében négy olyan európai ország kötvénypiacát is megvizsgáltuk, ahol az idei év során jelentősen emelkedtek a német 10 éves Bundhoz viszonyított hozamfelárak.
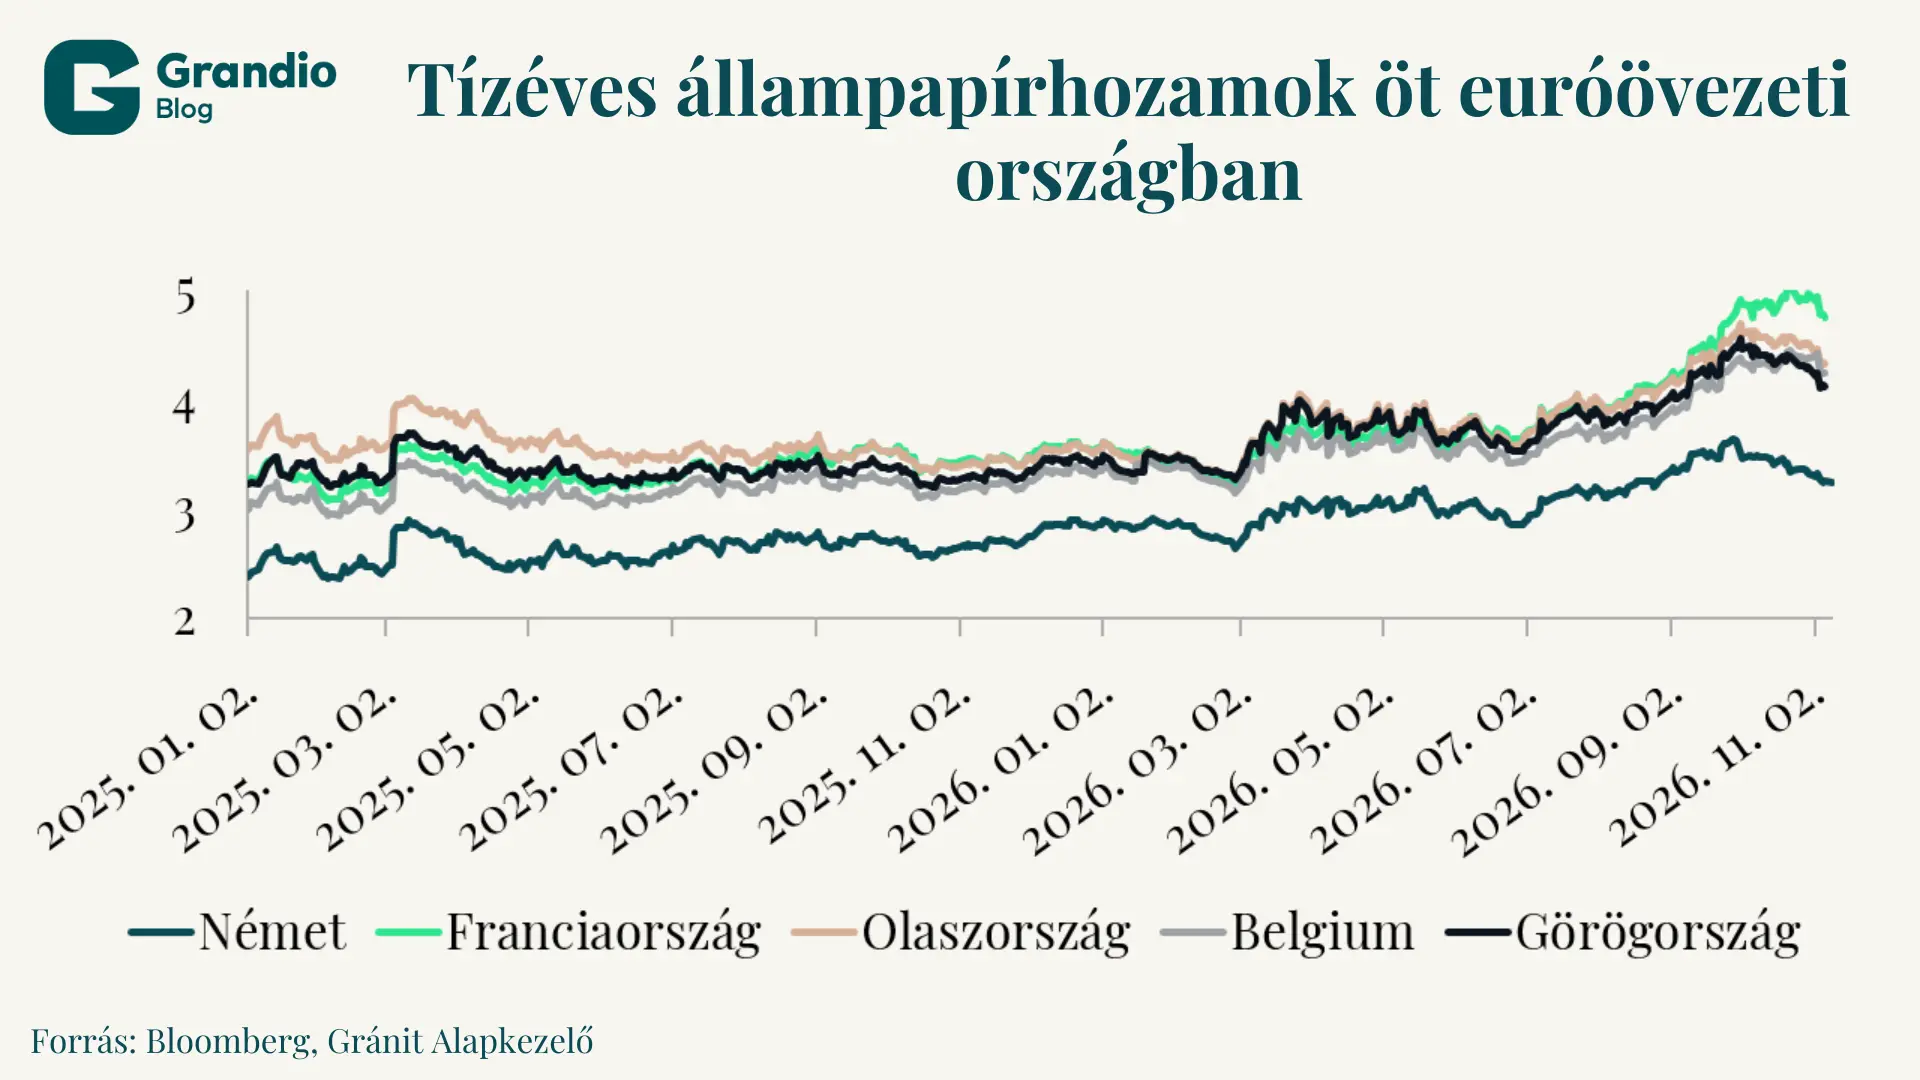
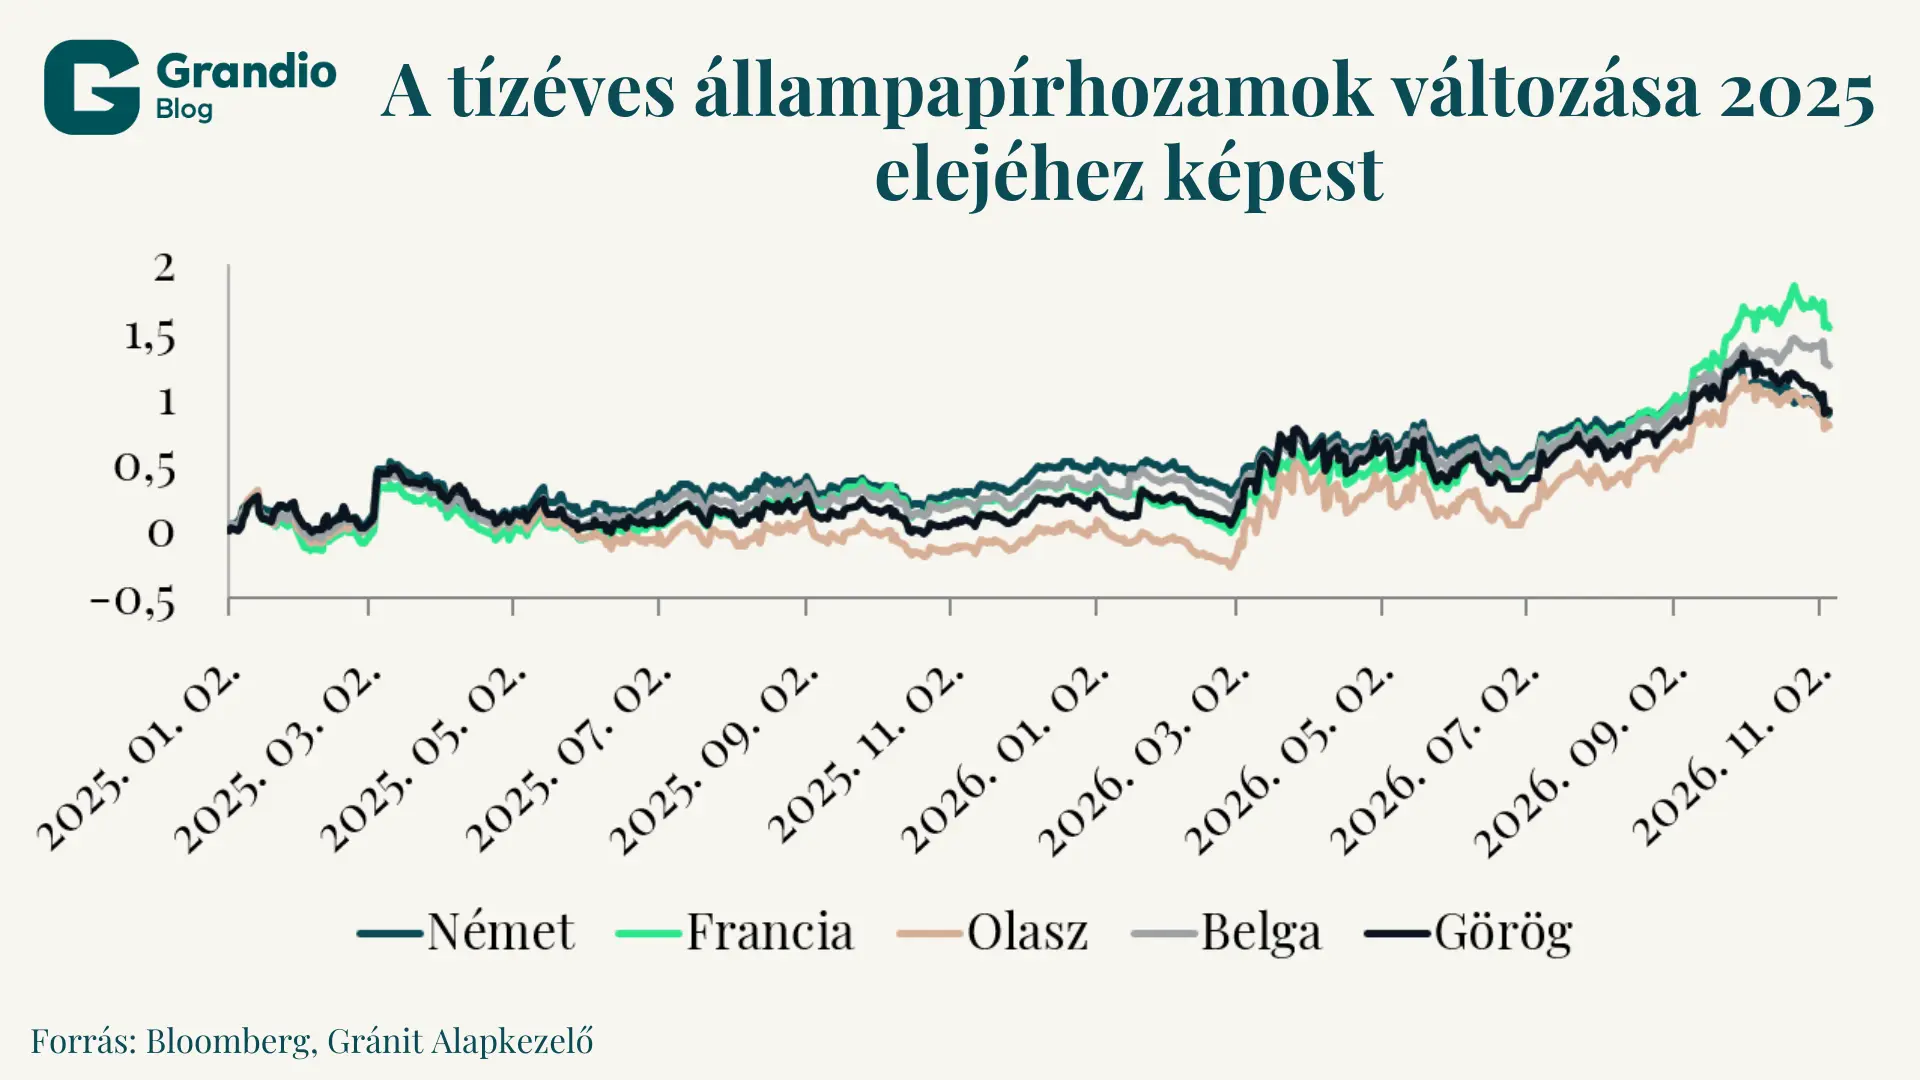
A nominális hozamszintek emelkedésénél még szemléletesebben mutathatják a piaci különbségeket a német 10 éves Bundhoz viszonyított hozamfelárak (spreadek).
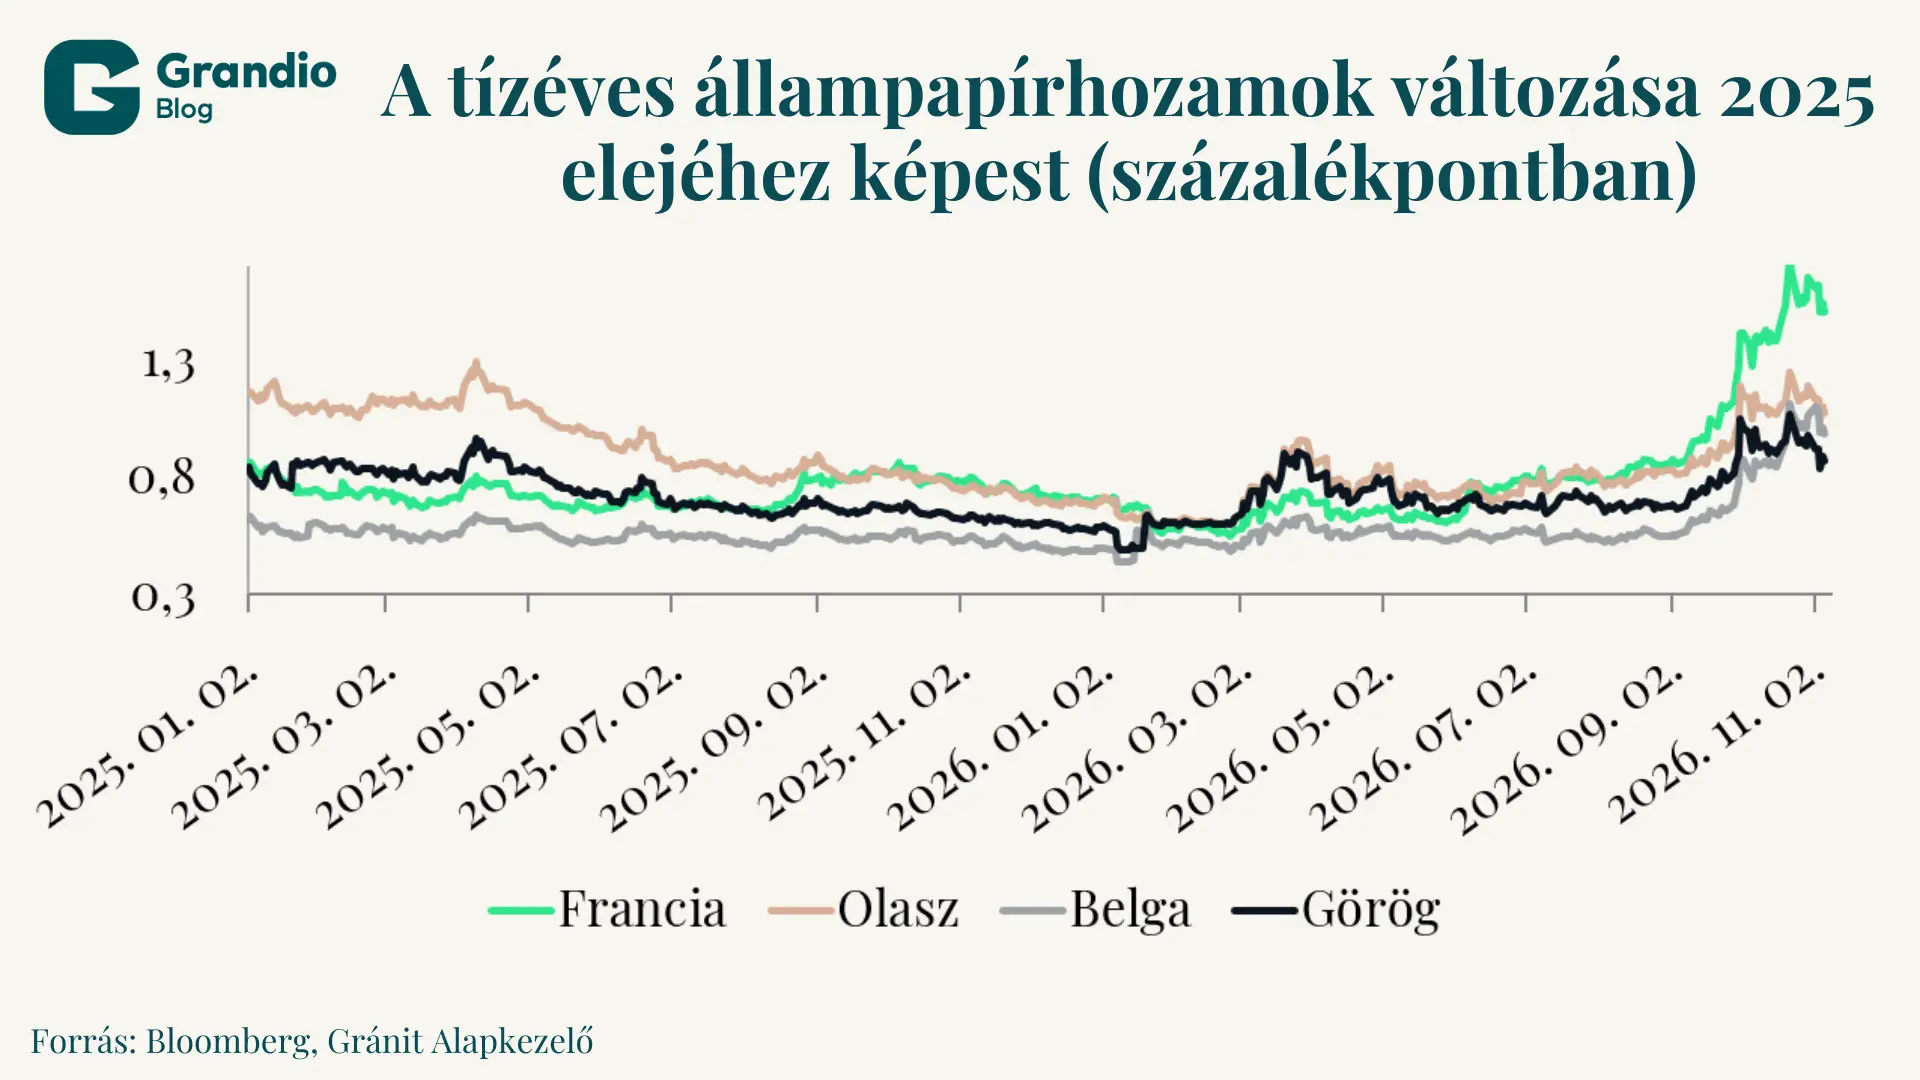
A vizsgált országok közül Görögország és Olaszország esetében a piaci reakciók azért torzítanak, mert a befektetők gyakran régi sablonok alapján kereskednek, figyelmen kívül hagyva a konkrét makrogazdasági pályák elválását.
| Ország | Reál-GDP-növekedés | Költségvetési egyenleg (% GDP) | Elsődleges (primer) egyenleg | Államadósság (% GDP) |
| Franciaország | 0,8% | –5,1% | –2,9% | 115,6% |
| Görögország | 2,1% | +1,7% | +4,9% | 146,1% |
| Olaszország | 0,5% | –3,1% | +0,8% | 137,1% |
| Belgium | 0,9% | –5,2% | –3,0% | 108,1% |
Forrás: Bloomberg, Trading Economics, Gránit Alapkezelő (2025-ös év végi adatok)
Görögország fundamentális fordulata kiemelkedő. Az ország stabil elsődleges költségvetési többletet ér el, miközben adósságrátája a kontinensen az egyik leggyorsabb ütemben csökken. Bár az adósságállomány továbbra is magas, annak jelentős része hosszú futamidejű, rögzített kamatozású mentőhitelekből áll, így a hozamemelkedés rövid távon kevésbé érinti az adósságterheket. A kedvező folyamatokat az erőteljes GDP-növekedés is támogatja.
Bár Olaszország adósságszintje magas, az olasz kormány költségvetési fegyelme stabilabb a vártnál. A primer egyenleg visszatért a pozitív tartományba, és a kormány kerüli a brüsszeli fiskális szabályokkal való nyílt konfrontációt. A lakossági állampapír-vásárlási programok révén az adósság egy része belföldi kezekbe került, ami tompítja a külföldi eladási hullámok hatását.
Belgium hagyományosan a magországok közé tartozik, de költségvetési deficitje tartósan magas, és adósságrátája újra emelkedő pályát mutat. A belga felár emelkedése mögött valós fiskális aggodalmak húzódhatnak meg, ami indokolja, hogy a piac óvatosabb a belga papírokkal szemben, hasonlóan a francia helyzethez.
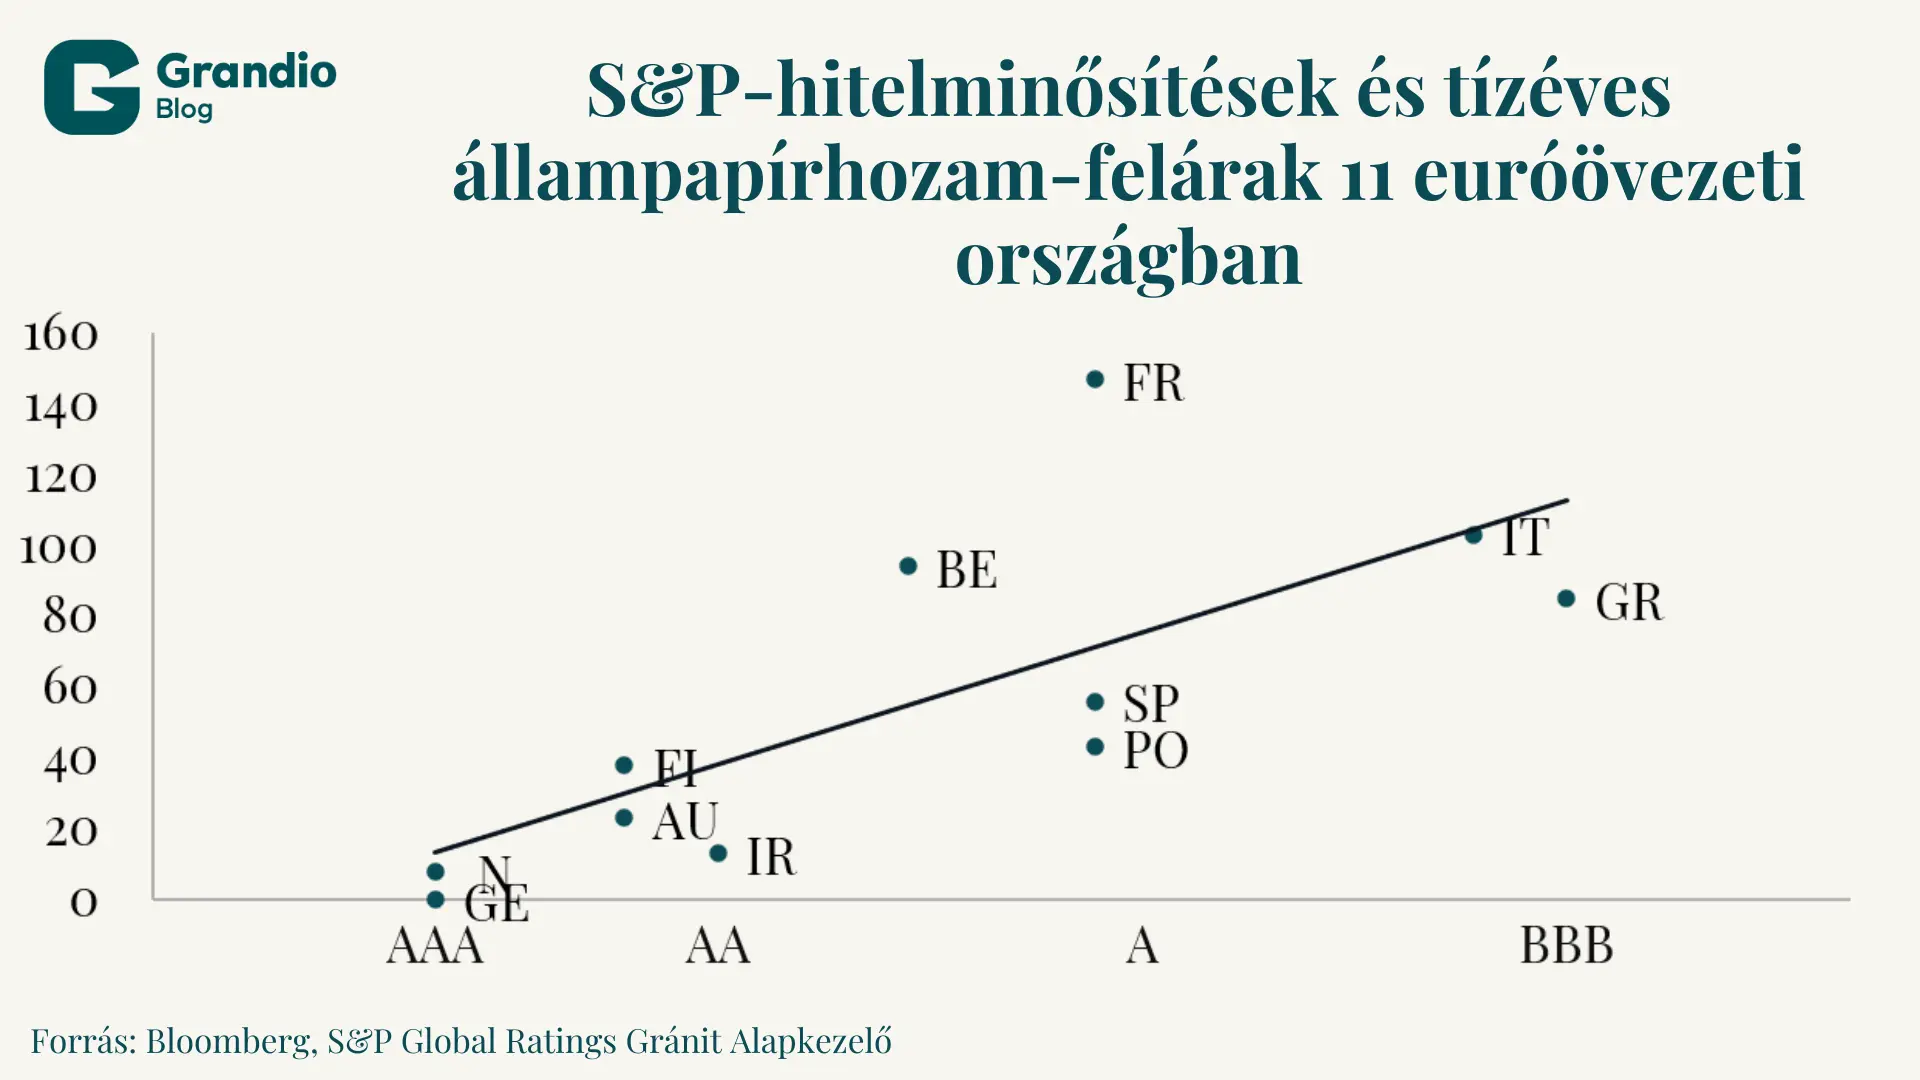
A hitelminősítések és a német Bundhoz viszonyított hozamfelárak összevetése további különbségekre világít rá az egyes országok piaci megítélésében. Görögország a regressziós egyenes alatt helyezkedik el, vagyis hozamfelára alacsonyabb annál, mint amit a hitelminősítések és a hozamfelárak közötti összefüggés alapján várnánk. Ez összhangban lehet az ország javuló gazdasági fundamentumaival. Olaszország ezzel szemben az egyenes közelében található, így esetében nem figyelhető meg jelentős eltérés a becsült értéktől. Franciaország és Belgium ugyanakkor a regressziós egyenes felett helyezkedik el, ami arra utalhat, hogy a piac a politikai és költségvetési bizonytalanság miatt magasabb kockázati prémiumot vár el ezen országok állampapírjainak tartásáért.
Konklúzió
A kötvénypiaci eladási hullámot követően a megemelkedett nominális hozamok vonzó beszállási lehetőséget jelenthetnek a korábban biztonságosnak tekintett eszközök esetében. A látszólag kedvező értékeltség mögött azonban komoly strukturális kockázatok rejtőzhetnek. A francia spreadek tágulása nem véletlen, hiszen a politikai bizonytalanság, a 2027-es választások közeledte és a költségvetési konszolidáció nehézségei továbbra is nyomás alatt tartják a piacot. A leminősítések kockázata fennáll, az EKB transzmissziós védelmi eszköze (TPI) pedig nem jelent automatikus védelmet.
Görögország és Olaszország esetében ezzel szemben a hozamemelkedés részben a piaci fertőzés következménye lehet. Mindkét országban javuló gazdasági fundamentumok figyelhetők meg: Görögország stabil elsődleges többletet és dinamikus növekedést mutat, Olaszország kilátásai pedig szintén kedvezőbbé váltak.
A befektetők számára ezért kulcskérdés, hogy a strukturális kihívásokkal küzdő Franciaországban keresik-e a magasabb hozamot, vagy inkább azokban az országokban, ahol a javuló fundamentumok ellenére a piaci átárazódás miatt tágultak a Bundhoz viszonyított spreadek.
A cikk rövidebb változata 2026.11.10-én a Világgazdaságon jelent meg.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.


