Évtizedeken keresztül az amerikai közműszektor (utilities) a tőkepiacok unalmasabb szegletének számított. A befektetők defenzív eszközként tekintettek az áramtermelőkre, amelyektől stabil osztalékot, de minimális növekedést vártak. Ez a paradigma azonban megváltozott az elmúlt években. A mesterséges intelligencia térnyerése, az adatközpontokra irányuló beruházások és az ipari elektrifikáció olyan ugrásszerű áramigényt szabadítottak az amerikai hálózatra, amelyre régóta nem volt példa. Az elektromos járművek, a hőszivattyúk, az automatizált ipari folyamatok és az adatközpontok terjedése nemcsak a villamosenergia-fogyasztást növeli, hanem az energiatermelési, átviteli és elosztási infrastruktúra fejlesztését is szükségessé teszi. Mindez jelentős beruházási hullámot indított el az amerikai energiaszektorban, amelynek haszonélvezői között nemcsak a közművállalatok, hanem a hálózatfejlesztéshez és az energiatermeléshez szükséges technológiákat szállító cégek is megjelentek.
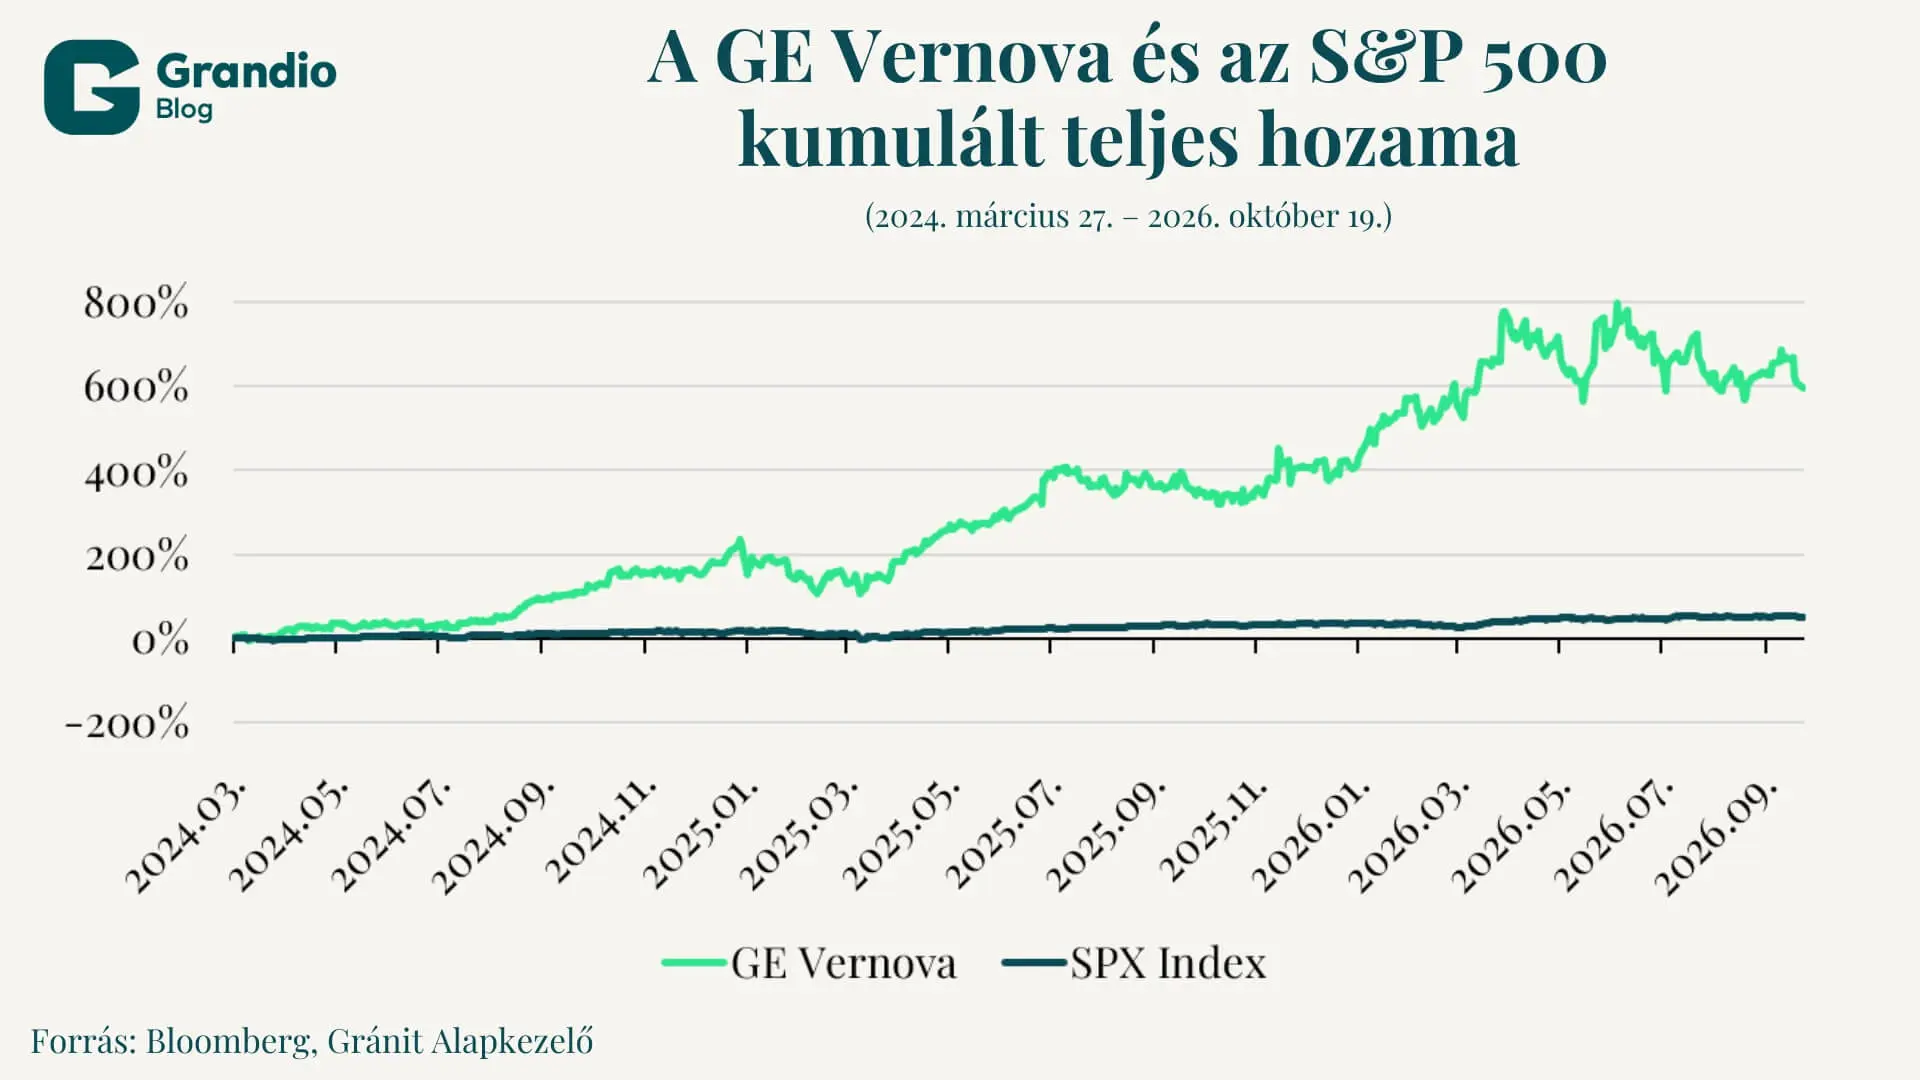
A folyamat egyik közvetlen haszonélvezője a GE Vernova, amely gázturbinákkal, szélerőművekkel, valamint a villamosenergia-hálózatok fejlesztéséhez szükséges berendezésekkel és technológiákkal van jelen a piacon. A vállalat így egyszerre profitálhat a növekvő áramtermelési igényből, a megújuló energiaforrások integrációjából és a hálózatok korszerűsítéséből. A General Electricből történt 2024. áprilisi leválása és önálló tőzsdei megjelenése óta a vállalat jelentős mértékben felülteljesítette az S&P 500 indexet.
Az elektrifikáció térnyerése mellett az elmúlt években az atomenergia is ismét stratégiai jelentőségre tett szert. A növekvő villamosenergia-igény kielégítése egyre inkább felértékelte azokat az energiatermelési kapacitásokat, amelyek nagy rendelkezésre állás mellett, alacsony szén-dioxid-kibocsátással képesek stabilan ellátni a hálózatot.
A trend egyik legfontosabb mozgatórugóját a technológiai óriások, az úgynevezett hyperscalerek jelentik, amelyek az AI-modellek betanításához és futtatásához szükséges adatközpontok energiaigényének robbanásszerű növekedésével szembesülnek. Számukra nem elegendő az időjárásfüggő megújuló energiaforrások önálló alkalmazása: a nap 24 órájában rendelkezésre álló, kiszámítható, alacsony szén-dioxid-kibocsátású villamos energiára is szükségük van. Ez a felismerés jelentősen hozzájárult a nukleáris energia újjáéledéséhez, amelynek tőkepiaci nyertesei között olyan független áramtermelők emelkedtek ki, mint a Constellation Energy (CEG) és a Vistra (VST). Meglévő termelőkapacitásaikra és kedvező piaci pozíciójukra támaszkodva ezek a vállalatok közvetlenül is kiszolgálhatják a technológiai szektor növekvő energiaigényét, többek között hosszú távú áramvásárlási megállapodásokon (PPA-kon) keresztül. Az ilyen szerződések lehetőséget teremthetnek arra, hogy a termelők a nagyvállalati ügyfelek számára biztosított, hosszú távú és megbízható energiaellátást kedvezőbb árazással monetizálják.
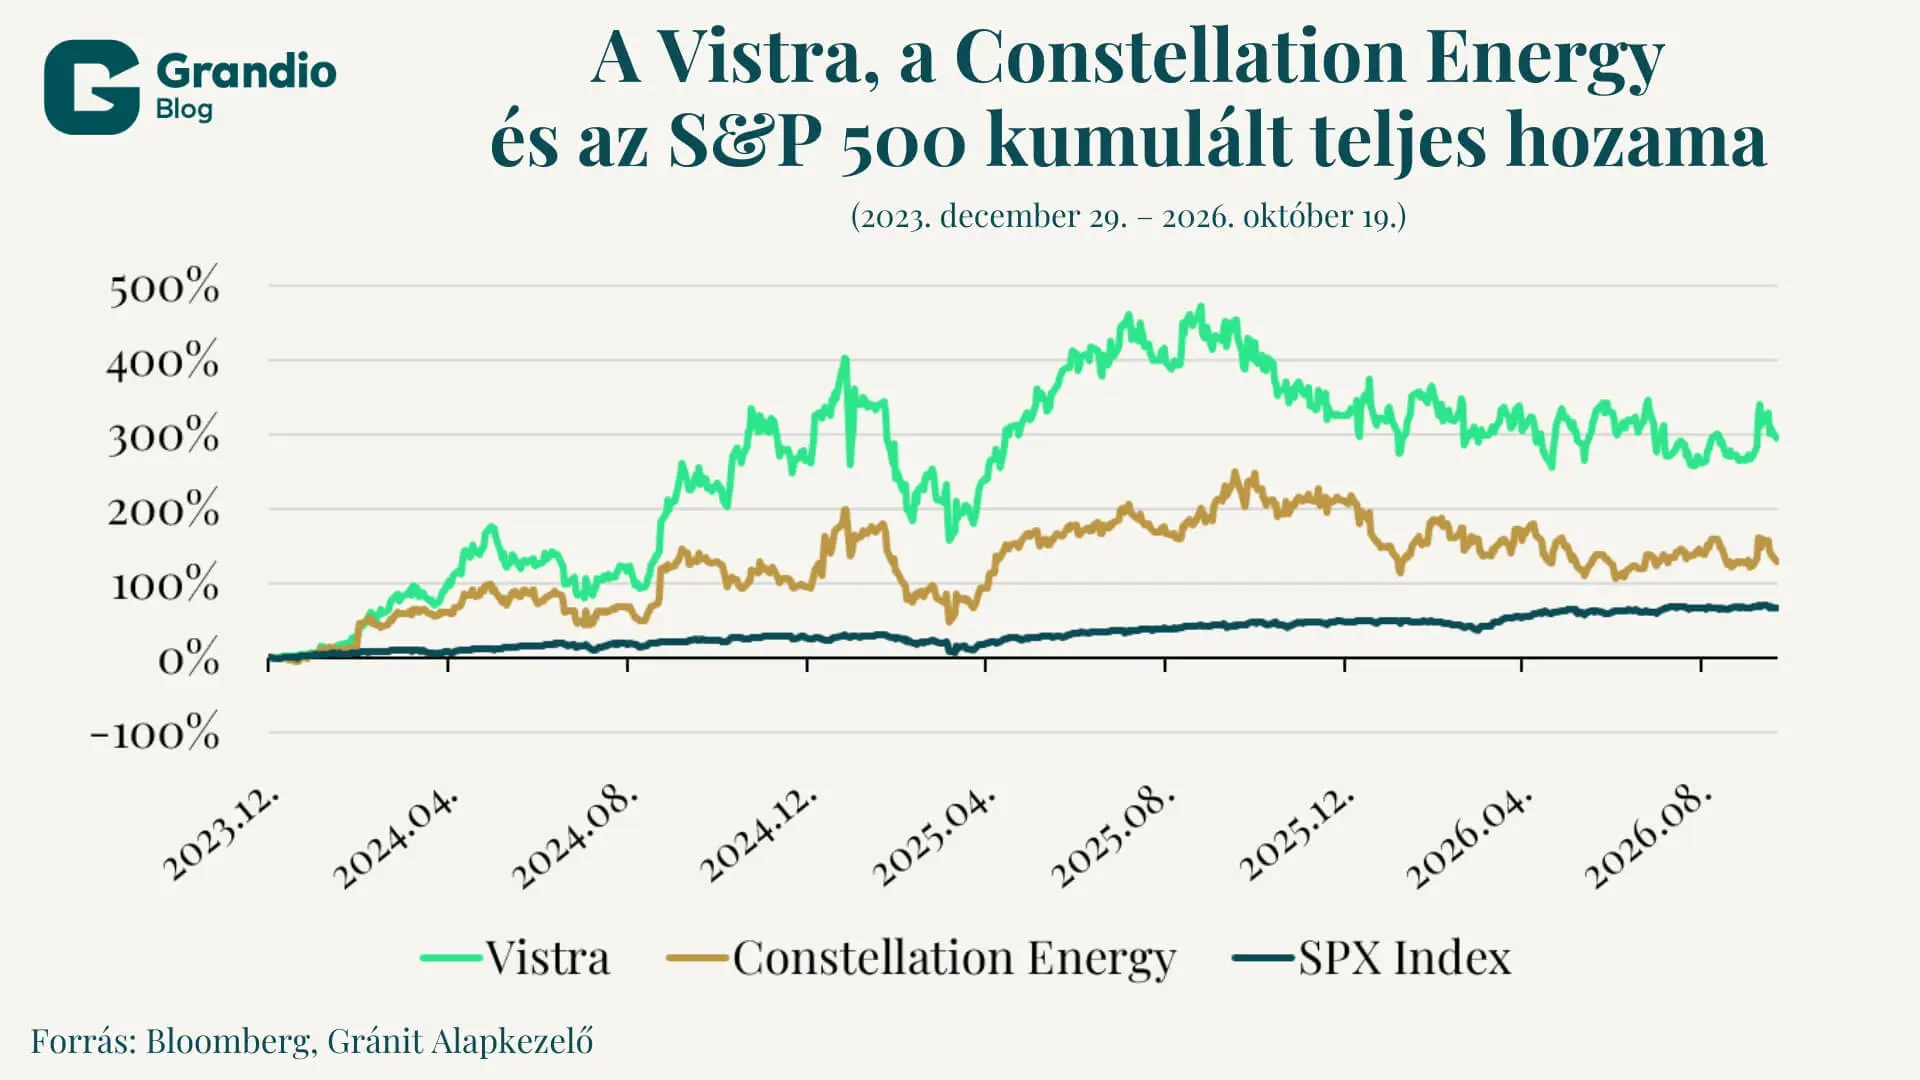
Közelmúltbeli katalizátorok
Az elmúlt hónapok vállalati hírei jól mutatják, hogy a szektor növekedési pályára állt, a szereplők pedig folyamatosan bővítik kapacitásaikat.
A Constellation Energy (CEG), amely az USA legnagyobb karbonmentes áramtermelője, a Microsofttal kötött megállapodás után 2026-ban tovább fokozta a tempót. A Google-lel egy 20 éves áramvásárlási szerződést kötött, amely 890 MW új nukleáris kapacitás létrehozását támogatja 11 meglévő reaktor teljesítménynövelésével. Emellett egy külön, 15 éves megállapodás 2700 MW meglévő termelőkapacitásra vonatkozik. Az Amazonnal a marylandi Calvert Cliffs atomerőműhöz kapcsolódóan 20 éves, 690 MW-os áramvásárlási szerződés született, amelyből 190 MW tervezett kapacitásbővítés; a megállapodás több mint 3 milliárd dollárnyi infrastrukturális beruházást tesz lehetővé. A Walmarttal is hosszú távú áramvásárlási szerződést kötött. A 2026 januárjában lezárt Calpine-felvásárlással a Constellation nukleáris flottáját rugalmas földgáz- és geotermikus termelőkapacitásokkal egészítette ki, miközben meglévő reaktorai közül a Nine Mile Point 1-es blokkjának és a Ginna erőműnek a működési engedélyét 2049-ig szeretné meghosszabbítani.
A Vistra (VST) kiválóan lovagolja meg az energiaéhséget az észak-virginiai adatközpont-koncentrációt kiszolgáló PJM-ben és a texasi ERCOT-ban. A cég három, 20 évre szóló áramvásárlási szerződést kötött a Metával, összesen mintegy 2,6 GW nukleáris kapacitásra: 2176 MW meglévő termelésre és további 433 MW tervezett kapacitásbővítésre. Az áramszállítás 2026 végén indul, a teljes kapacitás pedig várhatóan 2034-re áll rendelkezésre. A nukleáris üzletág mellett a Vistra a Cogentrix tervezett felvásárlásával további 5,5 GW gázerőművi kapacitással bővítené portfólióját. A legfrissebb, 2026. októberi fejlemény pedig, hogy az amerikai Energiaügyi Minisztérium (DOE) legfeljebb 4,2 milliárd dolláros feltételes hitelkötelezettség-vállalást jelentett be a Vistra pennsylvaniai és ohiói atomerőműveinek modernizálására és kapacitásbővítésére.
Constellation és Vistra stratégiája
Bár a befektetők gyakran egy kalap alá veszik a két óriást, üzleti modelljük és eszközportfóliójuk között jelentős különbségek figyelhetők meg.
A piaci kitettséget tekintve a Vistra egyik legnagyobb előnye az erős texasi jelenléte. Az ERCOT villamosenergia-piacán a helyi ipari beruházások és az adatközpontok terjedése miatt jelentősen növekedhet az energiaigény. Az ERCOT ráadásul úgynevezett energy-only típusú piac, ahol a PJM-hez hasonló önálló kapacitáspiac helyett elsősorban az értékesített villamos energia és a rendszerszintű szolgáltatások biztosítják a bevételeket. A kereslet megugrásakor kialakuló magas áramárak kedvező lehetőségeket teremthetnek a Vistra számára, bár a tényleges eredményességet a hosszú távú szerződések és a fedezeti ügyletek is jelentősen befolyásolják. Ezzel szemben a Constellation nukleáris kapacitásainak jelentős része a PJM és a New York-i NYISO területén található, ahol a villamosenergia-értékesítés mellett a kapacitáspiac is bevételi lehetőséget biztosít. A Calpine felvásárlásával ugyanakkor a Constellation földrajzi jelenléte is jelentősen kiszélesedett.
Az eszközportfóliót tekintve a Constellation egyik legfontosabb versenyelőnyét továbbra is a kiterjedt nukleáris flottája jelenti, amely nagy rendelkezésre állás mellett képes alacsony szén-dioxid-kibocsátású villamos energiát termelni. A Calpine megvásárlásával azonban jelentős földgáztüzelésű kapacitásokkal és kiterjedt energiakereskedelmi, illetve értékesítési üzletággal bővült, így működése is diverzifikáltabbá vált. A Vistra termelőportfóliója szintén sokszínű: a nukleáris erőművek mellett földgáz- és széntüzelésű kapacitásokkal, valamint akkumulátoros energiatárolókkal is rendelkezik. Ez lehetővé teszi számára, hogy a folyamatos áramtermelés mellett a villamosenergia-kereslet és a megújuló energiaforrások termelésének ingadozásához is alkalmazkodjon, és rugalmas kapacitásaival további piaci lehetőségeket használjon ki.
Jövőbeli kilátások
A következő években a növekedés fő motorját várhatóan a meglévő reaktorok teljesítménynövelése (uprates), valamint a hosszú távú áramvásárlási szerződések adhatják. Hosszabb távon a kis moduláris reaktorok (SMR-ek) is új lehetőségeket teremthetnek, bár széles körű alkalmazásuk egyelőre technológiai, szabályozási és finanszírozási bizonytalanságokkal jár.
A legforróbb jövőbeli kérdések főként a szabályozói kockázatok körül körvonalazódnak. Kiemelt kérdés, hogy a Szövetségi Energiaszabályozási Bizottság (FERC) és a hálózatüzemeltetők milyen feltételekkel teszik lehetővé az adatközpontok közvetlen, erőművek mellé telepített csatlakozását, illetve hogyan osztják meg a kapcsolódó hálózati költségeket. Ha a hatóságok a lakossági fogyasztók védelmében szigorítanak, az lassíthatja az új megállapodások megvalósítását, ami negatívan hathat az ebből profitáló cégek bevételére.
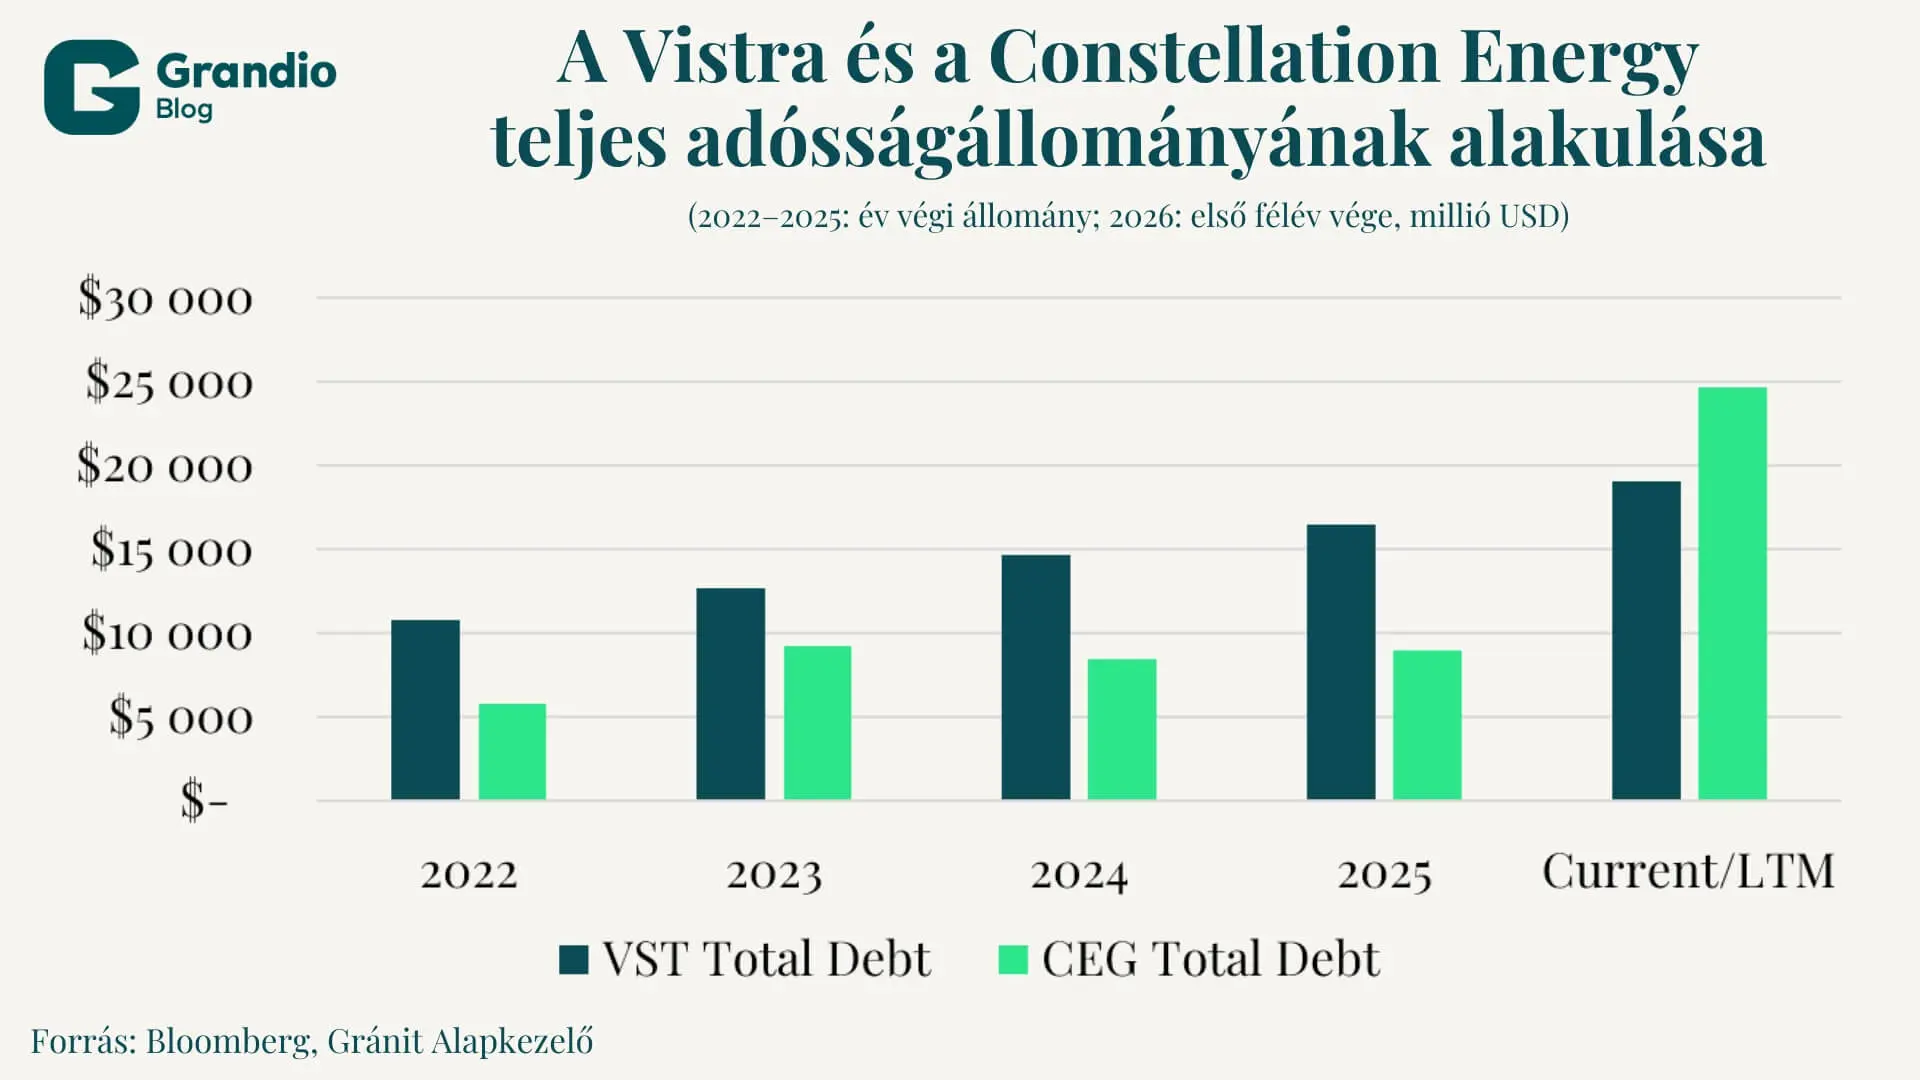
További kockázatot jelenthet az eladósodottság növekedése. A Constellation Energy teljes adósságállománya a Calpine-tranzakció és a kapcsolódó finanszírozás nyomán a 2025 végi 9 milliárd dollár körüli szintről 2026 első félévének végére 24,7 milliárd dollárra emelkedett. A Vistra teljes adóssága is jelentősen nőtt az elmúlt években, ami a magasabb hozamkörnyezetben kockázatot jelenthet a befektetők számára.
Összességében a Constellation Energy és a Vistra már nem csupán hagyományos áramtermelők, hanem az AI-infrastruktúra egyre fontosabb energiaellátói is. Bár a két vállalat eszközösszetétele és stratégiája eltérő, mindketten a techszektor növekvő energiaigényének közvetlen haszonélvezői lehetnek. A rövid távú árfolyam-ingadozások és a szabályozói bizonytalanságok ugyan óvatosságra intenek, a folyamatosan rendelkezésre álló villamos energia iránti kereslet és az elektrifikáció hosszú távon is kedvező lehetőségeket teremthet számukra. A részvények vonzereje ugyanakkor attól is függ, hogy ezekből a kilátásokból mennyit árazott már be a piac.
A cikk rövidebb változata először a Világgazdaságon jelent meg.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.