A Tesla legtöbbet mutogatott autójának bemutatója inkább hasonlított egy rakétatesztre, mint egy autós premierre. A SpaceX McGregorban lévő tesztbázisán tartott eseményen az autó egy rámpán fejjel lefelé is megtapadt, és átugrott egy sor Tesla fölött. A vezetőülésben egy SpaceX űrruhás próbababa ült, ami nem véletlen, hiszen Musk saját, eredeti Roadsterje 2018 óta kering a Nap körül, miután az első Falcon Heavy egy hasonló bábuval, a Starmannel együtt felvitte az űrbe.
A mérnöki teljesítmény vitathatatlan, befektetőként azonban egy egészen más kérdést kell feltennünk. Ha valaki egy ilyen bemutató után Tesla-részvényt vásárol, akkor egy autógyártóba fekteti a pénzét, vagy valójában arra fogad, hogy Musk a következő időszakban átszervezi a cégeit?
Három változat, de egyiknek sincs ára
Kezdjük azzal, mit is mutatott be pontosan a Tesla, mert valójában három különböző autóról van szó. A Performance a közúti alapmodell, amelyben nincsenek fúvókák, viszont aktív aerodinamikát, és az autót az úthoz szívó ventilátorokat kap. A korlátozott számban kínált Thrust ezt hátsó hideggázos fúvókákkal egészíti ki, az egyszemélyes Rocket pedig valóban repülni is tud, de csak meghívásos úton lehet megvenni, és közúton nem engedélyezett. A Tesla szerint a Roadster álló helyzetből 0,81 másodperc alatt gyorsul 60 mérföld per órára (nagyjából 97 km/h), a gyártás pedig 2028-ban indulhat. Ám ez nyolc év csúszást jelent, hiszen az autót még 2017-ben mutatták be 200 ezer dolláros alapárral, a szállítást pedig akkor 2020-ra ígérték.
Az 50 ezer dollár, amelyet sokan a Roadster áraként idéznek, a valóságban nem a vételár, hanem a Performance változat foglalója, amelyből 5 ezret azonnal, 45 ezret pedig tíz napon belül kell kifizetni. A Thrust változatnál ugyanez 250 ezer dollár, végleges árat viszont a Tesla egyik változatra sem közölt. A foglalási szerződés szerint a teljes összeg visszajár, amíg a vevő a meghívás után nem konfigurálja az autóját, ugyanakkor a Tesla sem azt nem garantálja, hogy mikor szállít, sem azt, hogy egyáltalán szállít-e, az ár pedig csak becslés.
Ha el is készül, a Roadster a Tesla pénzügyi eredményeiben szinte alig lesz majd látható: elemzői becslések szerint ugyanis évi mindössze 2 ezer darab eladásával kalkulálnak, miközben a Tesla tavaly 1,64 millió autót szállított ki. Még ha darabonként 250 ezer dollárral is számolunk, ez is csak fél milliárd dollárt hozna, ami a tavalyi 94,8 milliárd dolláros árbevételnek mindössze 0,5 százaléka.
Termék vagy kirakat?
Sokan puszta marketingfogásnak tartják a repülő változatot, amiben van valamennyi igazság. Autóként a Rocket nem igazán érdekes, hiszen nem lehet az utcán használni, ezért a vevők többsége valószínűleg a sima Roadstert választja. Erre utal az is, hogy a Tesla saját negyedéves anyaga a Roadster gyártókapacitását még meghatározatlanként, a projektet pedig tervezési fázisban tünteti fel. A bemutató tehát elsősorban a részvényeseknek szólt, azt üzenve, hogy a Tesla olyan technológiát is meg tud valósítani, amire egy hagyományos autógyártó nem képes. Ez az üzenet is szerepet játszhat a Tesla magas piaci értékeltségében.
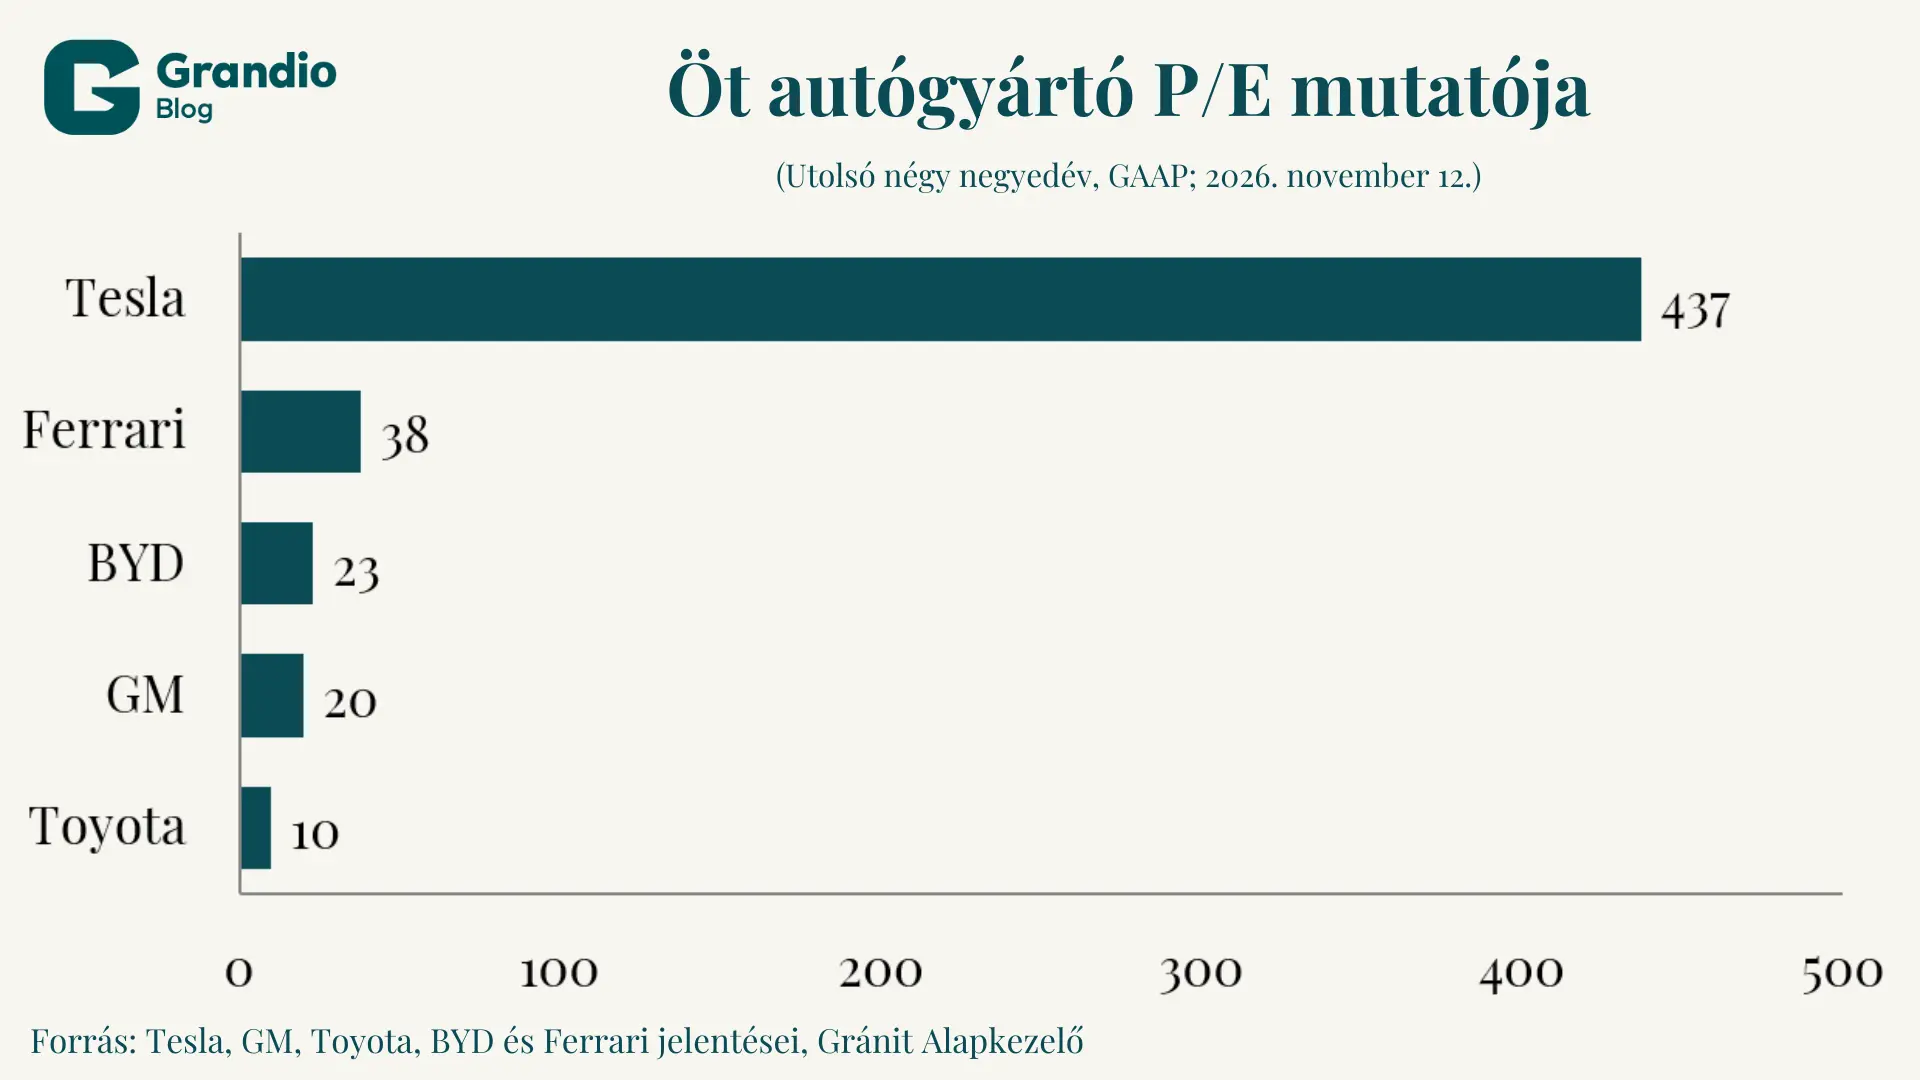
Ezt jól mutatja az árazás is, hiszen a november 12-i záróárak és az elmúlt négy negyedév GAAP szerinti eredménye alapján a Tesla nagyjából 437-szeres P/E mellett forog, miközben a Toyota 10-szeres, a GM 20-szoros, a BYD 23-szoros, a Ferrari pedig 38-szoros szorzón. Ha a piac a Teslát egyszerű sportautómárkaként árazná, a szorzója valahol a Ferrari körül lenne, ami arra utal, hogy a befektetők jelentős értéket tulajdonítanak a Tesla jövőbeli üzletágainak és növekedési kilátásainak. Ide tartozik az 1,74 millió aktív előfizetésnél tartó FSD önvezető szoftver, az Austinban szeptember óta utasokat szállító Cybercab robotaxi, és a Fremontban gyártásba vett Optimus humanoid robot.
Ráadásul a Tesla idei kilenchavi eredményében 863 millió dollárnyi papírnyereség is van a SpaceX részvényeinek átértékeléséből, vagyis a SpaceX már most is felfelé húzza a Tesla profitját, nélküle pedig a szorzó még ennél is magasabb lenne. A pénz közben valóban a jövőbeli termékekre megy, hiszen a kutatási és fejlesztési kiadások a harmadik negyedévben egy év alatt 1,63 milliárdról 2,76 milliárd dollárra nőttek, főként az AI és az Optimus miatt, így ma már a bevétel 10 százalékát viszik el.
A részvény nem repült
Ha a bemutató a részvényeseknek szólt, a lelkesedésük nem tartott sokáig, hiszen október 16-án a Tesla tőzsdenyitás előtt még mintegy 4 százalékkal emelkedett, a napot viszont 2,1 százalékos eséssel, 354,72 dolláron zárta. Mivel a Nasdaq Composite aznap szintén 2,1 százalékot esett, a részvény egyszerűen a piaccal együtt mozgott, az aznapi záróár alapján nem azonosítható egyértelmű pozitív Roadster-hatás. A piacnál érdemben csak a következő héten teljesített jobban, október 19-én 3,8, október 21-én pedig 3,4 százalékkal emelkedett, miközben a Nasdaq mindkét napon 1,1 százalékkal erősödött. Ekkorra viszont már a fúzió volt a fő téma, előbb a Tesla közgyűlési meghívója, majd a SpaceX befektetői hívása miatt.
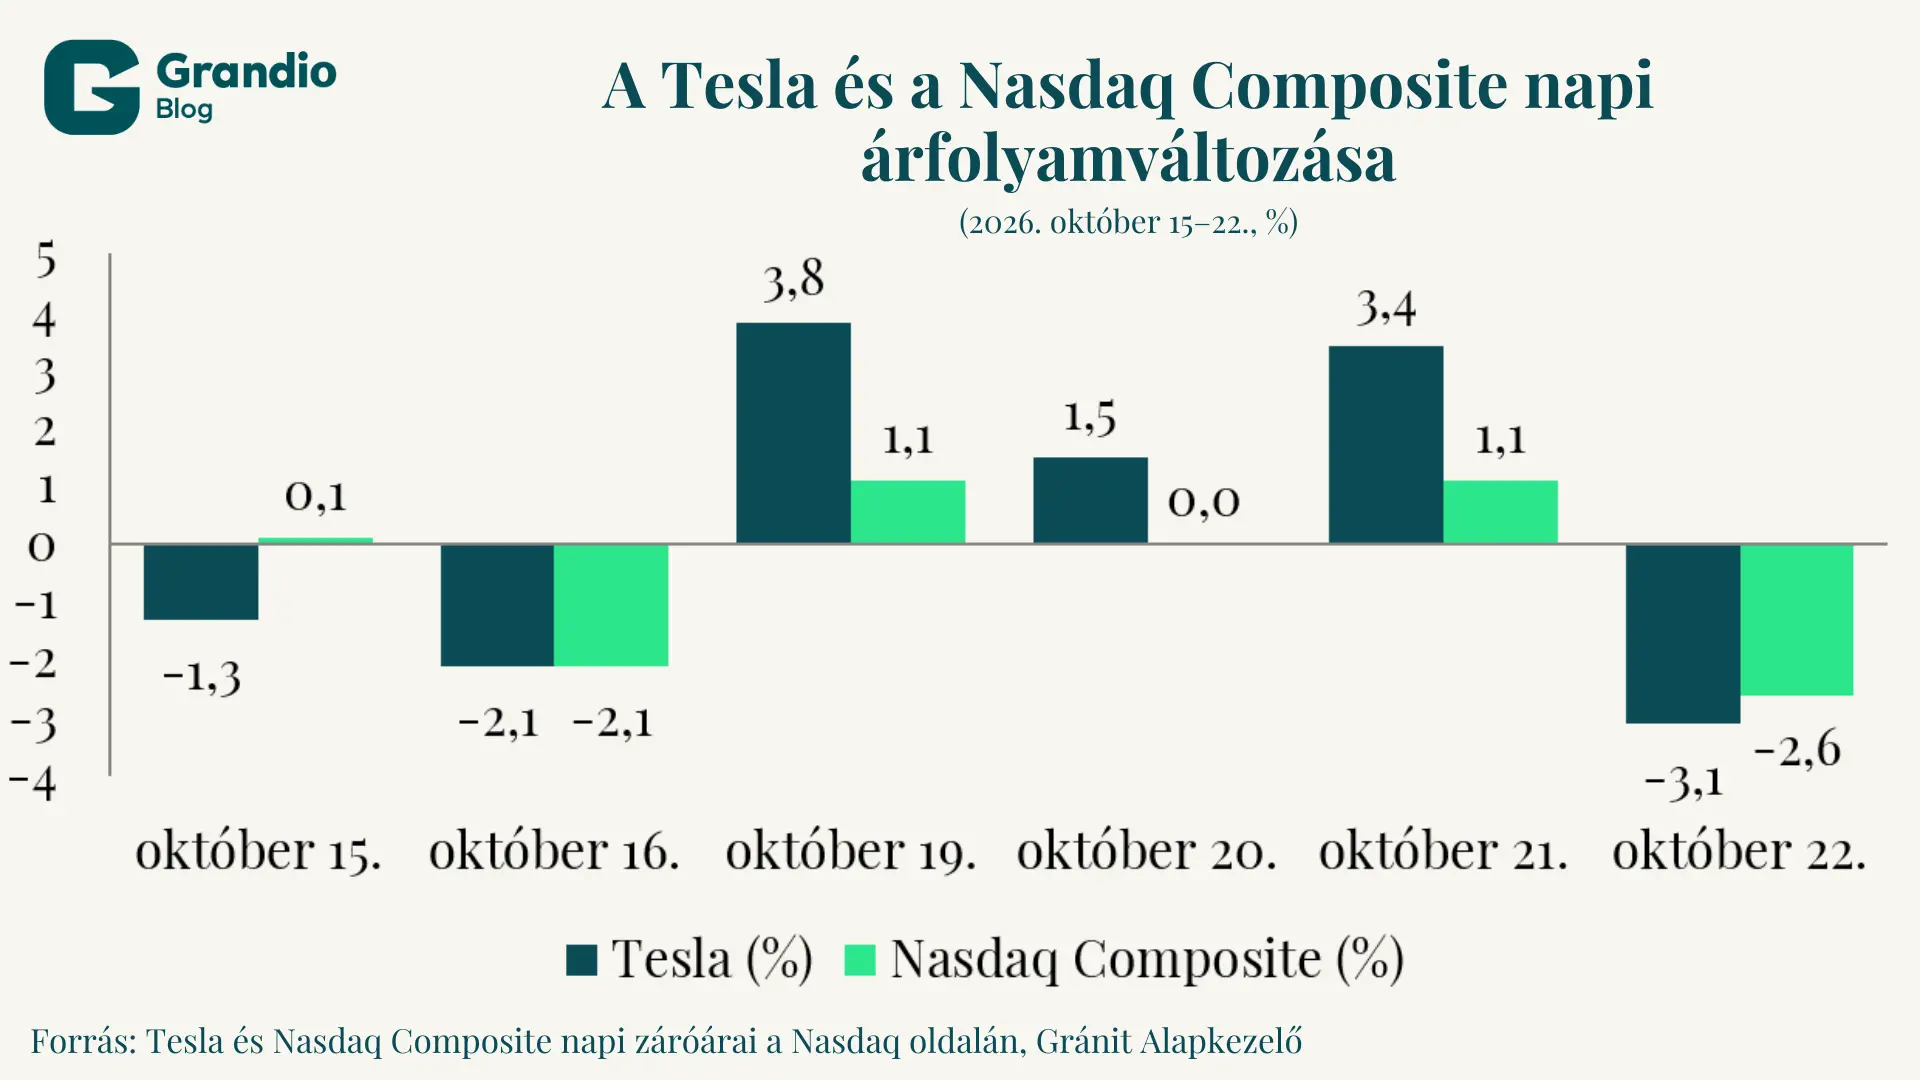
Az október 21-i gyorsjelentés sem hozott jó híreket, hiszen az árbevétel 28,05 milliárd dolláron stagnált, az autós üzletág 3 százalékkal 20,56 milliárdra, az energetikai pedig 16 százalékkal 2,88 milliárdra esett, nőni viszont egyedül a szolgáltatások tudtak 33 százalékkal. Közben a működési költségek egy év alatt 3,43 milliárdról 4,78 milliárd dollárra emelkedtek, így a működési eredmény 1,62 milliárdról 718 millió dollárra esett vissza, a marzs pedig 2,6 százalékra szűkült. A kiigazított EPS ugyan jobb lett a vártnál, 0,45 helyett 0,48 dollár, a részvény mégis 3,1 százalékot veszített október 22-én, igaz, aznap a Nasdaq is 2,6 százalékot esett. A gyenge autós számokat a piac tehát meglepően nyugodtan fogadta, az árfolyam ugyanakkor november 12-én is 12 százalékkal alacsonyabb volt, mint az év elején. November 5-én, a félidős választások után a Tesla egyetlen nap alatt 10,8, a SpaceX 9 százalékot esett, a Nasdaq pedig 5,5 százalékkal zuhant, mert a demokraták győzelme után a piac az AI adatközpontok építésének lassulásától tartott.
A valódi rakéta a fúzió
A júniusban tőzsdére lépett SpaceX október 20-i gyorsjelentésében 14,6 milliárd dolláros negyedéves árbevételről számolt be, ami 161 százalékos éves növekedés, ennek pedig már több mint fele abból az AI üzletágból jön, amelynek űrbeli adatközpontokra vonatkozó terveiről korábbi cikkemben már írtam. A befektetői híváson Musk kiállt az egyesülés mellett, bár hozzátette, hogy ehhez a részvényesek támogatása is kell. Azt is elmondta, hogy a tulajdonosok kérésére mindkét cég független igazgatókból álló különbizottságot hozott létre, ezek azonban még semmilyen feltételben nem állapodtak meg, ő maga pedig érintett félként nem vehet részt a munkájukban. A Barclays elemzője arra számít, hogy a SpaceX részvénycserével vásárolhatja meg a Teslát, amit akár már a Tesla december 3-i közgyűlése előtt bejelenthetnek. Ebben az esetben Musk a közös cég gazdasági érdekeltségének nagyjából 37, szavazatainak pedig 56 százalékát birtokolná. A Bloomberg november 12-i értesülése szerint a tárgyalások haladnak és a bejelentés akár decemberben jöhet, de 2027 eleje is szóba került. Az egyik fő kérdés az, hogyan különítsék el a Tesla kínai működését, ami a SpaceX amerikai védelmi szerződései miatt különösen érzékeny.
A Tesla kisrészvényesei szempontjából itt jön a lényeg, hiszen Musk a Teslának csak 19,8 százalékát birtokolja, a SpaceX szavazati jogainak viszont a tőzsdei tájékoztató szerint több mint 80 százalékát ellenőrzi. A SpaceX negyedéves jelentése ráadásul ki is mondja, hogy egy ügyletet a különbizottság és az igazgatótanács mellett az irányító részvényesnek, vagyis Musknak is jóvá kell hagynia. A két cég már most is összefonódik, hiszen Ira Ehrenpreis mindkét igazgatótanácsban ott ül, a Tesla idén kilenc hónap alatt 626 millió dollár bevételt könyvelt el abból, hogy a SpaceX Megapack ipari akkumulátorokat vásárolt tőle, 2 milliárd dolláros xAI befektetése pedig SpaceX részvénnyé alakult. A kisrészvényeseknek tehát az a kérdés, hogy mekkora prémiumot tud nekik kialkudni a különbizottság egy olyan ügyletben, ahol a legnagyobb részvényes mindkét oldalon érdekelt.
Ahol tényleg repülnek
Ha megnézzük a légitaxik piacát, vagyis az elektromos, függőlegesen fel- és leszálló járművek (eVTOL) világát, egészen más tempót látunk. A Joby a dubaji légitaxiközlekedésre 2024-ben hat évre szóló kizárólagos jogot kapott, de a november 4-i részvényesi levele szerint a második leszállóhely elkészülte után idén egyelőre csak a pilótával végzett tesztrepülések megkezdését tervezi, az első utasjárat időpontját pedig nem közölte. Az Egyesült Államokban a típusengedélyezés utolsó szakaszában tart, az utasbevétele pedig várhatóan csak 2028-tól gyorsul fel. Az Archer saját közlése szerint elsőként zárta le az amerikai légügyi hatóság (FAA) négy szakaszból álló eljárásának harmadik lépcsőjét, augusztus 9-én pedig megállapodott a Boeinggal a Wisk, az Insitu és a SkyGrid átvételéről, amelyek árát főként saját részvényeiben fizeti ki.
Kínában az EHang 2023-ban elsőként kapott típusengedélyt utasszállító eVTOL járműre, augusztusban viszont visszavonta a 2026-ra adott 600 millió jüanos bevételi előrejelzését, mert egy júniusi légi baleset után a hatóságok lelassították az utasszállítási engedélyek kiadását. Az Xpeng leányvállalata, az Aridge nagyjából 280 ezer dolláros áron, mintegy 7 ezer előrendelést gyűjtött moduláris repülő autójára, a kínai típusengedély azonban még nincs meg.
Európában a szlovák Klein Vision AirCar nevű gépe már légialkalmassági bizonyítvánnyal rendelkezik, több mint 170 órát repült és több mint 500 fel- és leszállást teljesített, a gyártási prototípusát pedig 800 ezer és 1 millió dollár közötti áron kínálják. Igaz, a vezetéséhez pilótaengedély, a felszállásához pedig repülőtér kell. Az intő példák is európaiak, hiszen a Lilium 2025 februárjában másodszor is csődbe ment, a Volocopter pedig a 2024. decemberi csődeljárás után kínai tulajdonoshoz került. Ezek az esetek azt mutatják, hogy egy valódi repülő járműhöz évekig tartó engedélyezés és rengeteg tőke kell.
A 0,81 másodpercnél fontosabb a cserearány
A Roadster így sokkal inkább a fúzió látványos előzetese volt, mintsem a Tesla következő bevételi lába. A részvényesek számára ezért a gyorsulási időnél jóval fontosabb az a cserearány, amelyben a két különbizottság végül megállapodik. A november 12-i záróárak alapján egy Tesla-részvény prémium nélkül nagyjából 2,8 SpaceX részvényt ér, így a következő hetek minden fúziós hírét ehhez a számhoz érdemes mérni. A Joby tervezett dubaji tesztrepülései a kereskedelmi légitaxi-szolgáltatás előkészítésének állásáról adhatnak képet, 2028-ban pedig kiderül, mennyit ért a Roadster ígérete. A Tesla-részvény sorsáról azonban addigra valószínűleg már a fúzió dönt.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.