


Erős eredmények, töretlen kereslet
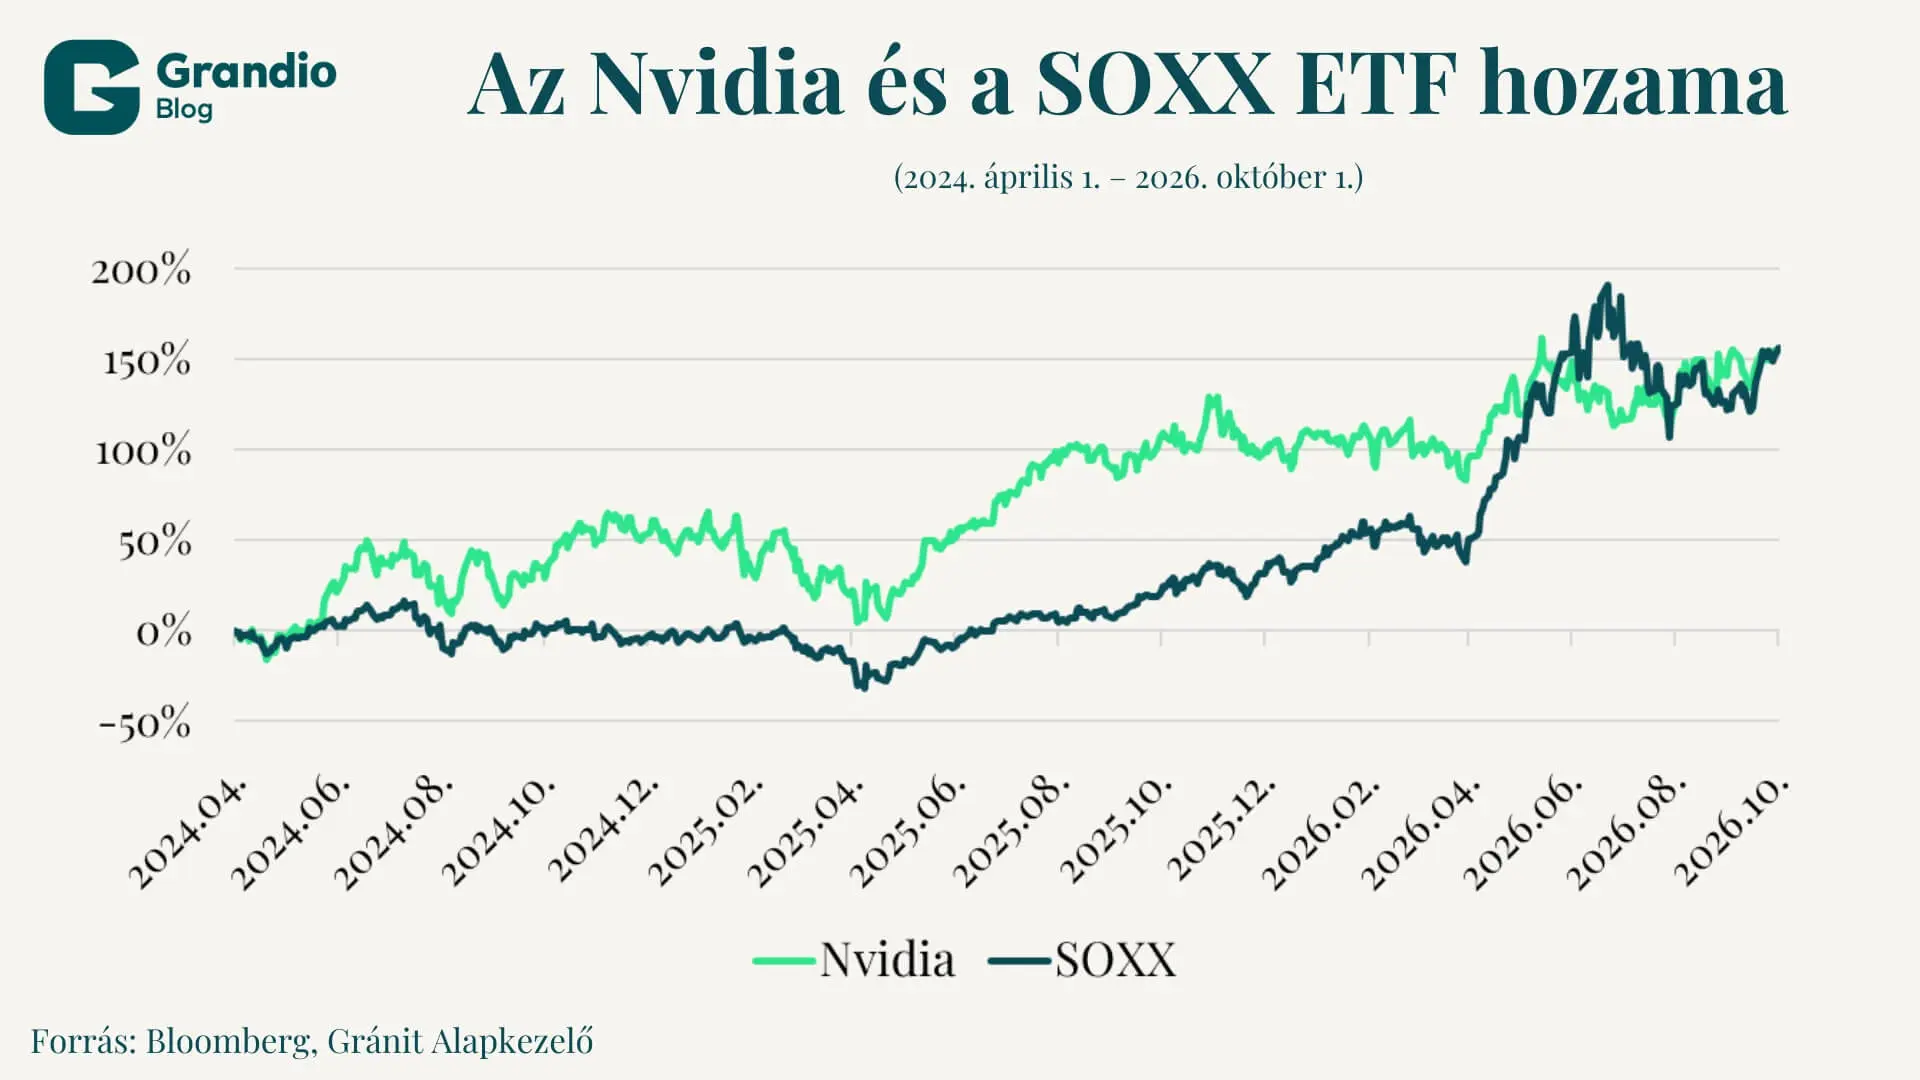
2024 április eleje óta az Nvidia részvényei nagyjából 150 százalékot emelkedtek. A cég azonban nem egyedül menetelt, az egész félvezetőszektor magára talált. A szektor erejét és az AI-beruházási ciklus lendületét jól mutatja, hogy a félvezetőipari vállalatokat tömörítő SOXX ETF is hasonló mértékben emelkedett ezen a több mint kétéves időtávon. A chipgyártók tehát együtt szárnyaltak, a szektor élén azonban piaci kapitalizációját és az AI-chipek piacán betöltött pozícióját tekintve továbbra is az Nvidia áll.
Ezt a növekedést a vállalat a legutóbbi negyedéves gyorsjelentésével is alá tudta támasztani. A számok ismét felülmúlták a Wall Street-i várakozásokat. Az adatközpontokból származó bevételek továbbra is jelentős növekedést mutatnak, bizonyítva, hogy a technológiai óriások részéről a kereslet a legújabb AI-chipek iránt egyelőre csillapíthatatlan.
Őszi bejelentések: rekord-visszavásárlás és kiberbiztonság
A kiemelkedő készpénztermelés és az erős piaci pozíció két jelentős lépést is lehetővé tett. Szeptember végén az igazgatóság bejelentette, hogy rekordméretű, 150 milliárd dollárral bővíti a részvény-visszavásárlási programot, így a teljes rendelkezésre álló keret szintén történelmi rekordot jelentő 235 milliárd dollárra nőtt. Ezzel az Nvidia az Apple korábbi visszavásárlási rekordját is megdöntötte. A lépés a menedzsment magabiztosságát jelzi, és komoly támaszt adhat az árfolyamnak.
Ugyanezekben a hetekben jelentette be a cég az Open Agent Safety Platformot is. Ahogy az AI-rendszerek egyre önállóbban cselekszenek (autonóm AI-ügynökök), előtérbe kerül az úgynevezett „rogue AI” veszélye: az algoritmus kicsúszik az irányítás alól, és áthágja a számára szabott szabályokat. Az Nvidia hardvert és szoftvert ötvöző platformja erre a problémára kínál választ. A cég ezzel nemcsak a kiberbiztonság területén válhat megkerülhetetlen szereplővé, hanem elindul afelé is, hogy működését szoftveres irányba diverzifikálja.
Kockázatok a csúcson
Bár a fundamentumok erősek, a jelenlegi szinteken a befektetőknek érdemes a kockázatokkal is számolniuk. Az első a koncentráció: az Nvidia bevételeinek jelentős része néhány hyperscalertől (Microsoft, Google, Meta, Amazon) származik. Ha ezek a cégek lassítanak az adatközpontok építésén, az azonnal meglátszik az Nvidia eredményein.
Ugyanezek a nagy megrendelők ráadásul gőzerővel fejlesztik saját AI-chipjeiket (a Google például a TPU-kkal), hogy csökkentsék költségeiket és az Nvidiától való függésüket. Ez nyomás alá helyezheti az Nvidia árréseit, ami a profitabilitáson is meglátszana.
Továbbá ott vannak a geopolitikai feszültségek. Az Egyesült Államok és Kína közötti technológiai háború és a folyamatos chipexport-korlátozások állandó bizonytalanságot jelentenek a globális értékesítésben.
Végül egy újabb, egyre kézzelfoghatóbb kockázat az AI-chipek jelentős energiaéhsége. A legújabb AI-adatközpontok hűtése és áramellátása egyre komolyabb kihívás elé helyezi a meglévő infrastruktúrát, ugyanis egy adatközpont áramigénye rendkívül magas. Ha a nagy technológiai vállalatok nem tudják biztosítani a szükséges energiát, új energiaellátási megoldások után kell nézniük, amelyek között hosszabb távon a kis moduláris atomreaktorok (SMR-ek) is szerepet kaphatnak. Ez a szűk keresztmetszet azonban késleltetheti az új adatközpontok üzembe helyezését, így az Nvidia chipjei iránti kereslet időzítésére is hatással lehet.
További növekedési lehetőségek
A kockázatok ellenére a vállalat számos olyan területen vetette meg a lábát, amely a következő évek növekedését biztosíthatja.
A szoftveres oldalon az Nvidia AI Enterprise-csomagjai kiszámíthatóbb, magas marzsú előfizetéses bevételek lehetőségét kínálják, míg az új kiberbiztonsági platform tovább bővítheti a vállalat szoftveres ökoszisztémáját. A cél az, hogy idővel a szoftverekből származó bevétel is meghatározóvá váljon. A szoftveres előny azonban nem új keletű, hiszen az igazi várárok (moat), ami megvédi a céget a konkurenciától, a 2006-ban útjára indított CUDA-platform. Ma az AI-fejlesztések jelentős része közvetlenül vagy közvetve a CUDA-ra épülő szoftveres ökoszisztémára támaszkodik. Emiatt hiába állna elő az AMD vagy az Intel egy papíron olcsóbb vagy jobb chippel, ha a fejlesztők nem beszélik a „nyelvét”, nem feltétlenül fogják átírni a kódjaikat egy teljesen új ökoszisztémára.
A másik nagy terület a fizikai AI. Az önvezető autók és az ipari robotika gigantikus, még csak most beinduló piacot jelenthetnek, ahol az Nvidia hardver-szoftver ökoszisztémája domináns szerepet tölthet be. A gyakorlatban ez úgy nézhet ki, hogy az Nvidia Omniverse platformján a cégek megalkothatják gyáraik digitális mását. Egy autógyártó például virtuális környezetben, AI-alapú robotokkal tesztelheti a teljes gyártási folyamatot, és csak akkor kezdheti meg a valóságban is a beruházást, amikor a szimulációban már megfelelően működik minden. Ezzel jelentős költségeket takaríthatnak meg, miközben csökkenthetik a hibák és a leállások kockázatát.
Mindehhez jön a fejlesztési tempó. A cég egyre sűrűbben mutat be új GPU-architektúrákat, így a versenytársaknak, köztük az AMD-nek is folyamatosan tartaniuk kell a lépést, hogy csökkentsék az Nvidia előnyét.
Több mint chipgyártó
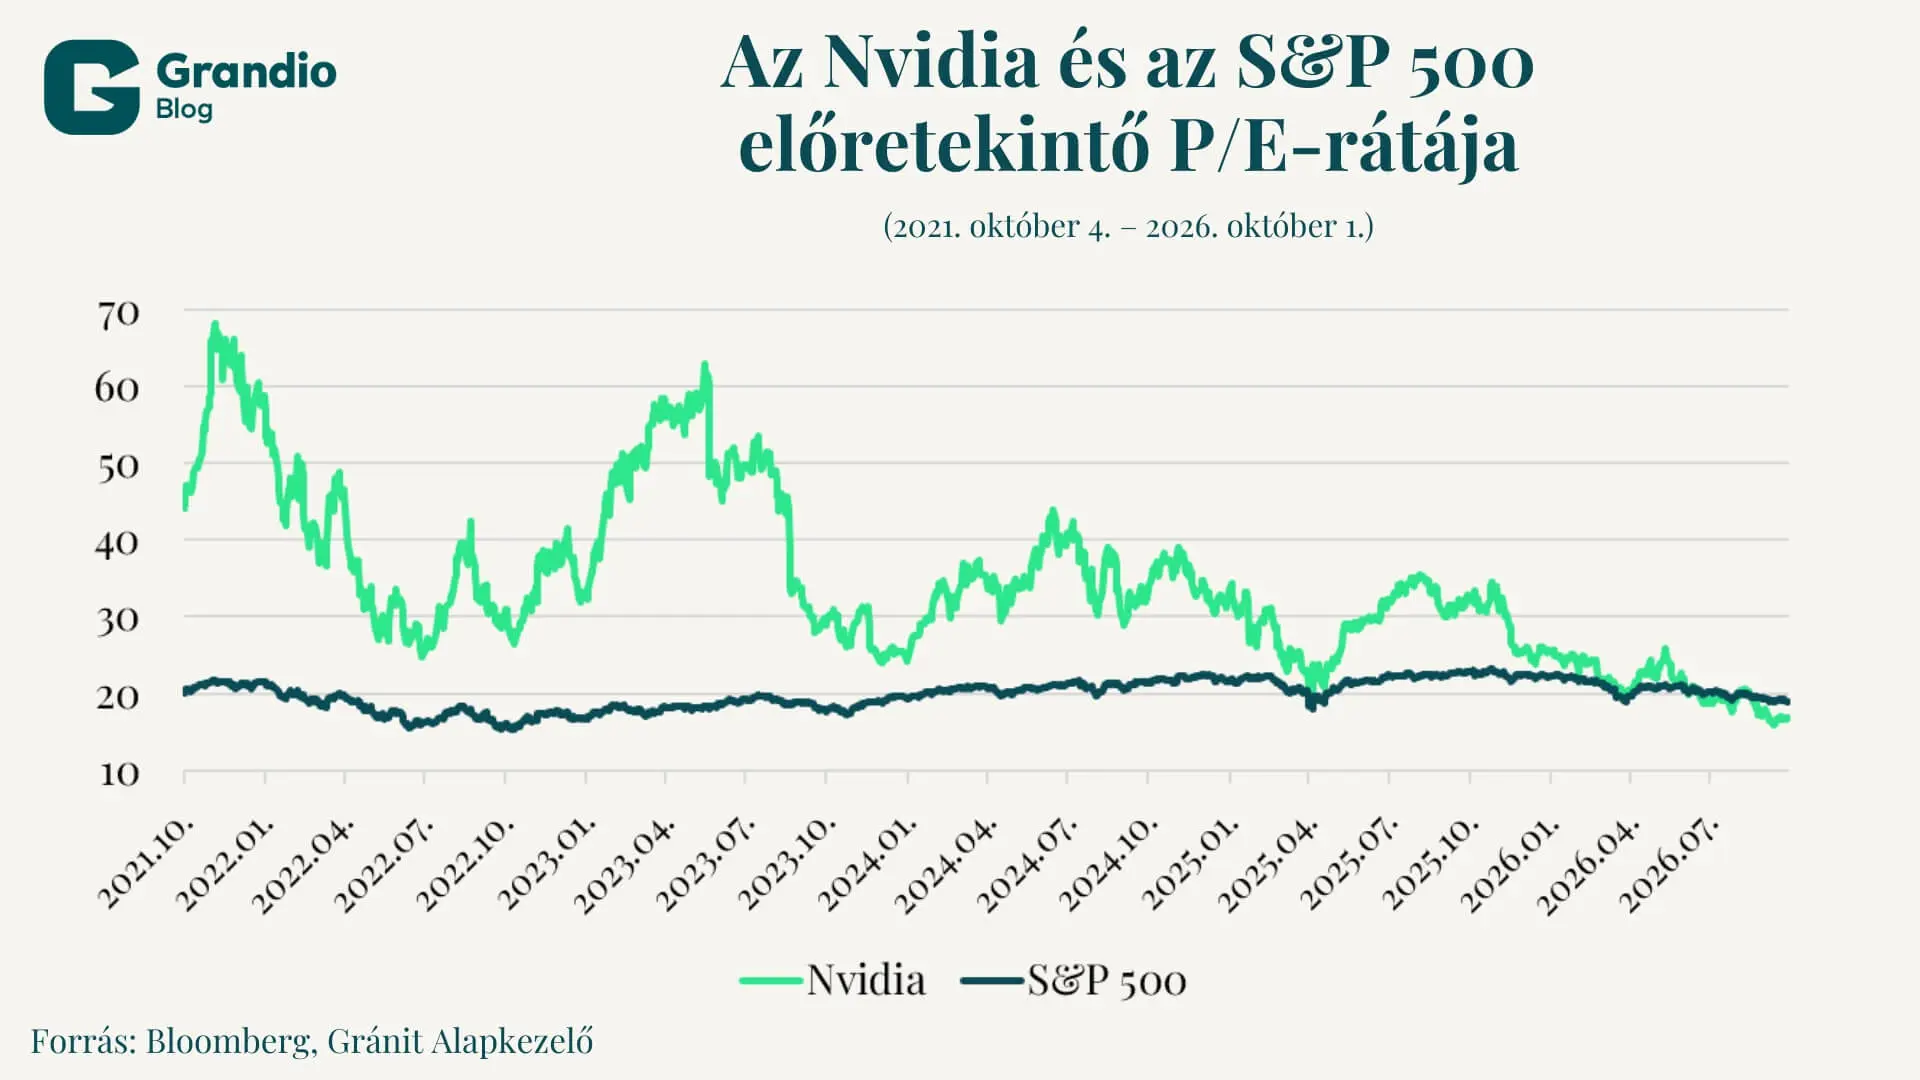
Az elmúlt időszak eseményei megmutatták, hogy az Nvidia ma már sokkal több egy chipgyártó cégnél. A jelentős rali, az erős gyorsjelentés, a történelmi részvény-visszavásárlás és az AI-kiberbiztonság felé való nyitás egy olyan vállalat képét festi le, amely továbbra is gőzerővel építi a jövő technológiai ökoszisztémáját. Bár a nagy vevőktől való függőség és az ebből fakadó kockázatok óvatosságra intenek, amíg tart az AI-forradalom, az Nvidia várhatóan megkerülhetetlen szereplő marad az iparágban, ami hosszú távon is támogathatja a részvény árfolyamát. Emellett az elmúlt másfél évben a korábban kiemelkedően magas prémiumértékeltség is jelentősen mérséklődött, így a részvény árazása a korábbi szintekhez képest jóval kevésbé feszített.
A cikk rövidebb változata először a Világgazdaságon jelent meg.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.


