Az Anthropic nem szerénykedik. A mostanában AI-generált videókban Sam Altmannal duettező Dario Amodei által vezetett cég október 26-án benyújtotta az S-1-et, vagyis az IPO-hoz szükséges amerikai regisztrációs nyilatkozatot. A dokumentum szerint a mesterséges intelligencia az emberiség történetének egyik legjelentősebb technológiája – ezt az állítást bevételi adatokkal is igyekeznek alátámasztani: a 2023-as teljes éves 41 millió dollárról 2026 első félévére már 16,3 milliárd dollárra nőtt a cég árbevétele.
A magas upside-ot támasztja alá, hogy még olyan elemzők szerint is, mint Aswath Damodaran, elképzelhető olyan szcenárió, amiben a cég árbevétele egy évtizeden belül eléri az 1000 milliárd dollárt, ugyanakkor még ez sem tudja önmagában alátámasztani a megcélzott értékelést. Mindezek mellett a cég saját bevallása szerint olyan mindennapos kockázatok merülhetnek fel az Anthropiccal kapcsolatban, mint hogy a termékük az emberiség vesztét okozza – mit tehet tehát a Graham-féle intelligens befektető egy ilyen propozíció hallatán?
(A cikk 2026 november 1-jéig elérhető információkat dolgozza fel, így az Anthropic azóta megjelent Q3-as beszámolóját nem tartalmazza.)
Hol tartunk most?
Az S-1 benyújtása az Anthropic esetében az idei évre várt tőzsdei bevezetés (IPO) első nyilvános lépése. A WSJ szerint a cég november közepe felé debütálhat a Nasdaqon, 100 milliárd dollárt bevonva és nagyjából 1,5–2 ezer milliárd dolláros értékeléssel. A cég korábban már bizalmasan benyújtott egy vázlatot, a most közzétett S-1 az első mindenki által elérhető változat, azonban ez továbbra is csak egy előzetes verzió. A hivatalos dokumentumban üresen maradtak olyan részek, mint a kínált részvények száma, az ársáv vagy a szeptember 30-án végződő negyedév bevétele. Jelen írás célja ezen – tehát némiképp hiányos – dokumentum feldolgozása és a helyzet természetesen szubjektív értékelése.
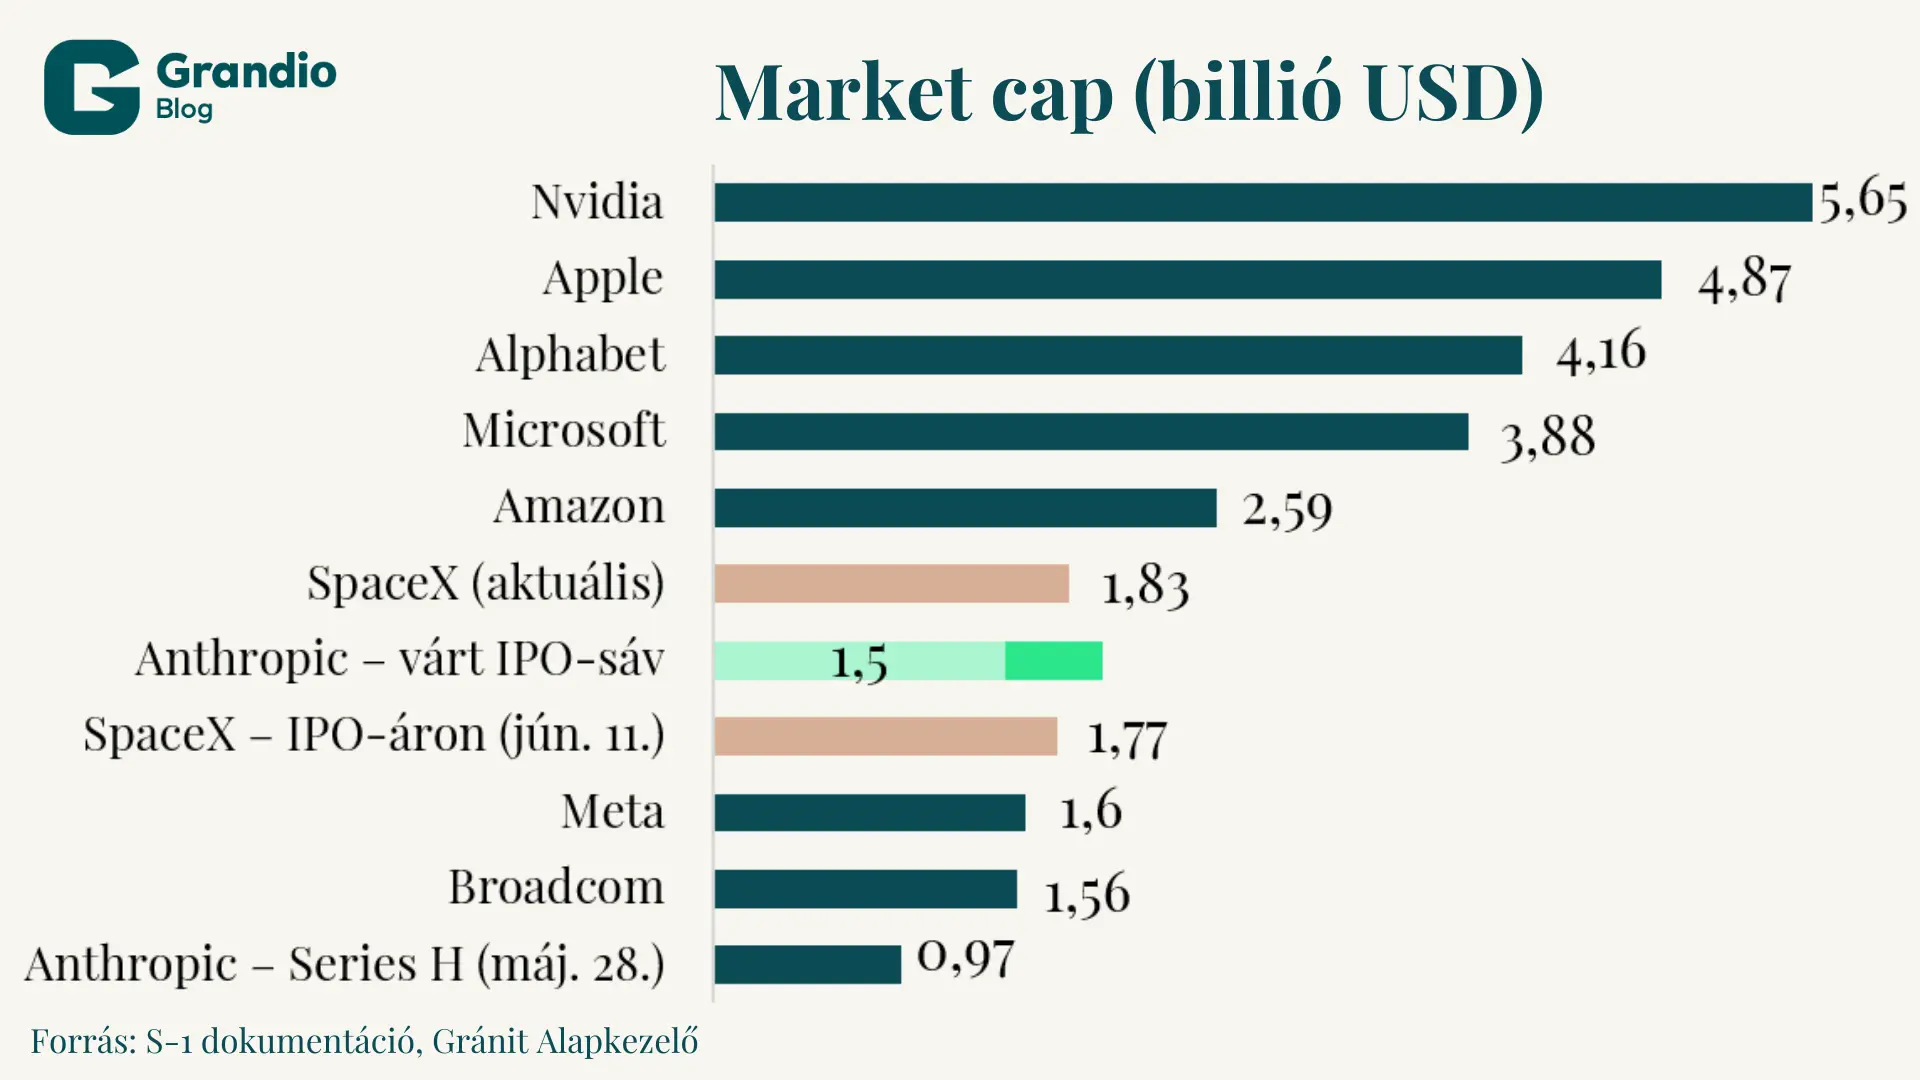
Az Anthropic az idei év második nagy tőzsdei bevezetése a SpaceX után, amely cég esetében ugyanakkor az AI (akarom mondani Super Intelligence) csak az egyik elem a rakéták és a Starlink mellett, továbbá az Anthropic esetében a mesterséges intelligencia modell még nem hivatkozott magára MechaHitlerként. A SpaceX június 12-én 135 dolláros áron, 75 milliárd dollárt bevonva, nagyjából 1,77 ezer milliárd dolláros értékelésen lépett a Nasdaqra, ami minden idők egyik legnagyobb tőzsdei bevezetése volt. A vállalat prospektusa szerint a cég 2025-ös bevétele 18,7 milliárd dollár volt, amely mellett az 1,77 ezer milliárd dolláros értékelés közel 100-szoros bevételszorzót jelent. AI szempontból fontos kiegészítés, hogy a vállalat modelljét, a Grokot még nem a SpaceX fejlesztette, hanem a cég által 2026 februárjában felvásárolt xAI (igaz, a felvásárlás után bejelentették, hogy elölről kell kezdeni a munkát). Az Anthropic megcélzott 1,5–2 ezer milliárd dolláros értékelése a 2026 Q3-ra várt 16,8 milliárd dolláros bevétel évesítése mellett 22–30-szoros szorzót jelentene, ugyanakkor ez egy tipikus „almát a körtével” összehasonlítás, amely túl sok információt nem közöl. A tét mindenesetre nagy, egy langyos fogadtatás az egész MI-piac hangulatára rányomhatja a bélyegét, ami különösen érdekes lenne az OpenAI 2027-re tervezett bevezetése előtt.
Az 1,5–2 ezer milliárd dolláros sávot még érdemes összevetni a legutóbbi privát tőkebevonási körrel. Az Anthropic május 28-án lezárt H sorozatú finanszírozási körében (Series H) – vagyis újabb elsőbbségi részvények eladásával – 65 milliárd dollárt gyűjtött 965 milliárd dolláros utólagos értékelésen. Az S-1 szerint a részvényeket 589,0095 dolláros áron adták el, ami a 10:1 konverziós arány mellett körülbelül 58,90 dollárnak felel meg egy közönséges részvényre. Az IPO kapcsán jelzett 1,5–2 ezer milliárd dolláros értékelés az utolsó privát kör értékének körülbelül másfélszeresét-kétszeresét jelentené, alig több mint fél év elteltével. Továbbá ezen értékeléshez szükséges feltételezés a korábban már említett 1000 milliárd dolláros bevétel meghaladása belátható időn belül, ez a bevételszám azonban csak olyan szcenárióban tekinthető realisztikusnak, ahol az Anthropic nyeri az AI-versenyt. Ezt természetesen nem lehet kizárni, de látva a SpaceX IPO-t és az OpenAI kapcsán keringő értékeket, kérdés, hány vállalatot tud és hajlandó a piac úgy árazni, mint ugyanazon verseny nyertesét.
Claude, keress pénzt, ne hibázz
Az Anthropic bevétele egy egyszerű kérdésen múlik: hányan generálnak AI LinkedIn-posztot egy nap? Kicsit szakmaibban: a világ vállalatai mennyi Claude-tokent fogyasztanak el. Az S-1 dokumentum alapján 2026 első felében a bevétel 80 százaléka (13,1 milliárd dollár a 16,3 milliárd dollárból) tokenalapú fogyasztásból származott, a maradék 20 százalék pedig előfizetésből. Vagyis a hosszú távú, kiszámíthatóbb szerződések súlya alacsonyabb a bevételen belül.
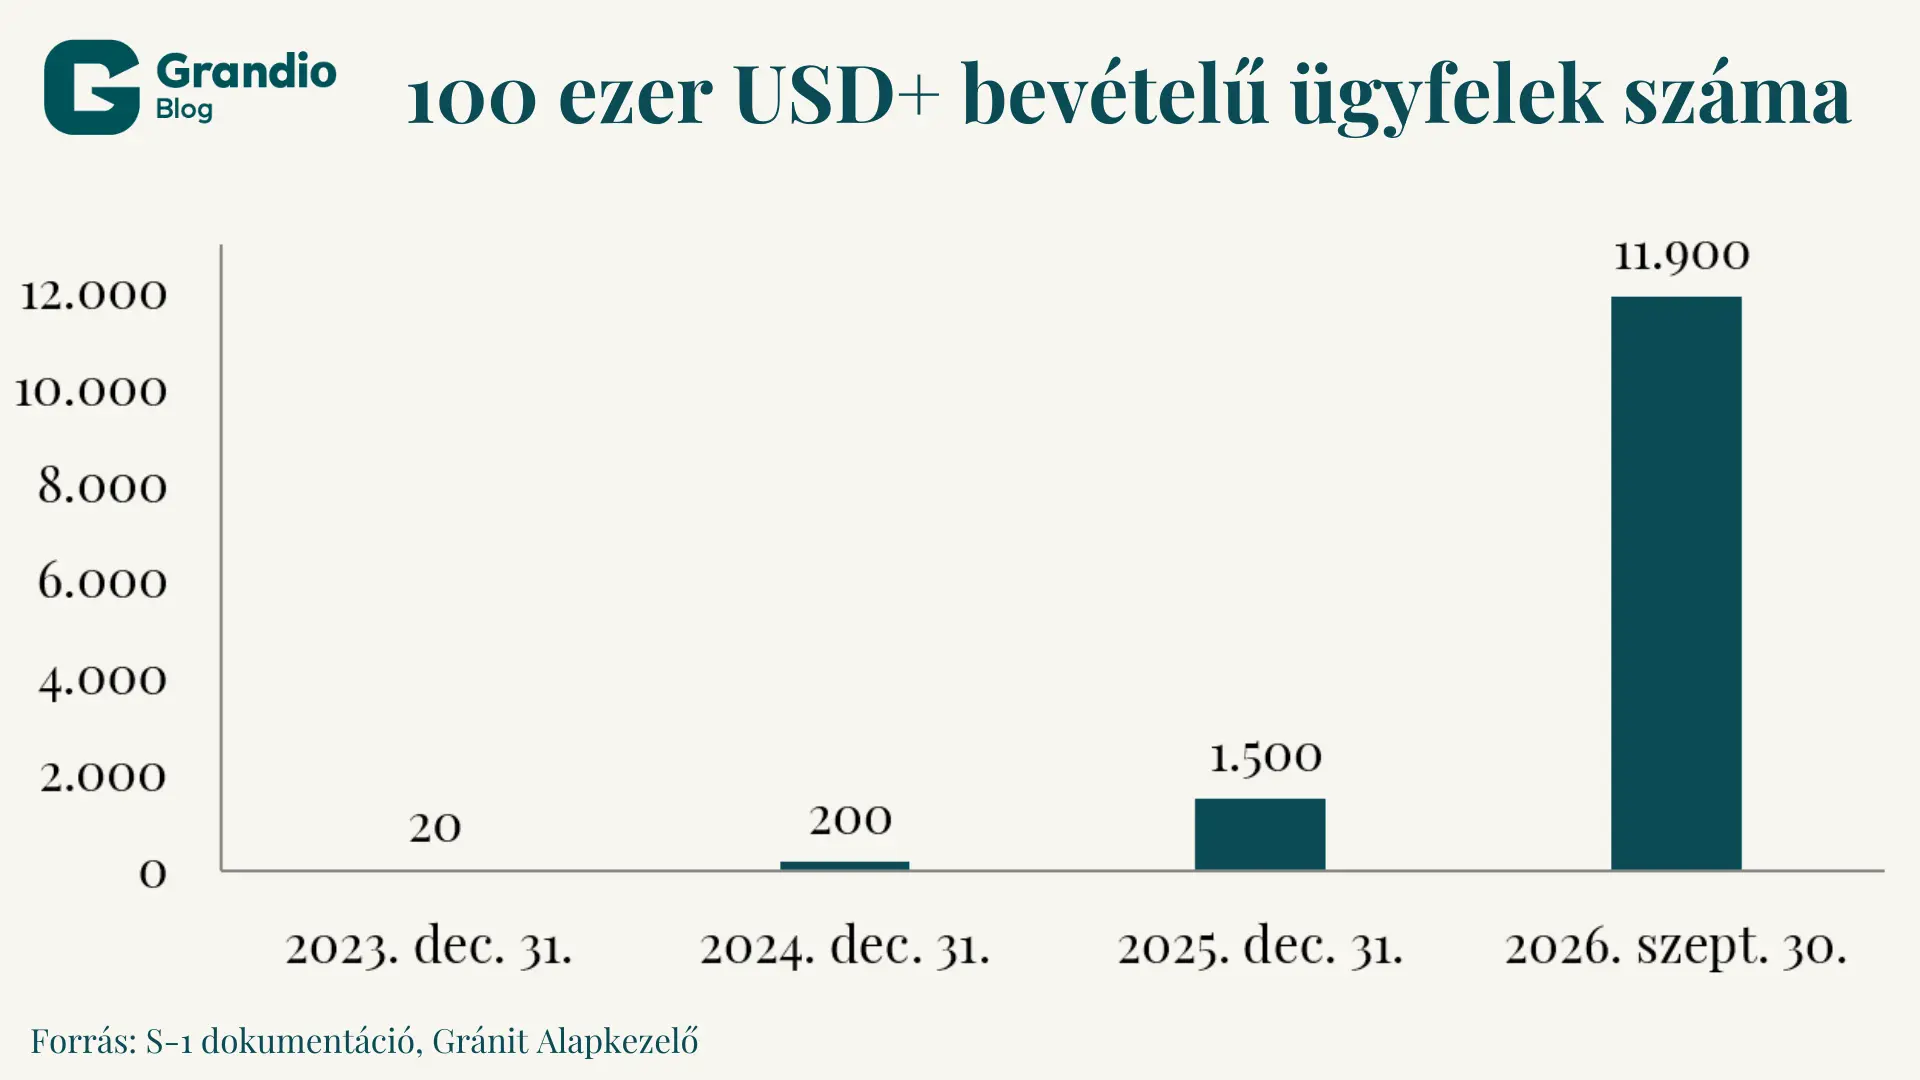
A publikált adatok alapján a fogyasztók köre gyorsan bővül. Az elmúlt 12 hónap alatt legalább 100 ezer dollár bevételt hozó ügyfelek száma 2023 végén körülbelül 20 volt, ez a szám 2026. szeptember 30-án már 11 900. A bevétel nagy részét ezen ügyfelek adják: 2025-ben a bevétel 76 százalékát, 2026 első félévében pedig a bevétel 74 százalékát generálták. Az ügyfelek koncentrációja mérsékelt és csökkenő trendet mutat. A 2026. január 1. és szeptember 30. közötti kilenc hónapban egyetlen ügyfél sem adta a bevétel 10 százalékát, az első öt együtt körülbelül a bevétel 25 százalékát adta. A harmadik negyedévben az első öt ügyfélen kívüli bevétel aránya 79 százalék volt, a márciusi negyedév 64 százalékához képest, vagyis az első öt részesedése (saját számítás szerint) 36 százalékról 21 százalékra esett. Az Anthropic számára jó hír, hogy ez nem a nagy ügyfelek visszaesése miatt történt, az első öt ügyfél mindegyike rekordbevételt hozott a cégnek a harmadik negyedévben. A kockázat azonban továbbra is magas, az S-1 szerint számos nagy ügyfélnek nincs hosszú távú szerződése és historikusan a jelenleginél magasabb volt a nagy ügyfelek súlya (2025-ben két ügyfél is a bevétel 12-12 százalékát adta).
Az S-1 dokumentációban a bevételeknél megjelenik egy érdekes tétel. Az iparági jellegzetességeknek megfelelően a cég bevétele kimutatható mértékben tartalmaz olyan, ügyfelektől származó díjakat, akik megsértik a felhasználási szabályzatot. A cég becslése szerint az ilyen ügyfelektől származó bevétel 2026 első kilenc hónapjában a teljes bevétel 5–7 százalékát adta, ez körülbelül 1,7–2,3 milliárd dollárt jelenthet. A szabálysértések milyenségét az S-1 nem részletezi, azonban valószínűleg nem Donald Trump AI-generált videóit jelenti, hanem azon fejlesztőket, akik a Claude-ot a Claude lemásolására használják. Belső források szerint ugyanis ezt a cég a befektetőknek desztillációként írta le, vagyis olyan használatként, amelyben mások a Claude válaszait más modellek betanítására használják. Az S-1 a desztillációt külön, a versenykockázatok között tárgyalja: az Anthropic szerint versenytársak, ügyfelek vagy más entitások megkísérelték és a jövőben is megkísérlik a modellek képességeinek lemásolását, ami durva vád egy versenypiacon. Ugyanakkor fontos még kiemelni, hogy ezen felhasználók korlátozása természetesen hozzájárulhat a bevételnövekedés esetleges lassulásához.
Rivalizálás extrákkal
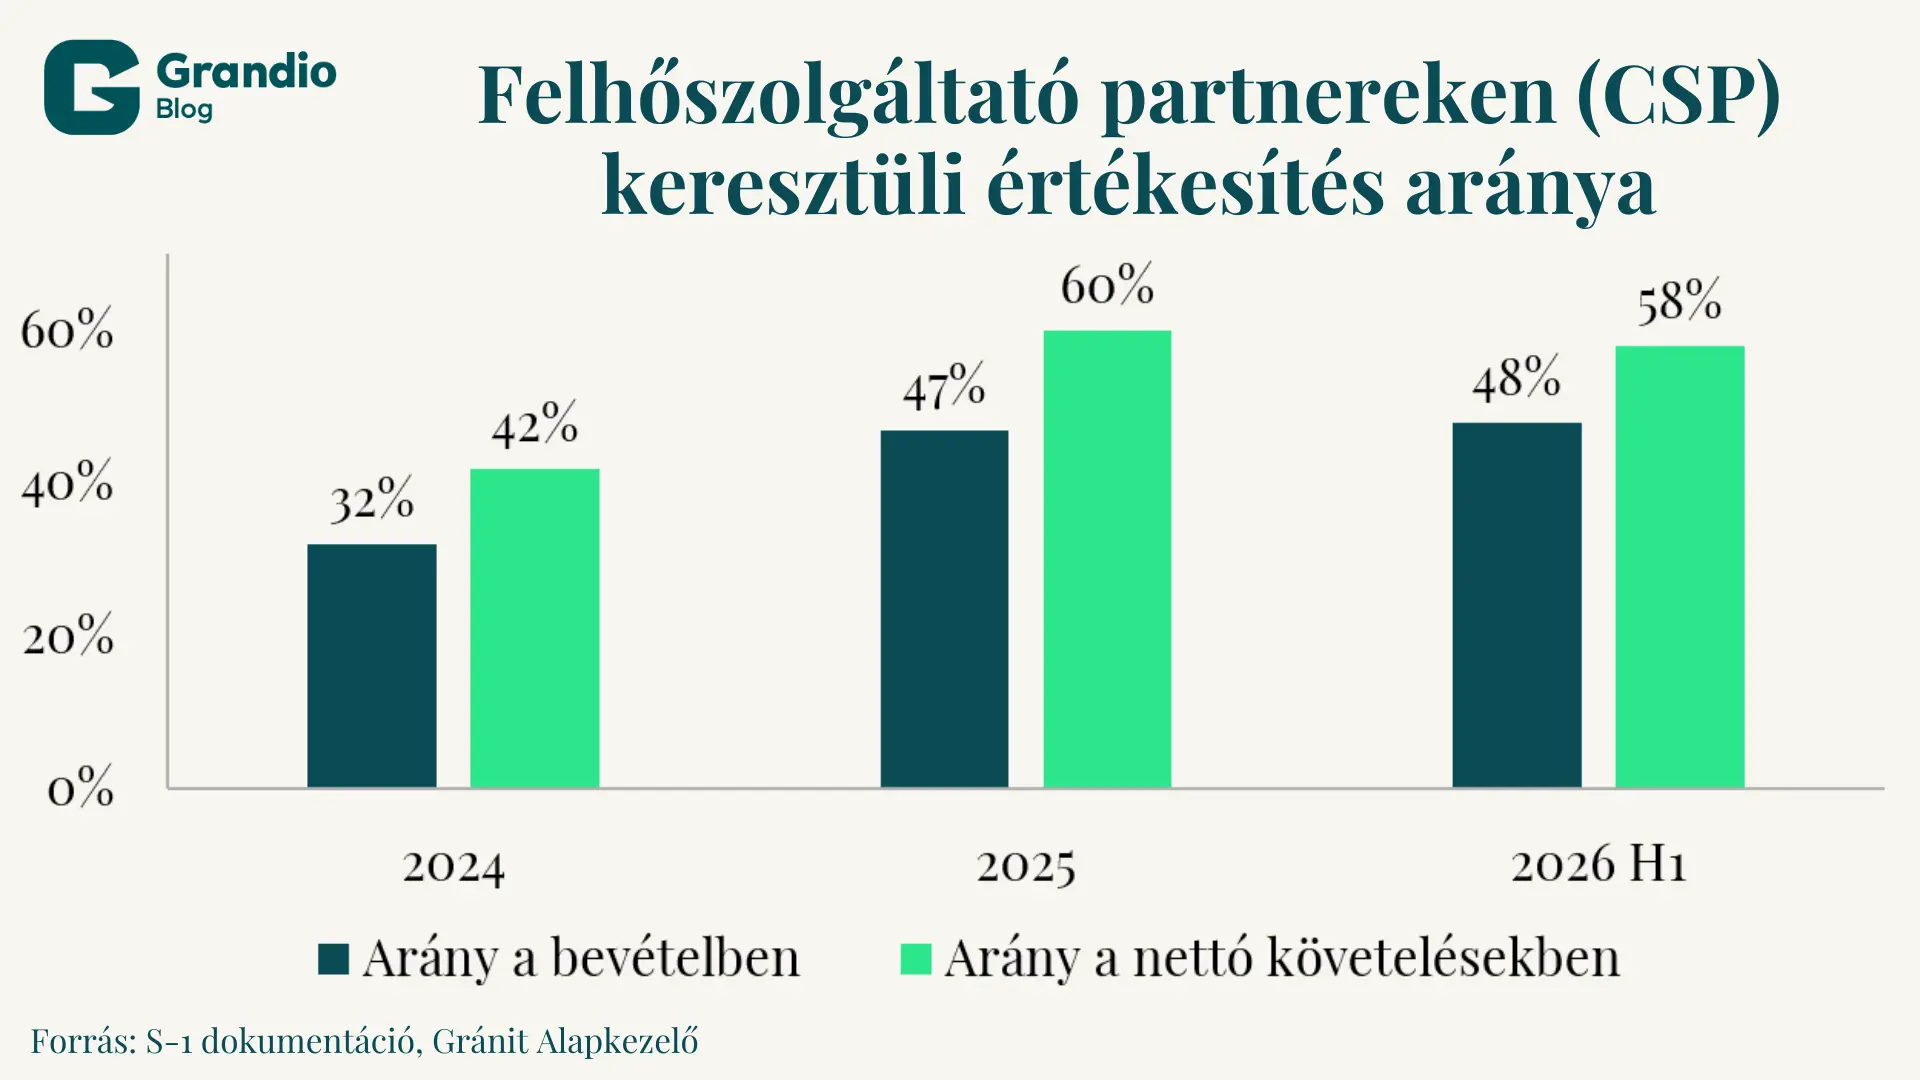
Az Anthropic jövőbeni bevételeivel kapcsolatban további kockázatot jelent, hogy akik értékesítik a termékét, egyben a versenytársai is. Az Anthropic bevételének körülbelül a fele a három nagy felhőszolgáltatón (Amazon, Google, Microsoft) keresztül folyik be, ez az arány 2023-ban 11 százalék volt, de 2026 első félévében már 48 százalék és a nettó követelések 58 százaléka is ezekhez a platformokhoz kötődik. Ezen szereplők számláznak az ügyfeleknek, beszedik a díjat, és a platform- és egyéb díjak levonása után továbbítják az Anthropicnak. A csatornadíjak 2026 első felében 2,7 milliárd dollárral nőttek, és az értékesítési, marketing- és partneri költség 120 millióról 3,2 milliárd dollárra ugrott.
Az S-1 ezen partnerekről teljes nyíltsággal nyilatkozik. Ez a kapcsolat rálátást enged a felhőszolgáltatóknak az Anthropic árazására, kereskedelmi feltételeire és értékesítési döntéseire. A helyzet kicsit olyan, mintha egy alapkezelő alapjait egy olyan bank értékesítené, amely rendelkezik saját alapkezelővel (és alapokkal) – ebben az esetben az alapkezelő kitettsége óriási lenne a partnerbank felé, hiszen az bármikor terelheti az ügyfeleket a saját alapjai felé. A kockázat ráadásul körkörös, hiszen ugyanezen szolgáltatók adják az Anthropicnak a számítási kapacitást (szerver-, chip- és adatközpont-kapacitás) és részben a tőkét is. Az S-1-ben a cég úgy nyilatkozik, hogy előfordult már, hogy több kapacitást igényeltek, mint amennyit a partnerek adtak.
Egy részvény mind fölött
Az Anthropic egy Delaware-i közhasznú társaság (PBC). Egy hagyományos részvénytársaságnál az igazgatóság elsősorban a részvényesek pénzügyi érdekét szolgálja, a PBC-nél viszont emellett megjelenik a cég tevékenysége által érintettek érdekeinek figyelembevétele és egy deklarált közösségi cél elérése is. Utóbbi az Anthropicnál az AI felelős fejlesztése az emberiség hosszú távú javára. Az S-1 leírja, hogy emiatt a vállalat irányítási (governance) szerkezete jelentősen eltér más cégekétől és ennek eredményeként a nyilvános részvényesek befolyása a vállalatirányításra gyakorlatilag nem létezik majd.
A PBC-formából adódó hármas kötelesség közötti egyensúly megtartása érdekében hozta létre az Anthropic az öttagú Long-Term Benefit Trustot (LTBT). A tagok fix díjat kapnak, amely nem függ a cég teljesítményétől, és nem birtokolhatnak a cég értékpapírjaiból. Az LTBT hatalmát a Class T részvény adja. Ez egyetlen darab részvény, gazdasági jogok nélkül, amellyel az LTBT megválasztja és visszahívja az igazgatókat.
A Class F egyetlen részvény, amelyet a hét alapítóból álló Founder LLC kap, és amely mindig a szavazati jog 50,1 százalékát adja, a Class T igazgatók megválasztása kivételével. Ez az arány nem hígul, a nyilvános Class A tulajdonosai így együtt legfeljebb 49,9 százalékot képviselnek. A Class F jogai ráadásul csak „alapítói szupertöbbséggel” módosíthatók, ami azt jelenti, hogy a szavazásra jogosult alapítók számánál eggyel kevesebben szavaznak igennel. Érdekesség, hogy egy alapító a Class F-ből többek között akkor esik ki, ha az IPO-kori Class A-állományának több mint 98 százalékát eladja. Ez azt jelenti, hogy a cég alapítói a gazdasági részesedésük nagy részének eladása után is megtarthatják a vezetést.
| Sorozat | Szavazati jogok | Gazdasági jogok | Tulajdonosi kör | Konverzió | IPO érintettség |
| Class A | 1/darab, együttesen legfeljebb 49,9% | Osztalék, felszámolás | Nyilvános befektetők, alapítók | Nincs | Az egyetlen kínált sorozat |
| Class N | nincs | Osztalék, felszámolás | Stratégiai partnerek, Anthropic Public Benefit Fund | Class A-ra konvertál, ha nyílt piacon vagy ≤9,99%-ot tartó harmadik félnek adják el | Nincs |
| Class T | Igazgatók megválasztása | Névérték | LTBT | Nincs | Nincs |
| Class F | Fix 50,1% | Névérték | Founder LLC | Nincs | Nincs |
| Class E | Korlátozott kérdésekben | Névérték | Munkavállalói sorozat (alapítóknak nem) | Nincs | IPO után lesz meghatározva a kibocsátás ideje |
Forrás: Gránit Alapkezelő
A cég teljes tulajdonú leányvállalata, az Anthropic Public Benefit Fund LLC, szintén a közhasznú cél szolgálatára létrehozott eszköz. Ebbe a cégbe az Anthropic 846,8 millió Class N részvényt, a teljesen hígított állomány 5 százalékát helyezte át, és a testület jóváhagyott egy keretet is, amely szerint bizonyos teljesítménycélok elérésekor további részvény kerül átadásra. Az alap a részvényeket továbbadhatja, adományozhatja vagy eladhatja, és amikor tőzsdén vagy nyilvános kibocsátásban kerülnek értékesítésre, Class A-vá alakulnak. Ez a konstrukció azonban a részvényesek számára további hígulást jelenthet.
Az IPO előtt az elsőbbségi részvények automatikusan Class A-vá vagy Class N-né alakulnak (10:1 arányban). Az Amazon-kötvények az IPO-nál összesen 1,84 milliárd Class N részvénnyé alakulnának, az Amazon 12 százalékos tulajdonosi plafonjáig. Az RSU-k (restricted stock unit, olyan megállapodás, amely alapján egy munkavállaló meghatározott feltételek teljesülésekor részvényt kap) pedig a bevezetéskor nettó teljesítéssel Class A részvényekké konvertálódnak. A fentiekből eredő hígulás mértékéről azonban az előzetes S-1 még nem nyilatkozik, a vonatkozó táblázatok üresek.
Tehát a pontos hígulás mértéke még nem ismert, de az elemzők körében így is megosztó az S-1-ből kiolvasható irányítási struktúra. Damodaran szerint a PBC társasági forma és a szavazati jogok szerkezete együttesen azt eredményezi, hogy a kisbefektetőknek szinte semmi ráhatása nem lesz az Anthropic működésére, a közhasznúság pedig ehhez inkább csak a látszatot adja, ami akár magasabb diszkontot is indokolhat a Class A részvényekre. Steve Eisman (amerikai üzletember, a 2008-as válság egyik legismertebb „short” befektetője) egy podcastadásban úgy fogalmazott, hogy a részvényesnek nincs szava, igaz, ehhez hozzátette, hogy a Metánál is ugyanez a helyzet. Mivel az Anthropichoz hasonló szerkezetre precedens még nincs, a gyakorlatban fog majd kiderülni, hogy a PBC-forma és az LTBT valódi korlátot jelent-e a vezetésnek.
Billen a mérleg nyelve, de nem tudni merre
Az Anthropic mérlege a dualitás mintapéldája. Első ránézésre ellentmondó számokat mutat, mivel a cég a világ egyik legnagyobb készpénzállományán ül, miközben a saját tőkéje technikailag negatív 127,6 milliárd dollár. A kettő nem zárja ki egymást, viszont önmagában egyik sem mutatja a teljes igazságot. A negatív saját tőke nagyrészt bizonyos tőkeinstrumentumok könyvelési besorolásából ered, a készpénzzel szemben pedig olyan szerződéses kötelezettségek állnak, amelyek a mérlegben nem jelennek meg.
| Millió dollár | 2024. dec. 31. | 2025. dec. 31. | 2026. jún. 30. (auditálatlan) |
| Készpénz és egyenértékesek | 3 141 | 17 388 | 112 389 |
| Rövid lejáratú befektetések | – | 2 889 | 19 262 |
| Vevőkövetelések (nettó) | 95 | 909 | 5 833 |
| Előre fizetett és egyéb forgóeszközök | 2 076 | 2 560 | 496 |
| Forgóeszközök összesen | 5 312 | 23 746 | 137 980 |
| Korlátozottan felhasználható készpénz | 13 | 13 | 2 529 |
| Ingatlan, gép, berendezés (nettó) | 19 | 146 | 1 187 |
| Működési lízing használati joga | 35 | 126 | 1 157 |
| Goodwill | – | 154 | 576 |
| Egyéb hosszú lejáratú eszközök | 2 373 | 476 | 3 929 |
| Eszközök összesen | 7 752 | 24 661 | 147 358 |
Forrás: Gránit Alapkezelő
A készpénz és a rövid lejáratú befektetések együtt 131,7 milliárd dollárt tesznek ki, az összes eszköz 89 százalékát. A készpénz 2025 végéhez képest fél év alatt 6,5-szeresére nőtt, mert a cég 2026 első felében 110,8 milliárd dollár külső finanszírozást vont be, köztük a 65 milliárd dolláros Series H körrel. A CNBC adatai alapján ez több, mint amennyi készpénze az Amazonnak, a SpaceX-nek, a Metának vagy a Microsoftnak van. Az S-1 szerint a cég június 30-ig összesen 141,1 milliárd dollár tőkét gyűjtött, tehát a készpénz jórészt tőkebevonásból, nem működésből származik. Az üzemi cash flow 2023 és 2025 között negatív volt, igaz, 2026 első felében +3,9 milliárd dollár volt, viszont mindösszesen 0,5 milliárd dolláros beruházás mellett. Mindezek mellett szeptemberben a lehívható hitelkeretet is bővítették, 15 milliárd dollár lett a korábbi 3,25 milliárd dollárból.
A készpénz súlyát azonban érdemes a mérlegen kívüli kötelezettségekkel szembeállítani. Az S-1 szerint 2026. június 30-án az Anthropicnak közel 321,4 milliárd dollár diszkontálatlan, még el nem kezdődött lízingkötelezettsége volt, valamint körülbelül 265,6 milliárd dollár rögzített vagy minimálisan garantált beszerzési kötelezettsége. Ezeken felül vannak fix összeget nem tartalmazó kapacitásszerződések, amelyekhez összeget az S-1 nem tartalmaz. A készpénz és a rövid lejáratú befektetések az ismert összegek mindösszesen 22 százalékát fedezik, ami rögtön más keretet ad a történetnek. Ugyanakkor fontos kiemelni, hogy ezen kötelezettségek futamideje akár 2045-ig is tart, tehát a kifizetések fokozatosan jönnek. Damodaran olvasatában a készpénzállomány összességében pozitív, mivel a készpénz az IPO becsült 100 milliárd dolláros bevételével együtt a következő évek kötelezettségeire bőven elegendő, ugyanakkor a cég hitelminősítését BB+-nak tartja.
| Millió dollár | 2024. dec. 31. | 2025. dec. 31. | 2026. jún. 30. (auditálatlan) |
| Szállítók, elhatárolások, egyéb rövid lejáratú | 333 | 2 511 | 5 422 |
| Működési lízing, rövid lejáratú | 13 | 37 | 148 |
| Halasztott bevétel | 28 | 269 | 1 650 |
| Rövid lejáratú kötelezettségek | 374 | 2 817 | 7 220 |
| Működési lízing, hosszú lejáratú | 39 | 80 | 931 |
| Konvertibilis kötvények (valós értéken) | 14 116 | 41 677 | 108 566 |
| Egyéb hosszú lejáratú kötelezettségek | 150 | 823 | 750 |
| Kötelezettségek összesen | 14 679 | 45 397 | 117 467 |
| Visszaváltható konvertibilis elsőbbségi részvények | 2 874 | 29 769 | 157 510 |
| (ebből felszámolási elsőbbség) | 2 874 | 24 646 | 136 286 |
Forrás: Gránit Alapkezelő
A kötelezettségek 92 százalékát, 108,6 milliárd dollárt a konvertibilis kötvények adják, de ez a szám megtévesztő. Az S-1 szerint a kötvények kizárólag az Amazonnak kibocsátott, 6,2 milliárd dollár tőkeösszegű papírok, az értékük pedig azért ennyire magas, mert jóval a mai részvényérték alatti áron válthatóak át. Az IPO-nál ezek részvénnyé alakulnak, ezért nem készpénzben kell majd visszafizetni őket. A konverzió ugyanakkor az Amazon 12 százalékos tulajdonosi plafonjáig megy, a fennmaradó rész kamatmentes kötvényként marad, és negyedévente tovább konvertálódhat. Ez a folyamat jelentősen hozzájárul a korábban említett hígulási hatáshoz.
| Millió dollár | 2024. dec. 31. | 2025. dec. 31. | 2026. jún. 30. (auditálatlan) |
| Tőketartalék | 239 | 1 644 | 5 336 |
| Egyéb átfogó eredmény | – | 5 | (53) |
| Felhalmozott veszteség | (10 040) | (52 154) | (132 902) |
| Saját tőke összesen | (9 801) | (50 505) | (127 619) |
Forrás: Gránit Alapkezelő
A negatív 127,6 milliárd dolláros saját tőke pedig a következőképpen áll össze: eszközök − kötelezettségek − visszaváltható elsőbbségi részvények. A hiányt több oldalról is lehet magyarázni. Egyrészt a felhalmozott veszteség (132,9 milliárd dollár) nagy része nem működési, az S-1 szerint ebből 113,2 milliárd dollár a konvertibilis kötvények és a származtatott kötelezettségek valósérték-változása, vagyis a veszteség nagy részét éppen a cég értékének növekedése okozza. Másrészt a befektetett tőke nem közönséges részvényként tőketartalékba került, hanem az elsőbbségi részvényekbe és a kötvényekbe. Ez azonban az IPO-nál megfordul a konverziókkal, amivel a saját tőke újra pozitív lesz, tehát a jelenlegi negatív saját tőke gyakorlatilag besorolási kérdés. Ez egyben a legnagyobb probléma is jelenleg a mérleg értelmezésével, amit most látunk, az az IPO után már teljesen másként fog megjelenni.
Richard Coffin (CFA-minősítéssel rendelkező pénzügyi szakember, a Plain Bagel pénzügyi YouTube-csatorna készítője) még egy érdekességre hívja fel a figyelmet a mérleg kapcsán. Amennyiben a kötvényeket és az elsőbbségi részvényeket adósságnak számoljuk, az adósság/eszköz arány 1,8-szoros, ez technikailag fizetésképtelenséget jelentene. Ugyanakkor ez szerinte is csak játék a számokkal, mivel egy AI fejlesztő cég esetében a mérleg önmagában nem alkalmas értékelésre, tekintve, hogy az érték nagy része immateriális, és a kötvények konverzióval, nem készpénzzel rendeződnek.
A negatív saját tőkét az elemzők többsége tehát csak egy könyvelési anomáliának tartja, az igazi kockázatot az elsőre hatalmasnak látszó készpénzállomány és a mérlegen kívüli kötelezettségek aránya jelenti.
Mutassunk ki nyereséget
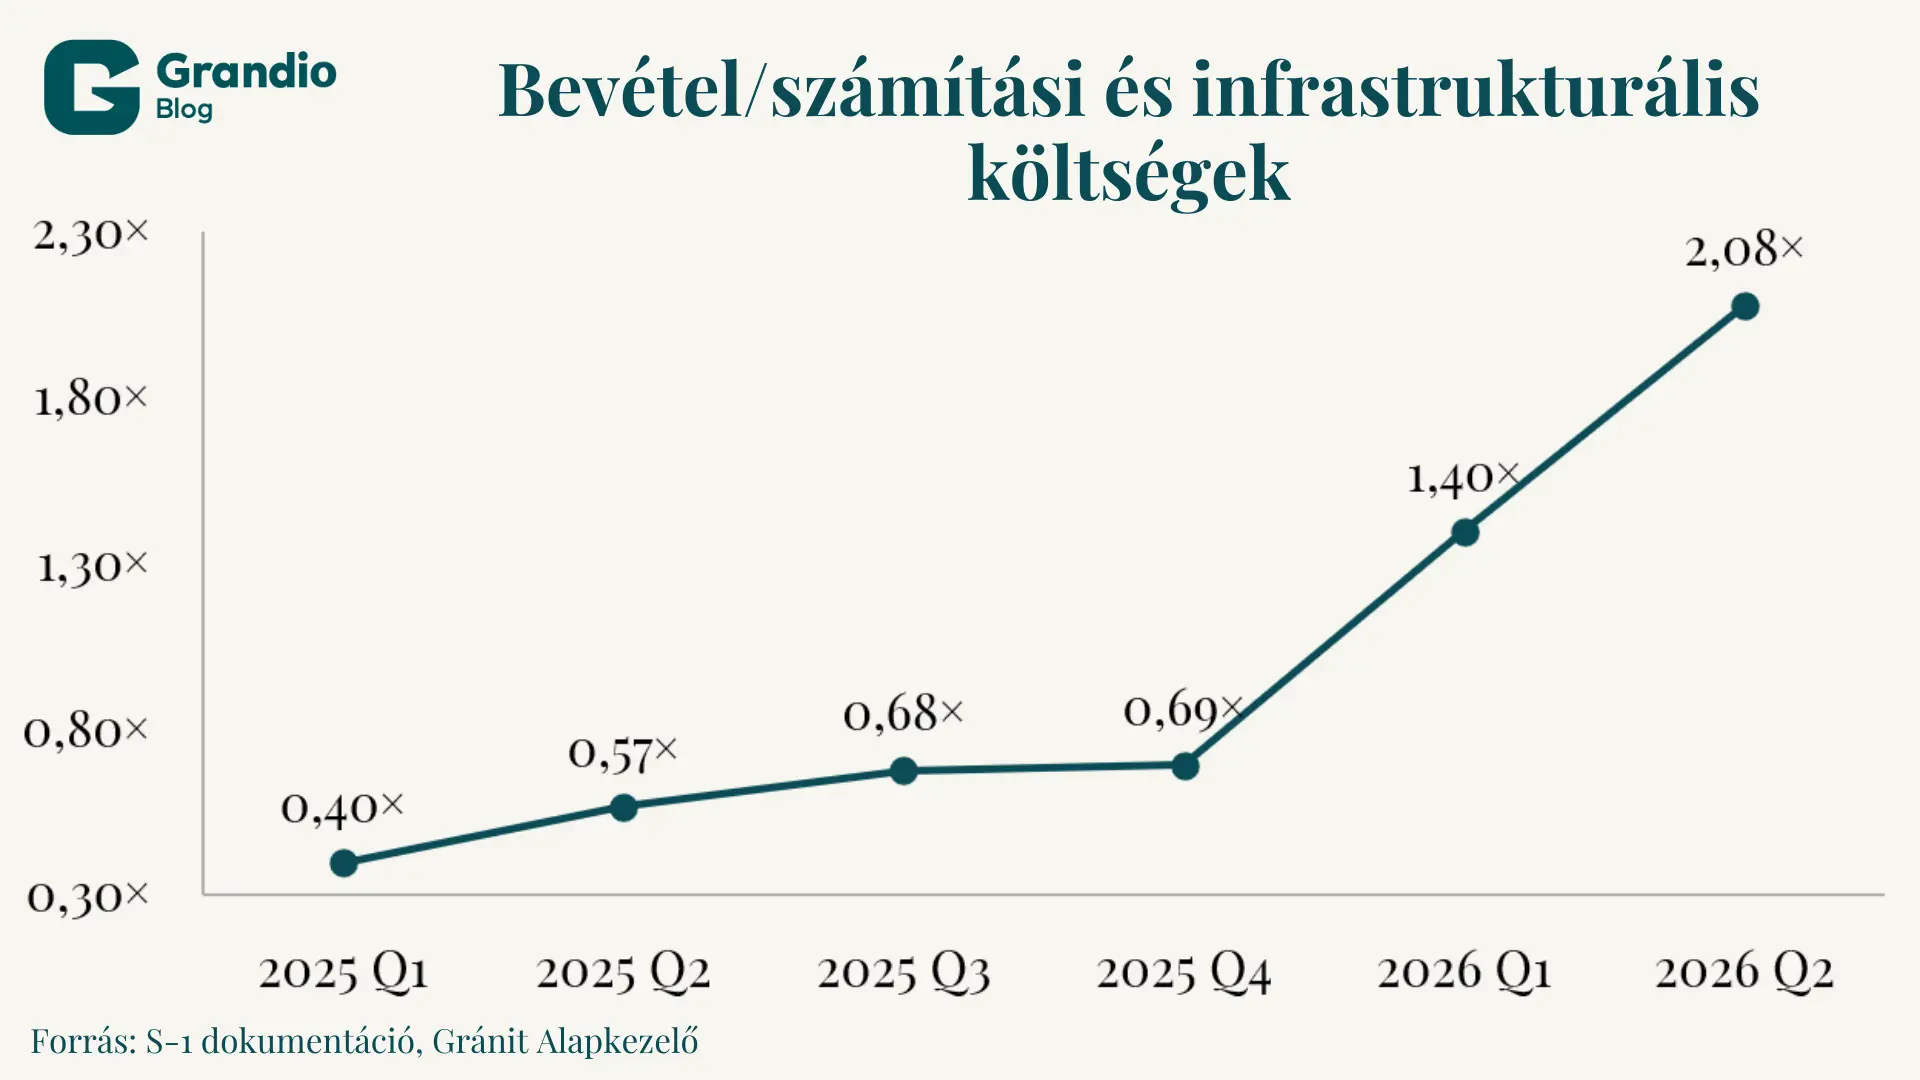
Az Anthropic 2026 első félévére kimutatott 80,7 milliárd dolláros nettó veszteség nem feltétlenül az a mutató, ami a befektetőket meggyőzi egy IPO előtt. Ugyanakkor, aki keres, az talál – az exponenciális növekedési pálya feltételezése mellett lehet vagy épp érdemes a negyedéves eredményszámokra fókuszálni. Ezzel a megközelítéssel láthatjuk, hogy 2026 Q2 működési eredménye már pozitív volt. Ez egy biztató jel lehet a potenciális befektetőknek, de önmagában még nem tud teljes megnyugvást adni. A fordulat mögöttes oka, hogy a legnagyobb költségtétel, a számítási és infrastruktúra-költségek a bevétel 177 százalékáról (2025 Q2) 48 százalékára (2026 Q2) csökkentek, mivel növekedésük lényegesen lassabb volt, mint a bevételeké.
| Millió dollár | 2025 Q1 | 2025 Q2 | 2025 Q3 | 2025 Q4 | 2026 Q1 | 2026 Q2 |
| Bevétel | 376 | 787 | 1 382 | 2 040 | 4 731 | 11 555 |
| Számítási és infrastruktúra költségek | 944 | 1 390 | 2 047 | 2 945 | 3 387 | 5 558 |
| Személyi jellegű költség | 218 | 320 | 489 | 812 | 1 295 | 1 857 |
| Értékesítés, marketing, partnerdíjak | 24 | 96 | 202 | 246 | 1 033 | 2 135 |
| Egyéb működési költség | 125 | 181 | 233 | 873 | 683 | 1 031 |
| Bartz-egyezség | – | – | 1 500 | – | – | – |
| Működési eredmény | (935) | (1 200) | (3 089) | (2 836) | (1 667) | +974 |
(a táblázatban is látható Bartz-egyezség a szerzői jogi perek egyikének lezárására 2025 harmadik negyedévében elszámolt egyszeri, 1,5 milliárd dolláros költség)
Forrás: Gránit Alapkezelő
Érdemes emellett megnézni a 2026 első féléves 80,7 milliárd dolláros nettó veszteség lebontását is. Az S-1 szerint az első félévben a működési veszteség mindössze 693 millió dollár volt, ugyanakkor a konvertibilis kötvények, származtatott kötelezettségek és SAFE-ek (főként a korábban is említett Amazon-kötvények) valósérték-változásához 72,4 milliárd dollár veszteség tartozik. Mivel ezek rögzített áron válthatóak át részvényre, minél többet ér a cég, annál többet ér az átváltási jog. Ez a mérlegben is kötelezettségként jelenik meg, az eredménykimutatásban költségként, de a valóságban ez valós pénzmozgással nem járó (non-cash) tétel, ami ráadásul az IPO-nál a konverzióval megszűnik (az Amazon 12 százalékos tulajdonosi plafon mértékéig). A mindenki által szeretett „kiigazított nettó eredmény” az első félévben így +2,7 milliárd dollár az Anthropic szerint. Ez a mutató azonban a részvényalapú javadalmazást, a nem pénzbeli jótékonysági juttatást és a valós érték változásokat is kiveszi – érdekes, de messze kerülünk vele a GAAP sztenderdtől.
| Milliárd dollár, 2026 első félév | |
| Működési veszteség | −0,7 |
| Kamatbevétel | +1,1 |
| Konvertibilisek stb. valós érték változása | −72,4 |
| Egyéb pénzügyi tételek | −8,8 |
| Nettó veszteség | −80,7 |
Forrás: Gránit Alapkezelő
Az S-1 dokumentum egyik legnagyobb kockázata azonban ugyanúgy nem látszik az eredménykimutatásban, mint a mérlegben. A vállalat a következő évekre vállalt olyan kötelezettségeket, amelyek az otthon melegéből nézve egészen felfoghatatlan költségekkel fognak járni. A teljes vállalt összeget az S-1 nem közli, a vonatkozó mondatokban az összeg üres, azonban a dokumentumban a következő szerződéseket említik névvel:
| Partner | Összeg (S-1) | Időtáv | Fő feltétel |
| Broadcom | kb. 161,2 Mrd $ | 5 éves bérlet, 2026-tól | nem felmondható |
| legalább kb. 114,5 Mrd $ | 2026–2033 | használattól függetlenül fizetendő | |
| Amazon | legalább 110,0 Mrd $ | 2026–2036 | használattól függetlenül fizetendő |
| SpaceX | legfeljebb 120,5 Mrd $ | 2029-ig | 2027-től 90 napos felmondással megszüntethető |
| Microsoft | legalább 44,9 Mrd $ | 2026–2033 | használattól függetlenül fizetendő |
| Nscale | legfeljebb kb. 44,6 Mrd $ | 2033-ig | a leszállított kapacitás után fizetendő |
| Lambda | kb. 41,3 Mrd $ | 2034-ig | a leszállított kapacitás után fizetendő |
| AMD | várhatóan legfeljebb 20 Mrd $ | 2027-től | – |
Forrás: Gránit Alapkezelő
A táblázatban látható szerződések kumulált összege meghaladja a 650 milliárd dollárt (ez azonban nem egységesen biztos fizetési kötelezettség: a megállapodások között minimum-, maximum- és teljesítésfüggő tételeket is találunk). Ezenkívül az S-1-ben azonosítható egy még nem lezárt szerződés, amely 125–150 milliárdos TPU-kapacitásról szólna. Fontos azonban kiemelni, hogy az esetleges átfedések a dokumentumból csak nehezen kiolvashatóak és ezért a különböző elemzések is más összesített eredményre jutnak. Ami talán kijelenthető, hogy az S-1-ből kinyerhető vállalások összege valahol 650–850 milliárd dollár között lehet, amely a magyar GDP nagyjából 2,5–3,5-szerese.
Ezen szerződések ráadásul rögzítettek, hosszú távúak, nehezen vagy nem felmondhatóak és sok esetben használattól függetlenek, amely jellemzők miatt komoly kockázatot jelentenek. A bevétel nem rögzített és ezen szerződésekkel a pénzáramlás szerkezete is változik. Eddig a felhőszolgáltatóktól vásárolt kapacitást nagyjából a használattal egy időben kellett kifizetni, ezen szerződések azonban jelentős előrefizetéseket tartalmaznak. Még maga az Anthropic is úgy nyilatkozik, hogy a jövőbeli fizetőképessége attól függ, hogy a cég jelentős bevételnövekedést tud-e elérni. Ezt tovább nehezíti, hogy a korábban tárgyaltak szerint a bevétel jelenleg elsősorban fogyasztás alapú és a legnagyobb ügyfelek nem rendelkeznek hosszú távú szerződéssel, ami teljes ellentétben áll a fentebb listázott szerződések jellemzőivel.
A jövő egyik kritikus kérdése tehát, hogy a fixált kapacitás vajon elegendő megfelelően fizető felhasználót generál-e a költségek fedezéséhez és profit eléréséhez. Emiatt az eredménykimutatás egyes értelmezések szerint egy visszatekintő dokumentum éppen az Anthropic történetének talán legnagyobb fordulópontja előtt. Még az a kérdés is felmerülhet, hogy az IPO időzítése milyen kapcsolatban van a publikált beszámolókkal, hiszen a cég pont akkor léphet tőzsdére, amikor a kimutatások a legkedvezőbb képet mutatják. Összegezve az Anthropic eredménykimutatása kétarcú. A múltat nézve egy nyereségessé váló, robbanásszerűen növekvő vállalatot látunk, a jövőt nézve viszont a bevételeknél jóval rugalmatlanabbul lekötött kötelezettségeket.
Az igazságot a Q3-ban keressétek
Az S-1 a június 30-i állapotot rögzíti, a Q3-as pénzügyi adatokat nem tartalmazza, ugyanakkor a sajtóban már elérhetőek magánjellegű befektetői tájékoztatóból származó nem hivatalos adatok, emiatt ezt a részt érdemes egy plusz csipetnyi sóval venni.
A Financial Times és a Bloomberg a találkozón részt vevő befektetőkre hivatkozva 16,8 milliárdos harmadik negyedéves bevételről számol be, amely 45 százalékos növekedés a második negyedévhez képest. Ez a növekedés önmagában erősnek látszik, de messze elmarad a korábbi ütemtől, a második negyedévben a bevétel 144 százalékkal nőtt az előzőhöz képest, az első negyedévben 132 százalékkal. Ráadásul a két sajtóorgánum a forrásaira hivatkozva arról is ír, hogy a számítási és infrastruktúra-költségek a bevételnél nagyobb ütemben növekedtek, amely az elmúlt hat negyedévben végig javuló tendenciát mutatott, most viszont romlott. A kiigazított bruttó marzsot 85 százalékra, a kiigazított működési marzsot 11 százalék fölé teszik, és pozitív szabad cash-flow-ról írnak. Az FT szerint ez a 11 százalékos működési marzs a részvényalapú javadalmazás nélkül értendő, korrigált érték.
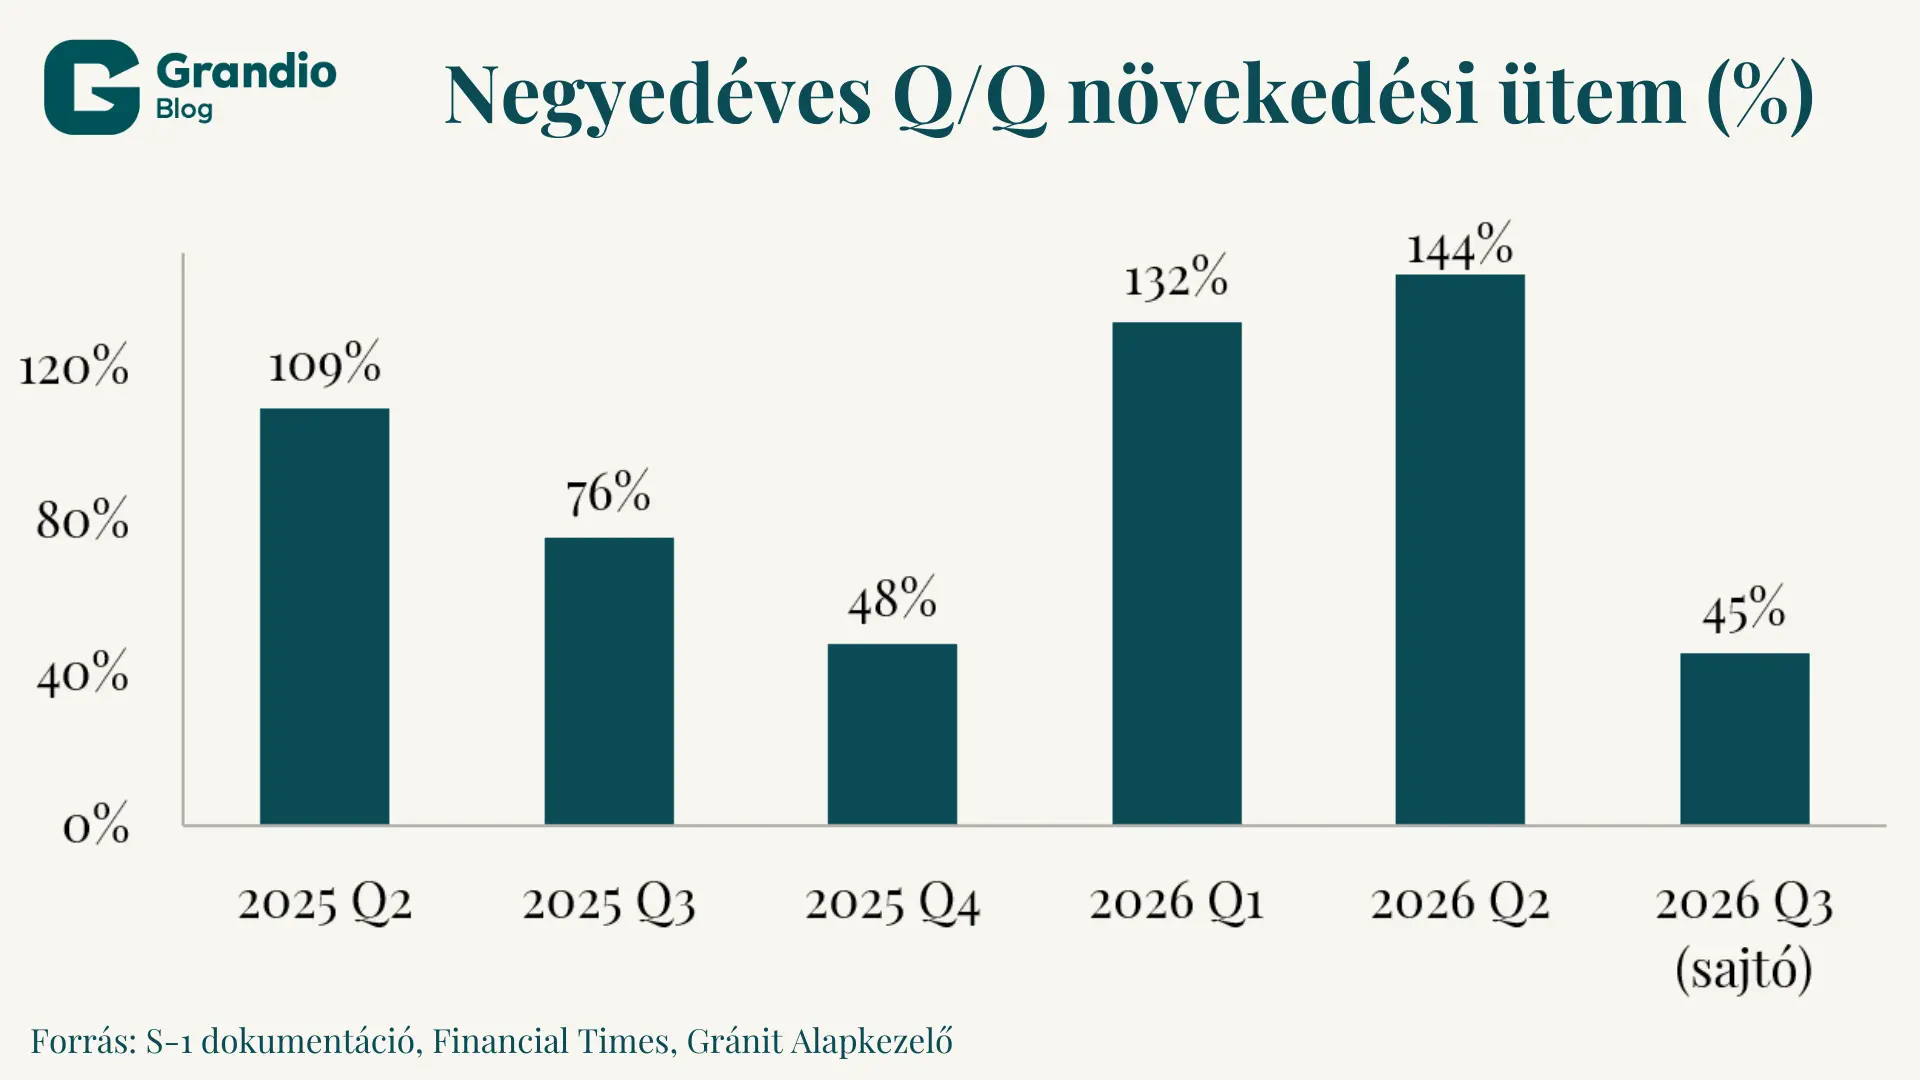
A növekedési ütem visszaesésére a részletes adatok ismeretének hiányában még nem alakult ki konszenzusos magyarázat az elemzők között és valószínűleg eleve több faktor is szerepet játszhat ebben. Előre fontos megjegyezni, hogy egy magasabb bázisról indulva ugyanazt a százalékos növekedést bármilyen vállalatnak nehéz fenntartania. Emellett azonban fontos megemlíteni, hogy a szeptember 22-én megjelent Claude Opus 5.5 listaára 20 százalékkal alacsonyabb az elődjénél (igaz, az Anthropic szerint egy tipikus feladat költsége viszont kb. 40 százalékkal csökkent), a Claude Haiku 5.5 ára pedig mintegy 75 százalékkal esett. Amennyiben az árak így csökkennek, úgy a használatnak még gyorsabban kellene nőnie ahhoz, hogy a bevétel növekedési üteme ne lassuljon.
Az árcsökkentések mögött részben az open-weight és open-source modellek térnyerésével erősödő verseny és a váltás egyszerűsége áll. A Vercel AI Gateway adatai szerint, amelyek elsősorban a fejlesztői szegmenst jellemzik, a nyílt súlyú modellek tokenrészesedése 2026-ban ugrásszerűen megnövekedett. Mivel ezek jóval olcsóbbak, költésrészesedésük ennél jóval kisebb, de ez a mutató is folyamatosan növekszik. Ugyanebben az időszakban a Vercel az Anthropic részesedésének csökkenését mérte a költéseken belül, és ezzel párhuzamosan a modellt váltó fejlesztők aránya is növekedett.
Egy másik értelmezése a növekedés lassulásának a „token-maxing” vége. Steve Eisman úgy fogalmazott, hogy az első félévben az AI-modellhasználat csúcspontján a vállalatok a fejlesztőket költségre való tekintet nélkül az AI állandó használatára ösztönözték. Az elmúlt hónapokban viszont költségtudatosabbak lettek, és így az alacsonyabb költségű modellek felé fordultak.
Természetesen az adatok hivatalos publikációjáig ez még mind csak találgatás, azonban a korábban bemutatott bevétel – költség szerkezet eltérés miatt kifejezetten kritikus a kérdéskör vizsgálata.
Teljesen hétköznapi kockázatok
A klasszikusabb pénzügyi kockázatokról jelen cikk korábbi fejezetei már több ízben is szót ejtettek (a rögzített számítási költségekhez kapcsolódó szerződések, a növekvő partnerfüggőség vagy a lassuló növekedés). Ugyanakkor az S-1-es dokumentum mintegy 300 oldalából az Anthropic több mint 90 oldalban részletezi a kockázatokat, amelyek között megjelenik Amodei személyes reputációja, a Pentagon és az emberiség pusztulása. A cikk utolsó fejezetében ezeket a DCF-modellbe nehezen beépíthető kockázatokat szemléznénk egyfajta könnyed desszertként.
A legkevésbé meglepő kockázat a kamatlábakhoz kapcsolódik. A 15 milliárd dolláros hitelkeret változó kamatozású, ugyanakkor közvetett csatornán fájhat egy kamatemelkedés igazán az Anthropicnak. A Reuters elemzése szerint a kamatemelkedés eladási hullámot generált az AI-üzemeltetők, például a CoreWeave részvényeiben és kötvényeiben, és több AI-infrastruktúra-cég, köztük a már említett Nscale el is halasztotta a tőzsdére lépést. A kamatemelkedés lassíthatja a cég költési terveit és az infrastruktúrát építő partnerek finanszírozását is nehezíti.
Az S-1 szerint 2026 februárjában az amerikai elnök közölte, hogy arra utasította a szövetségi ügynökségeket, hogy függesszék fel az Anthropic modelljeinek használatát. Ennek oka az volt, hogy a cég kiállt amellett, hogy modelljei nem lehetnek a tömeges megfigyelés eszközei. A hadügyminisztérium ezzel egyidejűleg ellátásilánc-kockázatnak minősítette a céget és bejelentette, hogy a hadsereggel üzletelő partnerek nem folytathatnak vele kereskedelmi tevékenységet. Az Anthropic perel, a teljes kimenetel még nem megjósolható, de egy kaliforniai szövetségi bíróság nagyrészt nekik adott igazat. A közvetlen kormányzati megbízások részesedése a bevételen belül 1 százalék alatt marad, a nagyobb kockázat a partnereken keresztül jelentkezhet, akik a hadsereg beszállítói is. Érdemes emellett még megjegyezni a nagy sajtóvisszhangot kiváltó júniusi exportkorlátozást a Fable 5-re és a Mythos 5-re, valamint az államosítást is felvető amerikai elnököt, akinek a viszonya kérdéses Amodeival.
Mindezek mellett azonban az Anthropic a pereskedések másik oldalán is szerepel és a szerzői jogi kockázat kapcsán már konkrét költségei is felmerültek. A Bartz-ügyben különböző szerzők egy csoportja perelte be a céget arra hivatkozva, hogy jogosulatlanul másolt védett könyveket a modelljei építéséhez, a felek végül 1,5 milliárd dollárban egyeztek meg. Ezenkívül az S-1 jegyzetei alapján a Reddit szerződésszegésért perel, Kanadában szerzői jogi keresetek futnak, szeptemberben pedig egy trösztellenes csoportos kereset is indult a legnagyobb AI-fejlesztők ellen. Az Anthropic nem ad veszteségbecslést az említett ügyekre és saját maga is elismeri, hogy egy óriási AI-incidens nagyságrendjét a teljes biztosítási piac sem tudná fedezni.
Végül a talán legmegdöbbentőbb kockázat szerint az AI Tony Stark Ultronjához hasonlóan katasztrofális vagy egzisztenciális kockázatot jelenthet az emberiségre. Ezzel valószínűleg az Anthropic nem lesz a zöld befektetések kedvenc eszköze és talán az első olyan vállalat, amelynél kockázat, hogy a teljes befektetői körét kiirtja. 2026-ban a cég szerint modelljei tesztek közben elszabadultak az elvileg biztonságos környezetből és jogosulatlanul valódi rendszerekhez fértek hozzá. Ez természetesen fenyegető, de manapság egy jóravaló befektető már nem fektetne olyan AI-fejlesztő cégbe, amelynek a modellje legalább kis mértékben nem fenyegeti az emberiséget.
Vessünk számot
Minden következtetés előtt fontos rögzíteni, hogy ezen cikk forrása csak egy előzetes S-1 és emiatt olyan kritikus adatok hiányoznak belőle, mint az ársáv, a harmadik negyedéves bevétel és a célérték. Továbbá jelen cikk írója sem jellemezhető AI vagy Anthropic szakértőként.
Mindezen fenntartások mellett azonban az S-1 az előzetes várakozásokat a véleményem szerint meghaladja, ugyanakkor a várt értékelést önmagában nem támasztja alá. Az első pillantásra rossznak látszó adatok, mint a 80,7 milliárdos nettó veszteség 2026 első félévében vagy a negatív saját tőke, a megfelelő kontextussal már nem tűnnek fenyegetőnek. A veszteség jelentős része non-cash eredetű és a mínuszos saját tőke inkább könyvelési technika eredménye. Viszont még egy szinttel lentebb újra komoly kockázatokat találunk például az előre lekötött számítási költségek, a partnerkitettség vagy az erősödő verseny képében.
A sajtóba kiszivárgott 1,5–2 ezer milliárd dolláros értékelés személyes véleményem szerint csak kiemelkedően pozitív szcenáriók mellett tűnik realisztikusnak. Hogy kísérletet tegyek a felütésben feltett kérdés megválaszolására – és itt akkor kiemelném, hogy ez nem befektetési tanácsadás – egy teljesen hipotetikus szituációban, ahol részt vehetnék az IPO-ban egy csaknem-ENSZ-főtitkár szavait követve a biztos kimaradást választanám.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érinkattett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.