2026. június 12-én, a SpaceX tőzsdei bevezetésének napján Elon Musk lett a világ első billiomosa, legalábbis papíron. Hét héttel később a Bloomberg indexe már csak 684 milliárd dollárra becsülte a vagyonát. Több mint 600 milliárd dollár „tűnt el” úgy, hogy Musk közben egyetlen részvényt sem adott el.
Az eset jól mutatja, mit mérnek valójában a milliárdoslisták: azt, hogy egy adott napon mennyit érne valakinek a tulajdona, ha az utolsó tőzsdei árfolyamon vagy egy becsült szorzóval számolnánk. Ez hasznos szám, de nem azonos azzal, amennyi pénz a tulajdonos rendelkezésére áll.
Rekordév a listákon
A Forbes idei, 40. listáján rekordszámú, 3428 milliárdos szerepel, együttes vagyonuk 20,1 ezer milliárd dollár, 4 ezer milliárddal több, mint egy évvel korábban. Ez nagyságrendileg Kína éves gazdasági teljesítményéhez mérhető összeg, bár fontos, hogy itt vagyonállományt hasonlítunk össze egy éves GDP-adattal. A koncentráció is erős: a 100 milliárd dollár feletti vagyonnal rendelkező 20 ember együtt 3,8 ezer milliárd dollárt ér, vagyis a milliárdosok fél százalékához tartozik a milliárdosvagyon közel ötöde.
A számok bizonytalansága akkor válik láthatóvá, ha a Forbes adatait más adatgyűjtők adataival vetjük össze:
| Forrás | Időpont | Milliárdosok száma | Összvagyon (ezer mrd USD) |
| Forbes World’s Billionaires 2026 | 2026. márc. 1-jei árfolyamok | 3428 | 20,1 |
| Altrata Billionaire Census 2026 | 2025. év vége | 3795 | 15,1 |
| UBS Billionaire Ambitions 2025 | 2025 | 2919 | 15,8 |
Forrás: Forbes (Business Wire), Altrata (Aletihad), UBS (Scheerpost).
Az eltérés egy része az időzítésből adódik, mivel 2026 első hónapjaiban az MI-részvények tovább emelték a csúcsvagyonokat. A nagyobbik része azonban módszertani: az adatgyűjtők másként kezelik a családi vagyonokat, másként értékelik a magáncégeket, és mást számolnak el adósságként. A legmagasabb és a legalacsonyabb létszám között közel 900 fő a különbség, ami jól jelzi, hogy a „milliárdos” becsült kategória.
Mit birtokol valójában egy milliárdos?
A közkép jachtokkal, magánrepülőkkel és tengerparti villákkal azonosítja a gazdagságot, pedig ez a vagyon legkisebb része. Az Altrata 2026-os milliárdos-felmérése szerint az átlagos milliárdos vagyonának 38 százaléka tőzsdei, 34,5 százaléka magáncégekben lévő részesedés, 25, százaléka likvid eszköz, és csupán 1,7 százaléka ingatlan és luxuscikk. Ez utóbbi kategóriába tartozik a lakás, a műtárgy, az ékszer, a bor, az autó, a jacht, a magángép, sőt a sportcsapat is.
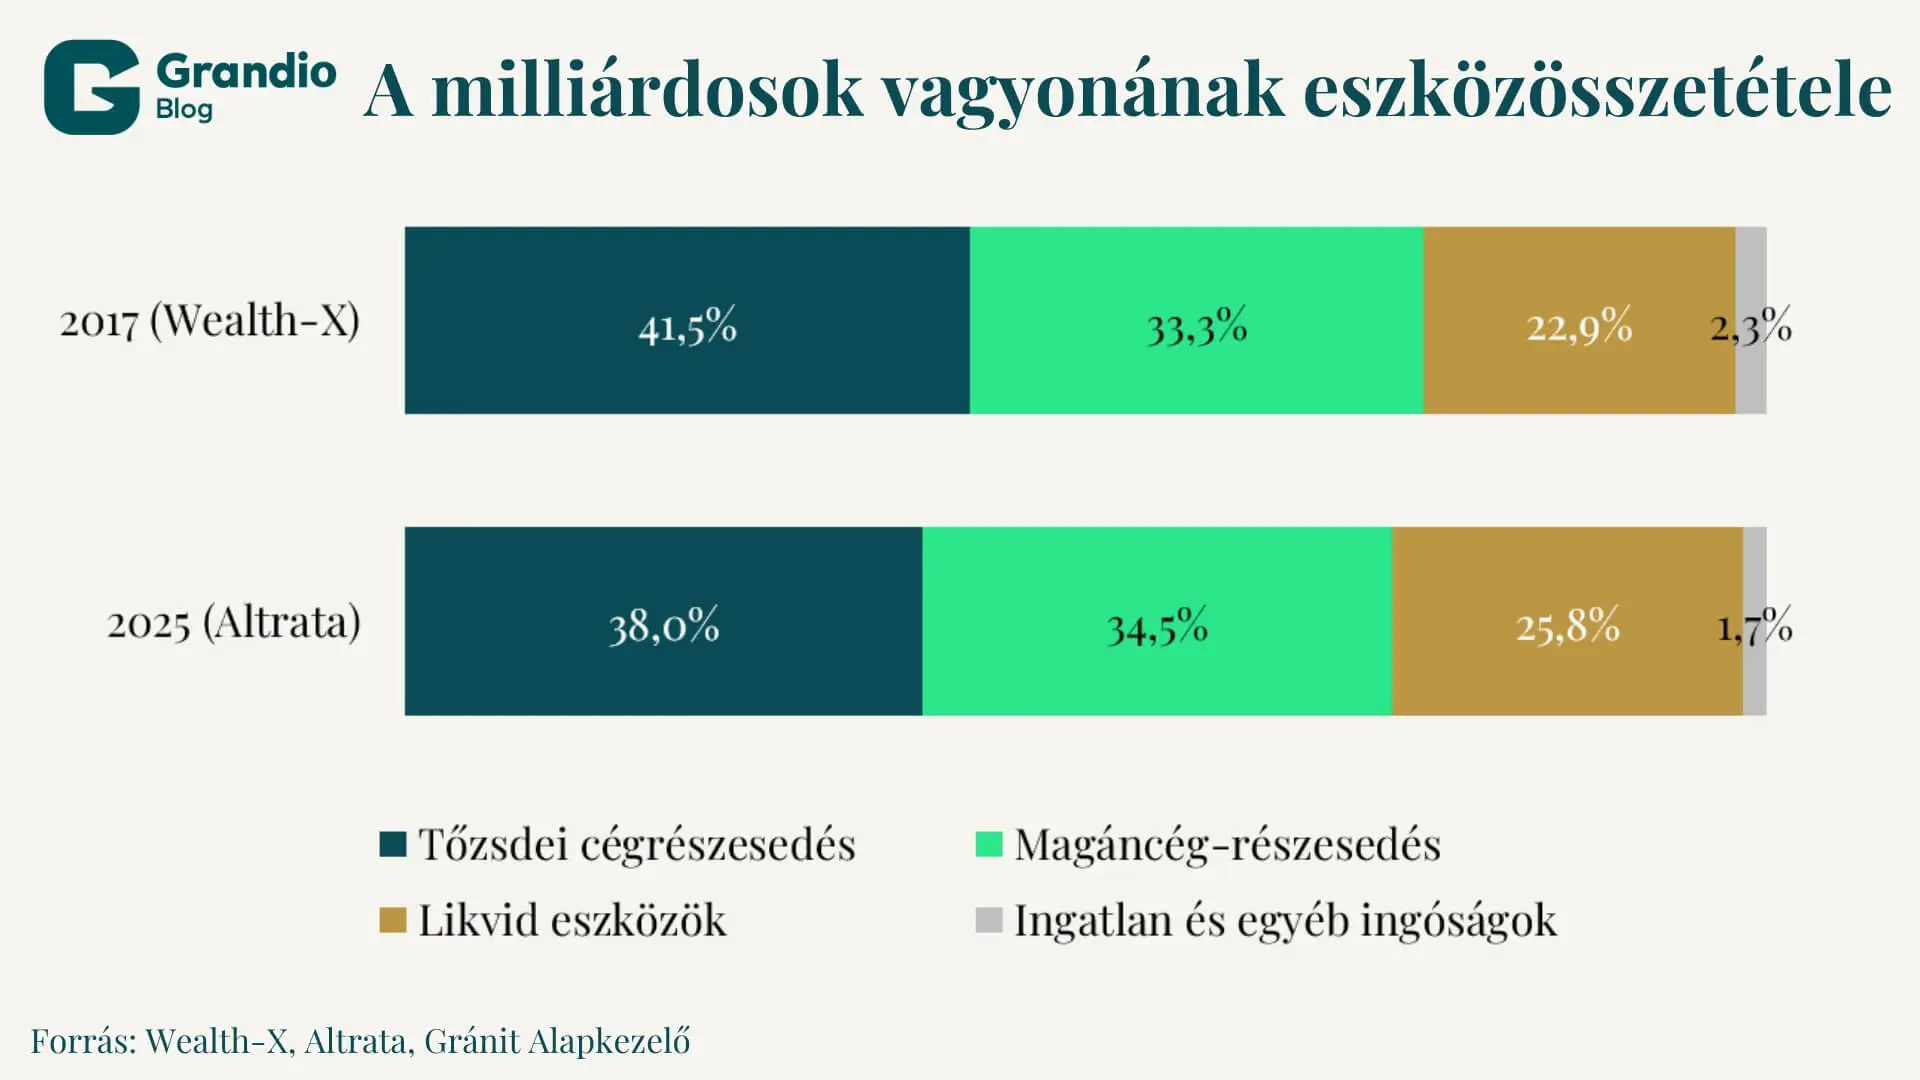
Az arányok évek óta alig változnak: 2017-ben a négy szám 41,5, 33,3, 22,9 és 2,3 százalék volt. Ez természetesen nem jelenti azt, hogy a milliárdosok szerényen élnének. Nagyjából 15 százalékuknak van magángépe, és átlagosan több mint 3,5 lakóingatlant birtokolnak. Egy 4 milliárd dolláros vagyonhoz képest azonban egy 100 millió dolláros kastély vagy egy 60 millió dolláros repülőgép is csekély tétel.
A 25,8 százalékos likvid hányad elsőre jelentősnek tűnik, fejenként átlagosan nagyjából 1 milliárd dollár. Az átlag viszont eltakarja a lista élét, ahol a vagyonok szinte teljes egészében egyetlen cégben vannak: Larry Ellisoné döntően Oracle-részvényben, Muské a SpaceX-ben és a Teslában. A fiatalabb milliárdosoknál a tőzsdei részesedés aránya még magasabb, az 50 év alattiaknál 63 százalék, az idősebbeknél 40 százalék körüli.
Árfolyam és eladhatóság
A listák a tőzsdei részesedést úgy értékelik, hogy a részvények számát megszorozzák az utolsó árfolyammal. Egy kisbefektető néhány száz részvényénél ez pontos eredményt ad, egy alapító 40 százalékos csomagjánál azonban nem. Ha a tulajdonos eladásba kezdene, már a szándék nyilvánosságra kerülése is nyomás alá helyezné az árfolyamot.
A SpaceX bevezetése jól szemlélteti ezt. A cég 135 dolláros részvényáron 75 milliárd dollárt vont be, amivel 1,77 ezer milliárd dollárra értékelték. A részvényeknek ugyanakkor csak 3–4 százaléka forgott szabadon, az alapítóra egyéves elidegenítési tilalom vonatkozik, a cég pedig éves árbevételének 93-szorosán forgott. Musk vagyonát így a társaság kis hányadának napi árfolyama határozta meg, mindkét irányban.
Magáncégeknél még nagyobb a becslés szerepe. A Blue Origin esetében például egy 2026-ban előkészített tőkebevonás során 130 milliárd dolláros vállalatértékelésről számoltak be. Egy ilyen értékelés közvetlen hatással lehet a tulajdonos becsült vagyonára, még akkor is, ha tényleges részvényeladásra nem kerül sor. A Bloomberg a legtöbb magáncégnél mindössze 5 százalékos likviditási diszkonttal számol.
Musk 2022-es Twitter-vásárlása megmutatta, mi történik, amikor egy milliárdosnak valóban készpénzre van szüksége. Közel 23 milliárd dollár értékben adott el Tesla-részvényt, és már a további eladásokról szóló találgatások is nyomták a Tesla árfolyamát. Egy ekkora vagyon nem vehető fel úgy, mint egy bankbetét: a lista inkább egy irányító részesedés becsült értékét mutatja, mint elkölthető pénzt.
A mérleg másik oldala
Mivel az eladás drága, a nagy vagyonok tulajdonosai inkább hitelt vesznek fel a részvényeik fedezetére. Így megtartják a szavazati jogot, nem rontják a saját árfolyamukat, és nem keletkezik adóköteles árfolyamnyereség. A tartozás viszont megmarad, és a rangsorok nettó vagyonában jellemzően csak részben jelenik meg.
Larry Ellison esete a legjobban dokumentált. Az Oracle 2025-ös közgyűlési anyaga szerint 346 millió részvényét, a csomagja 30 százalékát kötötte le személyes hitelek fedezeteként. Az Oracle 2018-ban megtiltotta igazgatóinak a részvények zálogba adását, Ellison azonban kivételt kapott. A hitelek összegét és a hitel-fedezeti arányt nem hozták nyilvánosságra.
2025 decemberében Ellison visszavonhatatlan személyes garanciát vállalt a Paramount Warner Bros. Discovery-re tett ajánlatának saját tőkéből finanszírozandó, 40,4 milliárd dolláros részére. Akkor ez a pénzügyi erő demonstrációjának tűnt. 2026 július végére azonban az Oracle árfolyama a 345,72 dolláros csúcsról nagyjából 120 dollárra, mintegy 65 százalékkal esett.
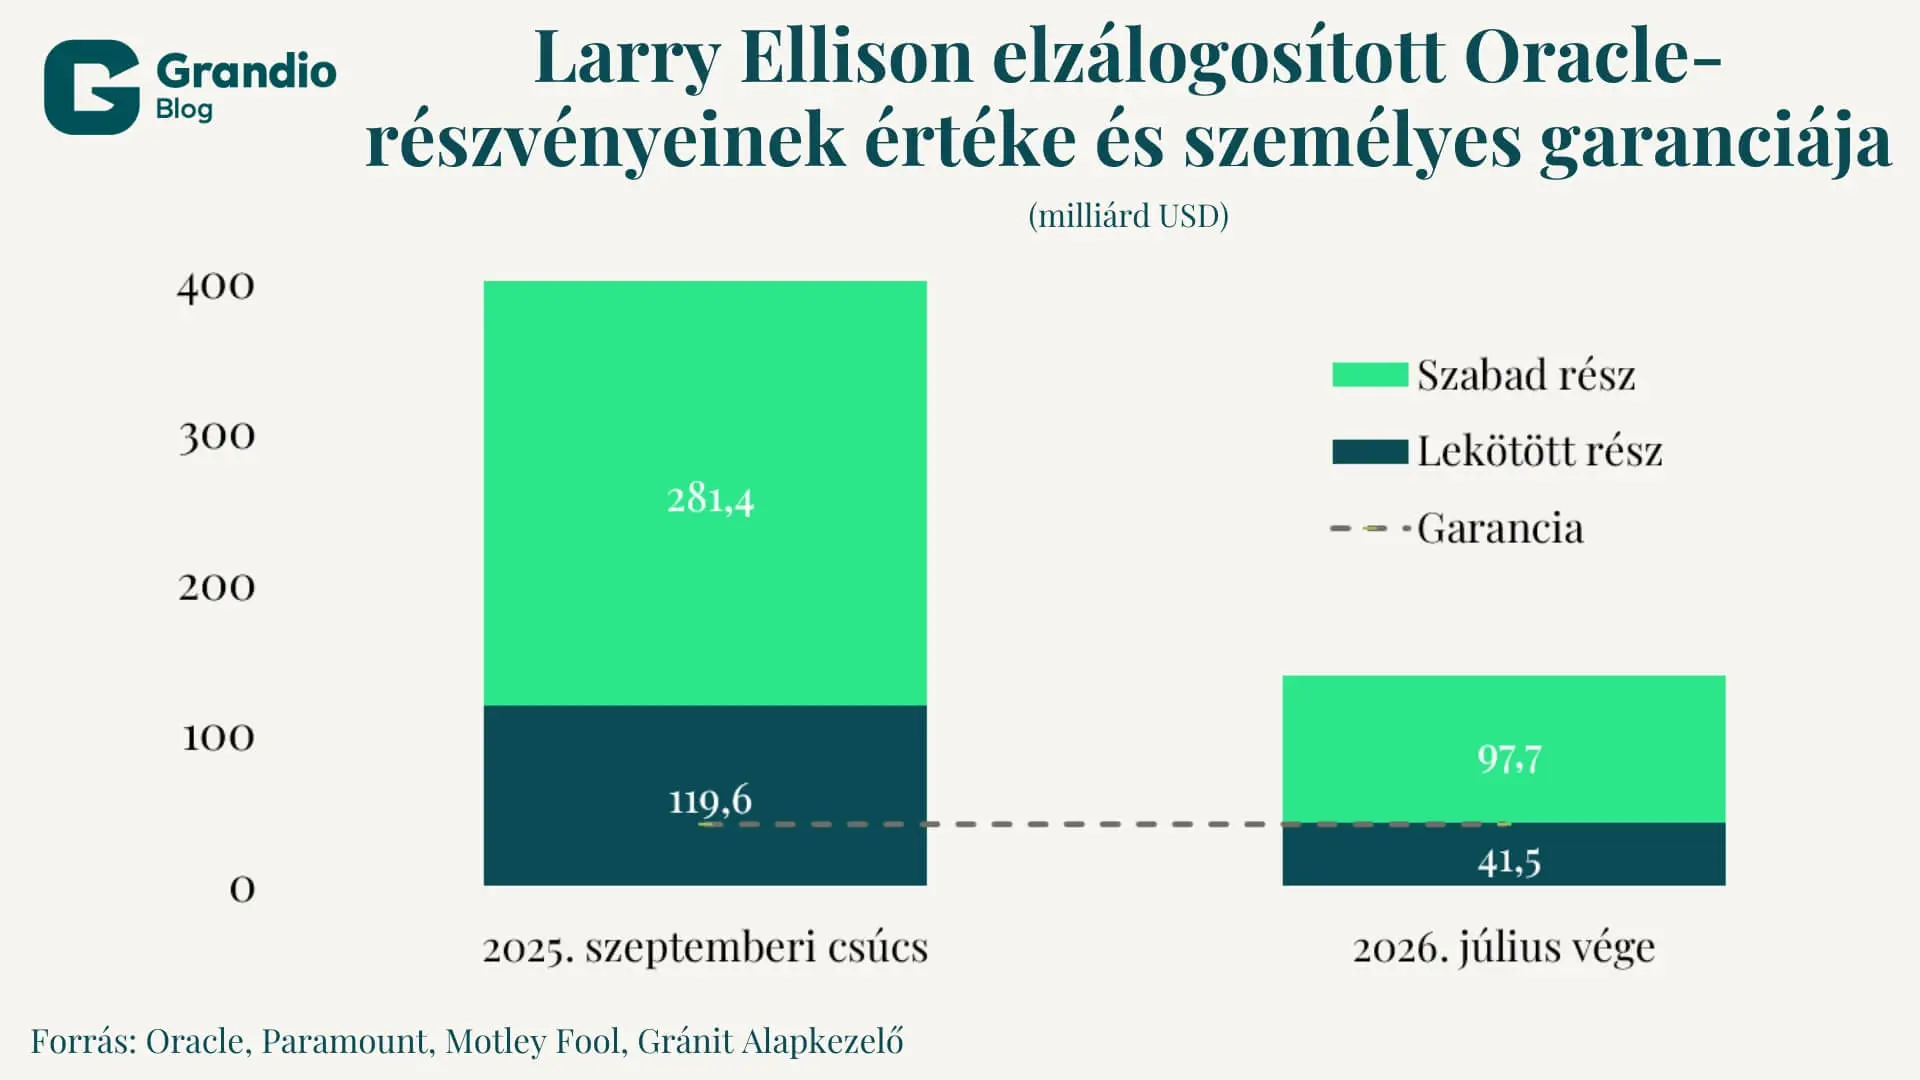
A garancia összege változatlan maradt, miközben a 2025-ös részvényszámmal számított, elzálogosított Oracle-részvénycsomag piaci értéke július végére mintegy 41,5 milliárd dollárra csökkent. Ez nagyságrendileg megegyezett a garanciával, de a két pénzügyi tétel nem azonos. Az ügylet októberben zárult, 47 milliárd dollár új saját tőkével és 57,5 milliárd dolláros banki hitelkerettel. Nem nyilvános, hogy Ellison a saját részét részvényeladásból vagy újabb hitelből finanszírozza. A Forbes október 1-jén 179 milliárd dollárra becsülte a vagyonát, ami a 2025-ös csúcsának kevesebb mint a fele.
Az Oracle 2026. szeptemberi dokumentuma szerint Ellison már mintegy 413 millió részvényt adott személyes hitelek fedezetéül, szemben az egy évvel korábbi 346 millióval. Ettől elkülönül a Paramount–Warner Bros. Discovery ügylethez kapcsolódó, 40,4 milliárd dolláros személyes garanciája, amely a tranzakció saját tőkéből finanszírozandó részére vonatkozott. A nyilvános adatok alapján nem állapítható meg, hogy a két kötelezettség mögött ugyanaz a részvényfedezet állna.
Ellison nem kivétel. A Tesla 2026. szeptember végi nyilvántartása szerint Elon Musk mintegy 207,5 millió Tesla-részvényt adott zálogba személyes hitelek fedezetéül, Peter Thiel pedig több mint 1 milliárd dollár értékű Palantir-részvényt kötött le.
Egy egyszerű példa
Vegyünk két befektetőt. „A” 10 milliárd dollárnyi részvénnyel rendelkezik, adóssága nincs. „B” 20 milliárd dollárnyi részvényt birtokol, és 10 milliárd dollár hitele van. A lista szerint mindketten 10 milliárd dollárt érnek.
Ha az árfolyam 30 százalékot esik, „A” vagyona 7 milliárd dollárra csökken, „B”-é viszont (14 − 10) 4 milliárdra, vagyis kétszer akkora veszteséget szenved el. Ilyenkor a bank pótlólagos fedezetet kér, vagy értékesíti a zálogba adott részvényeket, ami tovább nyomja az árfolyamot. A tőkeáttétel tehát elsősorban a vagyon sérülékenységét növeli, és ez a rangsorokból nem olvasható ki.
Buy, borrow, die
Az amerikai adórendszer kifejezetten kedvez ennek a gyakorlatnak. A „buy, borrow, die” stratégia lényege, hogy a tulajdonos megtartja az értéknövekvő eszközt, és hitelt vesz fel rá, amely nem számít jövedelemnek, így nem is adózik. Végül az eszközt az örököseire hagyja, akiknél az örökölt vagyon adózási bekerülési értéke főszabály szerint a halálkori piaci értékre emelkedik, így az addig felhalmozódott árfolyamnyereség után általában nem keletkezik tőkenyereségadó.
A ProPublica 2021-ben kiszivárgott adóadatok alapján azt számolta ki, hogy a 25 leggazdagabb amerikai 2014 és 2018 között vagyonnövekményének mindössze 3,4 százalékát fizette be szövetségi jövedelemadóként. Kritikusai szerint a mutató félrevezető, mert a nem realizált árfolyamnyereség nem jövedelem. A számítás módszertana vitatható, a mechanizmus azonban valós: a nagy vagyonok tulajdonosai a megélhetésüket és a befektetéseiket jelentős részben hitelből finanszírozzák.
Mit lát a Forbes, és mit nem?
A Forbes nem hagyja figyelmen kívül az adósságot. Munkatársai, ahol lehet, magukkal a milliárdosokkal is egyeztetnek, és az ismert adósságot levonják. A Bloomberg külön kezeli a fedezetként felajánlott részvényeket: a módszertan szerint a részvények vagy az azokkal fedezett hitel értékét levonja a vagyonbecslésből, a hitelből megszerzett, igazolható eszközöket viszont figyelembe veheti.
A lényeg azonban az, hogy csak az ismert adósság kerül levonásra. A Bloomberg módszertana szerint a személyes adósságról nem élnek feltételezéssel, vagyis ami nem nyilvános, azt nem vonják le. Egy privátbanki hitelkeret, egy családon belüli kölcsön vagy egy holdingszinten felvett hitel jellemzően egyetlen tőzsdei közzétételben sem jelenik meg. A garancia pedig addig nem is minősül adósságnak, amíg nem hívják le.
Egy-egy módszertani döntés jelentős eltéréseket okozhat:
A Bloomberg 2025 júliusában módosította, hogyan veszi figyelembe Ellison lekötött részvényeit, és ettől Ellison vagyona egyetlen nap alatt mintegy 33 milliárd dollárral nőtt.
A Forbes Musk vagyonából kihagyja a még meg nem szolgált, 102 milliárd dollár értékű Tesla-részvényeket.
Bill Gates 2024-ben azért került ki a Forbes első tíz helyezettje közül, mert a lap olyan új információhoz jutott, amely jelentősen csökkentette a becsült vagyonát.
Az uralkodócsaládok, amelyek vagyona a pozíciójukhoz kötődik, eleve nem szerepelnek a listán.
A rangsor tehát gondos becslés, amely a nyilvános adatokat jól kezeli, a nem nyilvánosakat viszont nullának veszi. A rejtett adósság miatt felül-, a rejtett eszközök miatt alulbecsülhet, és személyenként eltér, melyik hatás az erősebb.
Amit a szám nem mond el
Az a megállapítás, hogy a nagy vagyon döntően cégrészesedésben és nem készpénzben van, a hitel pedig nem látszik, alapvetően helytálló. Néhány további szempont azonban árnyalja a képet:
A listák csak a nyilvánosan ismert adósságot vonják le, a garanciák és a tőkeáttétel mértéke nem jelenik meg bennük.
A lista adózás előtti értéket mutat. Egy amerikai alapító a részvényei eladásakor 23,8 százalék szövetségi adót fizetne az árfolyamnyereség után, számos államban ezen felül állami adót is. Közel nulla bekerülési érték mellett ez a „vagyon” negyedét is elviheti.
Egy 40 százalékos részvénycsomag nem adható el a jegyzett áron, a reális diszkont jóval nagyobb a listákban alkalmazott néhány százaléknál.
A nagy vagyon elsősorban kontrollt jelent. Musk a tőzsdei bevezetés után is több mint 82 százalékos szavazati joggal rendelkezik a SpaceX-ben. A részvények zálogba adásának egyik fő oka éppen a kontroll megőrzése.
Egyetlen részvényben koncentrált vagyon értéke hetek alatt 30–40 százalékot változhat. Márciustól októberig a tízes élmezőnyben hét helyezés változott.
A rangsorok egymással sem egyeznek: közel azonos időszakra 2919 és 3795 közötti létszámot és mintegy 5 ezer milliárd dolláros vagyonkülönbséget mutatnak.
A magyar nagyvagyonok
Magyarországon a jelentős magánvagyonok többsége a rendszerváltás utáni időszakban, nagyrészt vállalkozások és cégrészesedések felértékelődésével jött létre. A nyugat-európai többgenerációs családi vagyonokhoz képest ezért a hazai nagyvagyonok jellemzően fiatalabbak és gyakran koncentráltabbak. Ráadásul a részesedések többnyire nem tőzsdei cégekben vannak, a vállalkozások vagyona pedig jelentős részben gépekben, ingatlanokban és földterületekben testesülhet meg, így a szabadon felhasználható pénzeszközök aránya viszonylag alacsony lehet.
Alig negyvenéves vagyonok
Az 1948–1949-es államosítások alapvetően átrendezték a magyar tulajdonviszonyokat, a rendszerváltás utáni privatizáció pedig meghatározó szerepet játszott a mai nagyvagyonok kialakulásában. A spontán privatizáció 1987 és 1990 között, az állami irányítású 1990 és 1998 között zajlott. A folyamatot az 1988-as társasági törvény indította el, amely lehetővé tette az állami vállalatok gazdasági társasággá alakítását.
Az eladósodott ország elsősorban készpénzért, főként külföldi szakmai befektetőknek értékesített: 1990 és 1994 májusa között 310 milliárd forint értékben. A hazai vevők számára külön konstrukciók készültek: a kedvezményes Egzisztencia-hitel, a kárpótlási jegy, a részletfizetés, a munkavállalói résztulajdonosi program (MRP) és a vezetői kivásárlás (MBO). Az MRP az E-hitelnél is kedvezőbb finanszírozást biztosított, és a legtöbb ilyen ügylet 1994-ben zajlott.
A hazai tulajdonosi réteg jelentős része tehát kevés saját tőkével, kedvezményes hitelből és vezetői pozícióból jutott tulajdonhoz, a tőkeáttétel így a kezdetektől jelen van a magyar nagyvagyonokban. Egy 2018-as Opten-felmérés szerint az 1990-es években alapított cégek vezetőinek többsége már akkor nyugdíjkorú volt, így az első jelentős generációs vagyonátadások napjainkban zajlanak.
Regionális összevetés
A vagyonok eredete földrajzilag is jól elkülönül. Keletre és délre haladva a privatizációból létrejött, első generációs vagyon a jellemző, nyugaton a több generáció óta öröklött családi cégvagyon.
| Ország / régió | A nagyvagyonok jellemző eredete | Példa |
| Volt jugoszláv államok | Privatizáció az 1990-es években, gyakran hitelből finanszírozott terjeszkedés | A horvát Agrokor: virágkertészetből a GDP 15 százalékát adó csoport, majd összeomlás mintegy 7 mrd USD adósság alatt |
| Csehország | Kuponos privatizáció, befektetési alapokon keresztül | A PPF 1991-ben privatizációs alapként indult, majd a legnagyobb cseh biztosító tulajdonosa lett |
| Magyarország | Készpénzes privatizáció mellett MBO, MRP, E-hitel | A 2002-es top 100-ból 21-en ma is a legjobb százban vannak |
| Németország, Ausztria | Generációk óta öröklött családi vállalatok | A német milliárdosoknak csak mintegy negyede saját erőből gazdag |
Forrás: Fox News/AP (Agrokor), Wikipedia (PPF), 444 (top 100), Business Punk (Németország).
A horvát Agrokor esete jól illusztrálja a fentieket. A vállalat az 1990-es évek privatizációja során vásárolt fel állami cégeket, majd 2014-ben drága hitelből megszerezte a szlovén Mercator többségi részesedését. A papíron jelentős, 60 ezer főt foglalkoztató csoport végül az adósságterhe miatt omlott össze, és a horvát állam külön törvény alapján vette át az irányítását. A rangsorok az eszközoldalt mutatták, a kockázat azonban az adósságoldalon volt.
Nyugat-Európában más a helyzet. Egy német családi vállalat értéke gyakran évszázados múltra tekint vissza, a tulajdon több családi ág, alapítvány és holding között oszlik meg, és ritkán cserél gazdát. Magyarország ebből a szempontból a keleti mintához áll közelebb: a vagyonok fiatalok, koncentráltak, és sok esetben még ma is az alapító kezében vannak.
Miből áll a hazai nagyvagyon?
Az MNB vagyonfelmérése szerint 2020 végén a háztartások felső tizede birtokolta a nettó vagyon 48,5 százalékát. Ebben a csoportban a készpénz és a bankbetét a bruttó vagyon mindössze 9 százalékát tette ki, a részvények, részesedések és hitelpapírok aránya viszont 38,6 százalék volt. Az összes részvény és részesedés mintegy 80 százaléka a felső tizednél van.
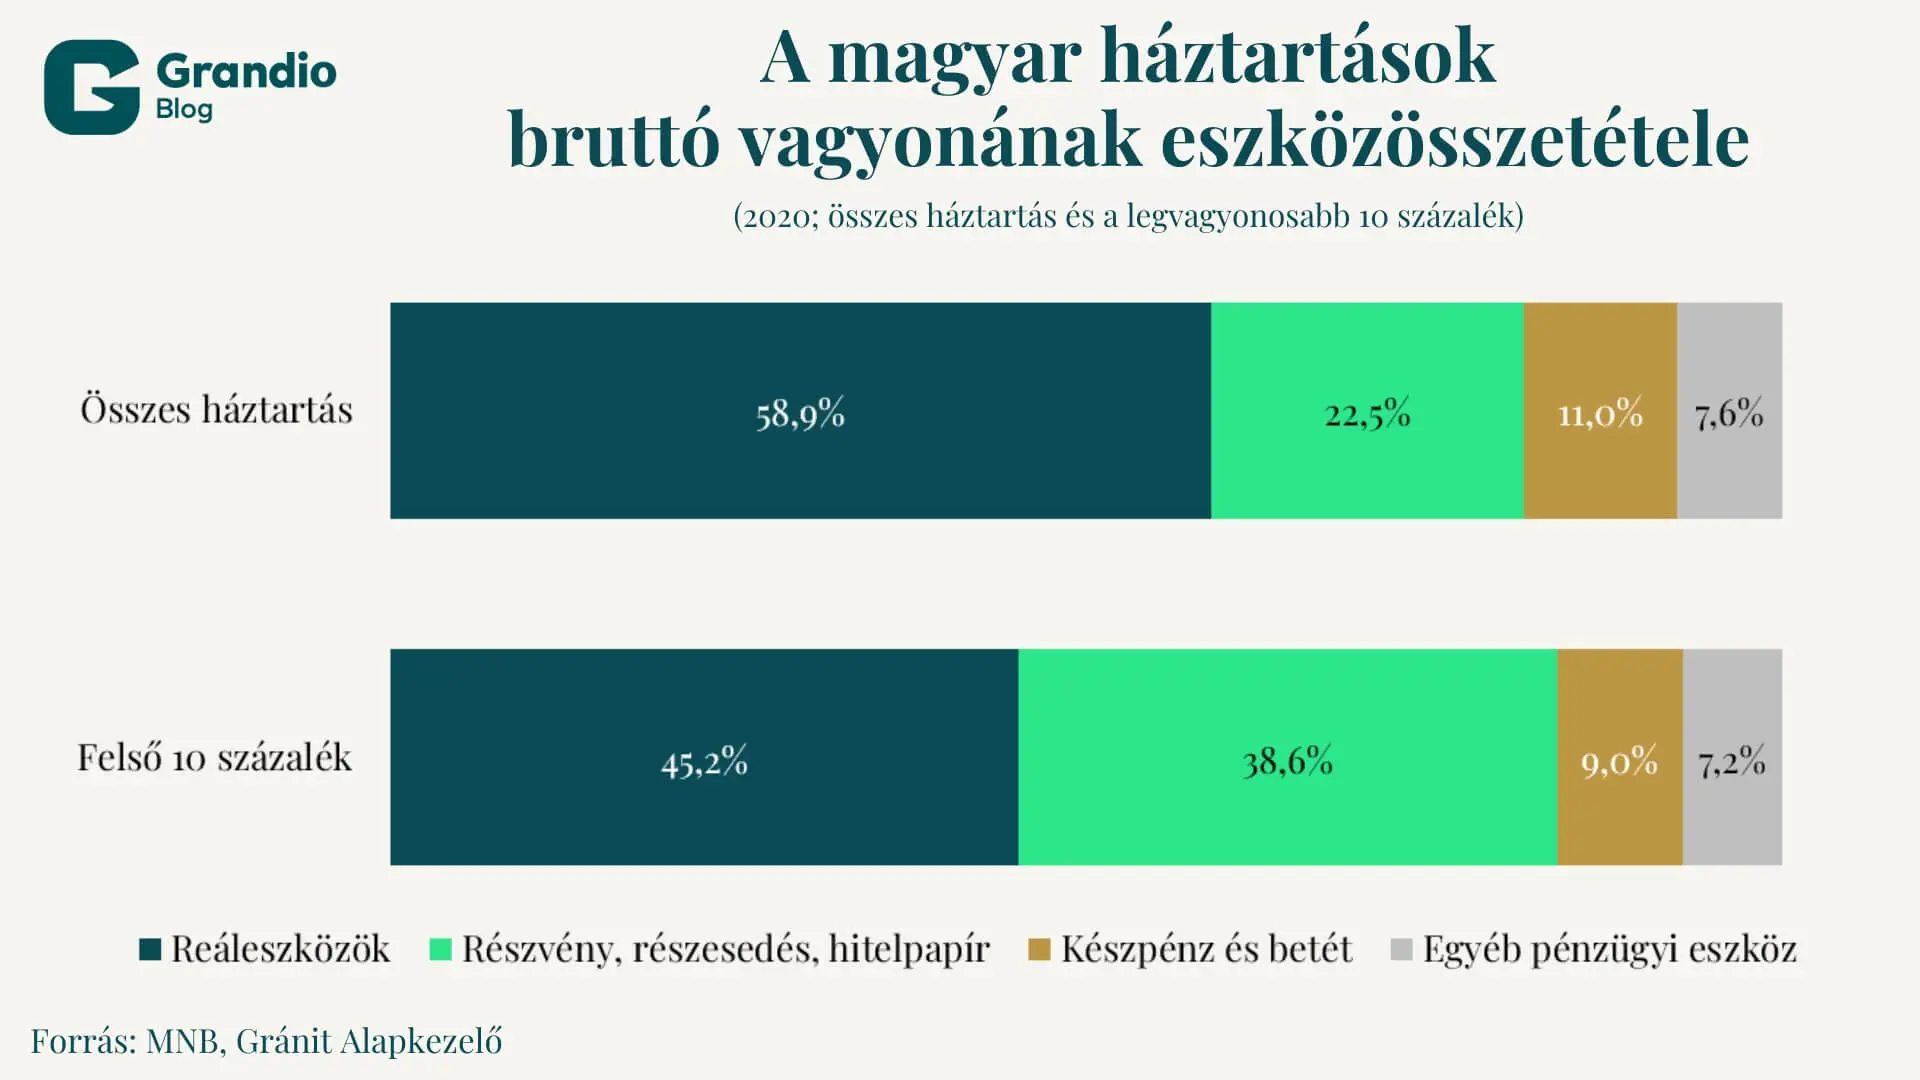
A frissebb adatok hasonló képet mutatnak. Az MNB 2026-os megtakarítási jelentése szerint a felső 10 százalék birtokolja a háztartási pénzügyi vagyon 71 százalékát, és 2025-ben az átértékelődés nagy része a háztartások tulajdonában lévő vállalkozások értéknövekedéséből származott.
A cégvagyon és a likvid vagyon közötti különbséget két adat jól szemlélteti. A Joint Venture Szövetség becslése szerint mintegy 6400 magánszemélynek van 1 milliárd forintot meghaladó céges vagyona, összesen körülbelül 30 ezer milliárd forint értékben, és a szövetség szerint ennek jelentős része mögött nincs elegendő likvid forrás. A privátbankok ezzel szemben valamivel több mint 12 ezer milliárd forintot kezelnek, számlánként átlagosan közel 190 millió forintot. Ennek is csak kis része készpénz, az egyik szolgáltatónál a portfóliók mintegy 5 százaléka.
Beruházások és amortizáció
A magyar nagyvagyon jelentős része gépekben és ingatlanokban van. Magyarország az elmúlt évtizedben az EU egyik legmagasabb beruházási rátáját érte el, 2020-ban a GDP 27,5 százalékát, kiemelkedően magas építőipari súllyal. A mezőgazdaságban 2021-ben rekordösszegű, több mint 300 milliárd forintnyi gép és alkatrész talált gazdára, az új gépek értékesítése pedig nagyban függ a támogatások elérhetőségétől.
Egy traktor, egy szálloda vagy egy logisztikai csarnok évről évre amortizálódik, és idővel pótolni kell. A mérlegben mégis vagyonként szerepel, és a kimutatott értékük a módszertantól függ. A Forbes a magyar termelő cégeket az EBITDA, az ingatlanos és vagyonkezelő cégeket az eszközeik alapján értékeli. Az EBITDA az értékcsökkenés előtti eredmény, ezért egy eszközigényes vállalat szorzós módszerrel számolt értéke jóval meghaladhatja azt a készpénzt, amelyet a pótló beruházások után ténylegesen termel.
Mit mér a hazai rangsor?
A „100 leggazdagabb magyar” első, 2002-es kiadásába 2,5 milliárd forinttal lehetett bekerülni. 2026-ban a küszöb 20 milliárd forint volt, a száz legvagyonosabb ember összvagyona pedig 12 579 milliárd forint, 14 százalékkal több, mint egy évvel korábban.
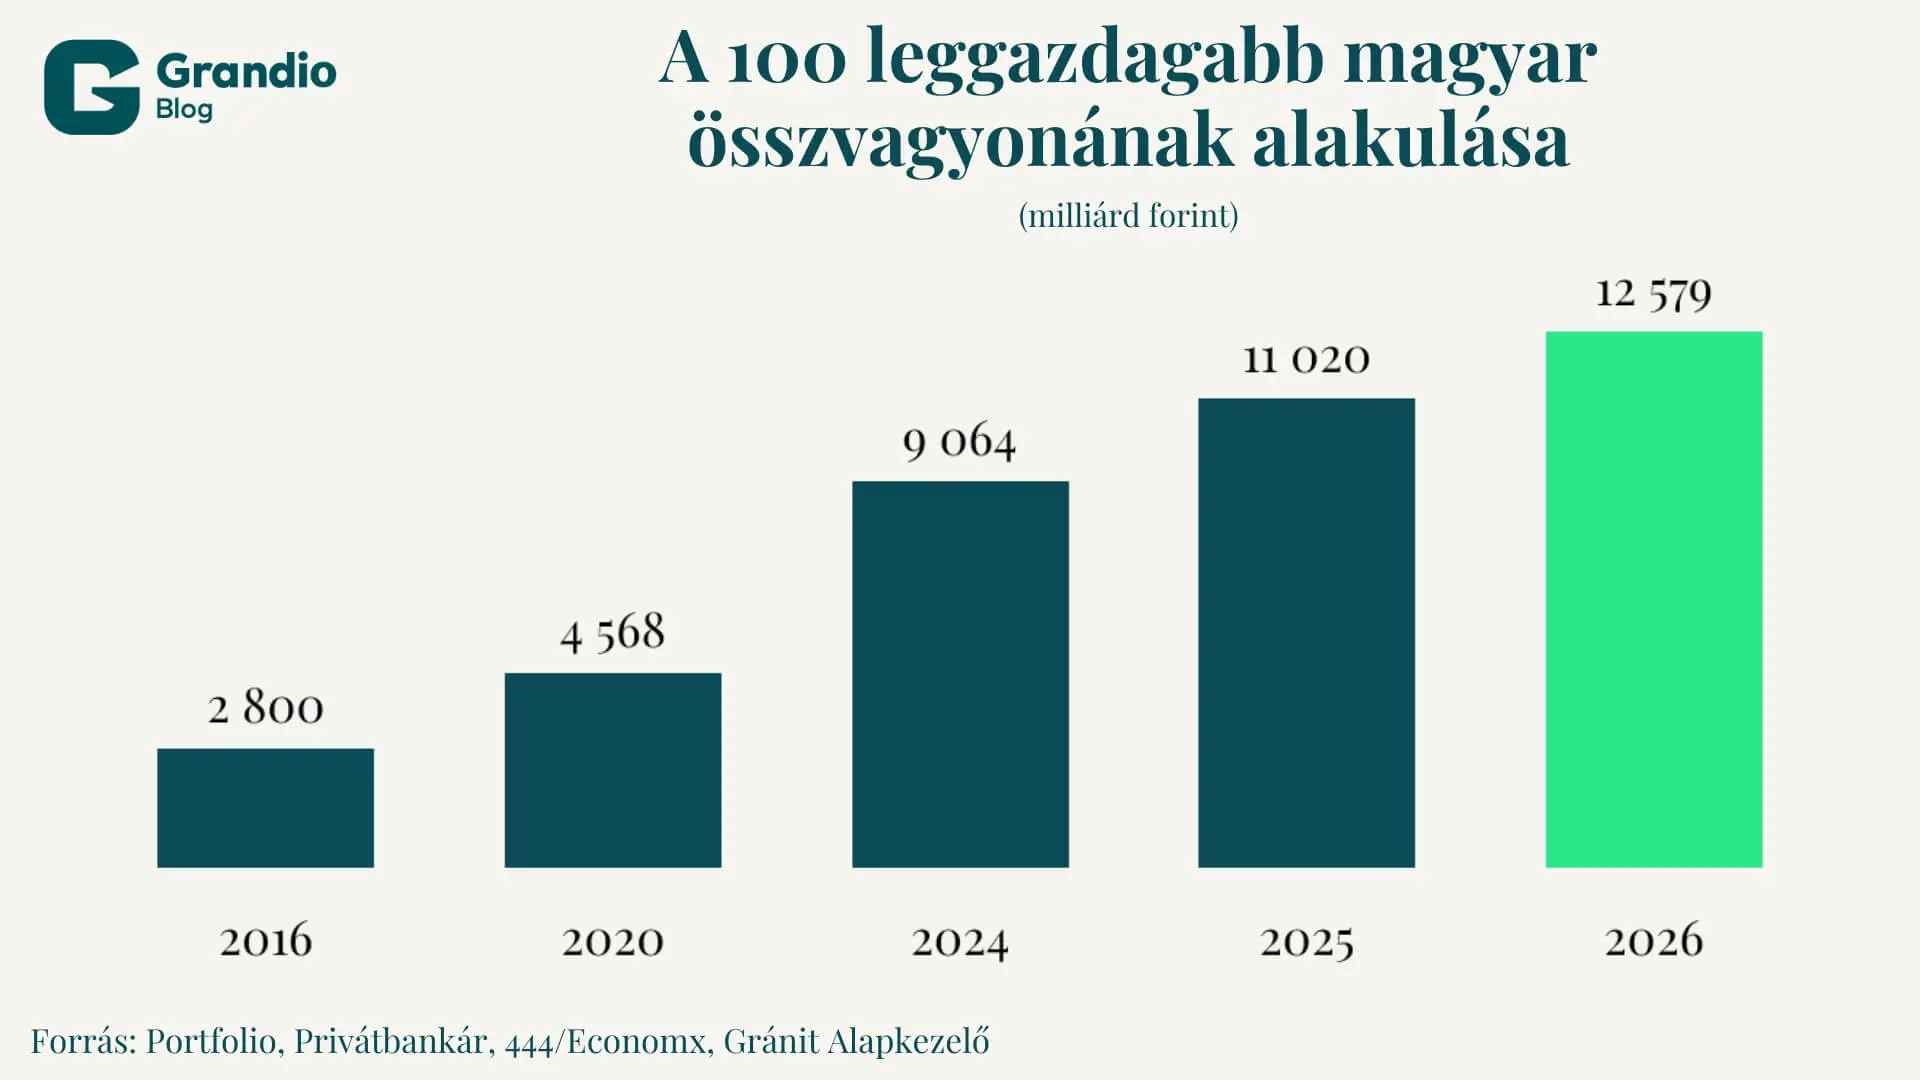
A koncentráció itt is erős: az első tíz helyezett a százak vagyonának 46 százalékát birtokolja. A hazai lista ráadásul lassabban követi a változásokat, mint a nemzetközi, mert nem napi tőzsdei árfolyamokra, hanem egy évvel később megjelenő cégbeszámolókra épül.
Összegzés
A milliárdoslisták azt mérik, mennyit érne valakinek a tulajdona egy adott napon, az ismert adósság levonása után. Ez hasznos viszonyítási pont, de nem azonos a megtakarítással vagy az elkölthető pénzzel, és a kockázatról sem árul el sokat.
A nagy vagyonok megértéséhez a nettó összeg helyett a mérleg szerkezetét érdemes vizsgálni: mekkora a koncentráció egyetlen cégben, mekkora a likvid hányad, mennyi a lekötött vagy garantált rész, és mekkora adóteher keletkezne egy tényleges eladáskor. Ebből a szempontból Musk 936 milliárd dollárja nehezen mozdítható részesedéscsomag, Ellison 179 milliárd dollárjának jelentős része pedig már hitelek fedezeteként szolgál.
Magyarországon mindez még inkább igaz. A nagyvagyonok jellemzően viszonylag fiatalok, gyakran nem tőzsdei vállalkozásokban, gépekben és ingatlanokban testesülnek meg, a készpénz aránya pedig a leggazdagabbaknál is alacsony. A leggazdagabbak vagyona elsősorban tulajdonban testesül meg, likviditásukat pedig gyakran az erre a tulajdonra felvett hitel biztosítja.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.