


2026 májusában két globális befektetési alapkezelő is bejelentette abu-dzabi terjeszkedési terveit. A világ egyik legnagyobb alternatív alapkezelője, a 228,7 milliárd dolláros vagyont kezelő Man Group az Abu Dhabi Global Marketben, vagyis az ADGM-ben tervez jelenlétet kialakítani, míg a 3,3 ezermilliárd dollárt kezelő Capital Group első közel-keleti irodáját nyitná meg itt, a szükséges hatósági engedélyek függvényében.
Öt évvel korábban ez még jóval kevésbé tűnt volna magától értetődőnek. Egy európai private equity vagy venture capital alap nemzetközi terjeszkedésének útja jellemzően Luxembourgon keresztül vezetett. Ott ugyanis rendelkezésre áll egy kiforrott jogi és szabályozási környezet, adminisztrációs háttér, az európai disztribúció és mindenekelőtt az a befektetői bizalom, amelyet több évtized alatt lehetett felépíteni.
Mindez továbbra is igaz. Ami megváltozott, az nem Luxembourg jelentősége, hanem az, hogy időközben egy másik pénzügyi központ is felkerült a globális alapkezelők térképére. Abu-Dzabi ma már nem egyszerűen egy olyan város, ahová időnként érdemes fundraising körútra érkezni. Egyre több nemzetközi szereplő számára állandó működési központtá válik.
A kérdés ezért nem feltétlenül az, hogy Luxembourg vagy Abu-Dzabi. Sokkal inkább az, hogy melyik központ milyen feladatot tud ellátni egy nemzetközi alapkezelési platformon belül.
A tőke súlypontja kelet felé mozdult
Az Abu-Dzabi iránti érdeklődés hátterében elsősorban a tőke koncentrációja áll.
A GCC-országok szuverén vagyonalapjai ma már együttesen nagyjából 6 ezermilliárd dollárnyi vagyont kezelnek. Ez a globális szuverén vagyon több mint 40 százaléka. A régió legnagyobb szereplői közé tartozik az Abu Dhabi Investment Authority, a Mubadala, az ADQ, a szaúdi Public Investment Fund és a Qatar Investment Authority.
A változás azonban nemcsak a rendelkezésre álló vagyon méretében látható. Ezek az intézmények egyre aktívabbak, egyre több közvetlen tranzakcióban jelennek meg, és egyre kifinomultabb elvárásokat támasztanak a velük együttműködő alapkezelőkkel szemben.
A Mubadala például 2024-ben mintegy 29 milliárd dollárt helyezett ki 52 tranzakcióban, ezzel a világ egyik legaktívabb szuverén befektetőjévé vált. A közel-keleti tőke mindeközben egyre nagyobb arányban keresi a private equity, az infrastruktúra, a technológia és más alternatív eszközosztályok befektetési lehetőségeit.
Ez éppen az a piac, amelyen számos európai alapkezelő már jelentős szakértelemmel és felépített track recorddal rendelkezik.
A kapcsolat tehát logikusnak tűnik: a régióban rendelkezésre áll a hosszú távú tőke, Európában pedig jelen van az a befektetési és alapkezelési szakértelem, amelyre a tőke tulajdonosainak szükségük lehet.
A kettő azonban nem találkozik automatikusan.
Már nem elég évente néhányszor odarepülni
Öt-tíz évvel ezelőtt még működőképes modellnek számított, ha egy európai alapkezelő Londonból, Frankfurtból vagy Luxembourgból tartotta a kapcsolatot a közel-keleti befektetőkkel. Évente néhány személyes találkozó, akár egy helyi tanácsadó és egy jól összeállított prezentáció sok esetben elegendő lehetett.
Ma ennél többre van szükség.
A közel-keleti intézményi befektetők egyre kevésbé egyszerű forrásbevonási célpontként tekintenek magukra. Hosszú távú partnerséget, közös befektetési lehetőségeket, megfelelő helyi jelenlétet és a nemzeti gazdaságfejlesztési prioritásokkal összeegyeztethető stratégiát keresnek. A szuverén vagyonalapok körében egyre fontosabbá váltak a co-investment konstrukciók és az olyan együttműködések, amelyek a pénzügyi hozamon túl technológiát, tudást vagy gazdasági aktivitást is hoznak a régióba.
Ez a változás az alapkezelők működését is átalakítja.
Egy helyi iroda önmagában természetesen még nem garantál tőkebevonást. Egy névleges jelenlét és egy valódi regionális platform között nagy a különbség. Az intézményi befektetők azt is vizsgálják, hogy hol születnek a döntések, kik dolgoznak helyben, milyen gyorsan érhető el a senior management, és van-e tényleges befektetési vagy üzletfejlesztési kapacitás a régióban.
Az ADGM növekedése már nem csak kommunikációs történet
Az Abu Dhabi Global Market 2015-ben kezdte meg működését. Alig több mint egy évtized alatt a régió egyik leggyorsabban növekvő nemzetközi pénzügyi központjává vált.
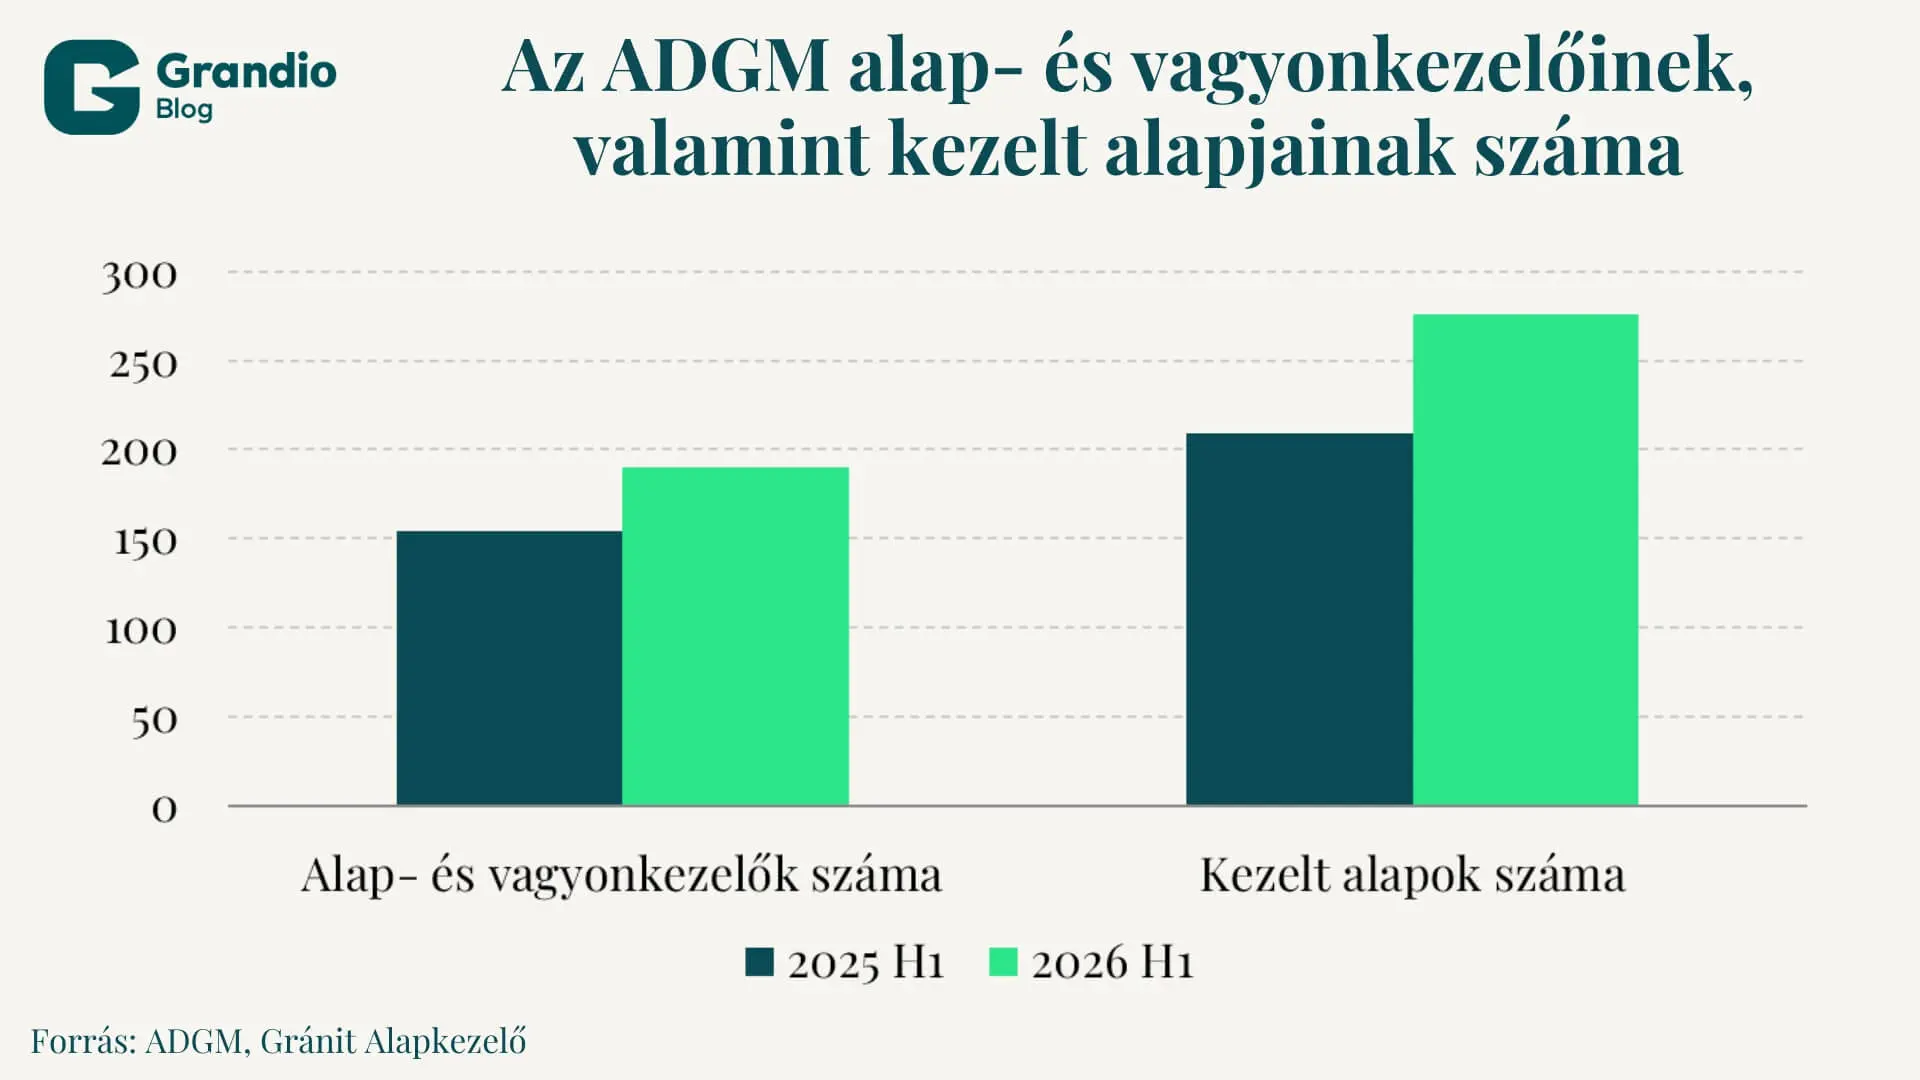
2025-ben az ADGM-ben kezelt vagyon 36 százalékkal nőtt. Az év végére 171 alap- és vagyonkezelő működött a pénzügyi központban, összesen 244 alapot kezelve. Az aktív engedélyek száma 12 671 volt, az ADGM területén foglalkoztatottak száma pedig egy év alatt 51 százalékkal, 44 339 főre emelkedett.
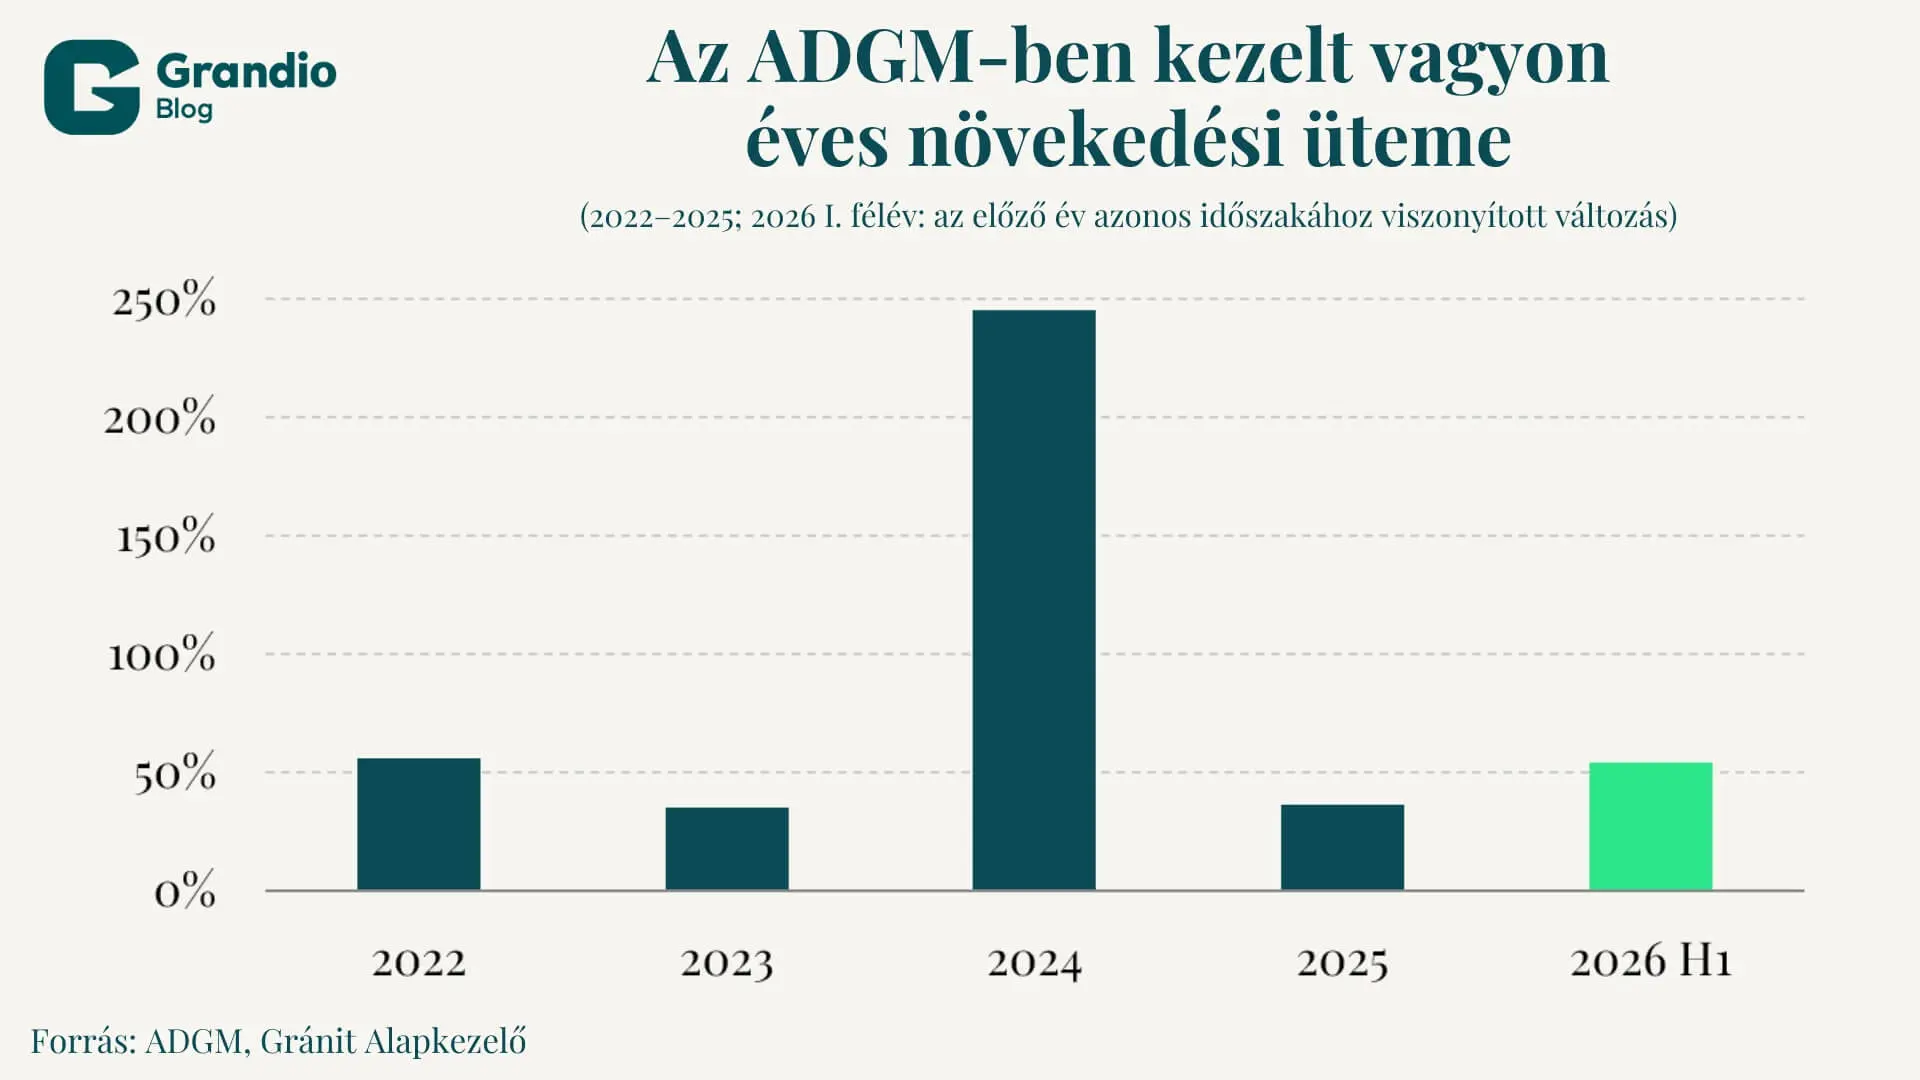
A lendület 2026 első felében sem tört meg: az ADGM-ben kezelt vagyon éves összehasonlításban 54 százalékkal nőtt. Az alap- és vagyonkezelők száma 190-re, az általuk kezelt alapoké 276-ra emelkedett, miközben az aktív engedélyek száma elérte a 13 974-et.
Fontos ugyanakkor a nagyságrendeket is szem előtt tartani, mert a látványos növekedési ütemek viszonylag alacsony bázisról indulnak. Luxemburg alapkezelési iparága 2025 végén mintegy 8,3 ezermilliárd eurónyi vagyont kezelt. Az ADGM ugyanakkor a legújabb közleményeiben a teljes kezelt vagyon abszolút értéke helyett elsősorban annak növekedési ütemét közli, így a két központ teljes AUM-ja ezen források alapján nem hasonlítható össze pontosan. Az intézményi méretkülönbséget jól érzékelteti, hogy Luxemburgban 2025 végén 3 036 kollektív befektetési vállalkozás működött, köztük 2 034 umbrella struktúra 12 317 részalappal; az 1 002 önálló alappal együtt összesen 13 319 alapegységet tartottak nyilván.
Az ADGM tehát nagyon gyorsan, de a luxembourginál jóval fiatalabb és kevésbé kiforrott piacról növekszik. A két központ ma nem ugyanabban a súlycsoportban van, és méret tekintetében belátható ideig Luxemburg marad a meghatározó szereplő. A kérdés ezért nem az, hogy az ADGM mikor „előzi meg” Luxemburgot, hanem hogy milyen szerepet hasít ki magának egy globális platformon belül.
A számoknál is fontosabb azonban, hogy milyen szereplők érkeznek.
A BlackRock, a Nuveen és a Bain Capital is az ADGM mellett döntött. Minél több alapkezelő, bank, jogi iroda és tanácsadó jelenik meg egy helyen, annál könnyebb a következő belépőknek működőképes helyi platformot létrehozni.
A növekedés így fokozatosan önmagát erősítő folyamattá válik.
Nemcsak alapkezelők: egy egész vertikum épül
A tőke közelsége nemcsak az alapkezelőket vonzza. Az ADGM köré fokozatosan egy teljes tőkepiaci vertikum épül ki. Az elmúlt években több globális befektetési bank is kiépítette vagy tovább mélyítette abu-dzabi jelenlétét. A Morgan Stanley 2024-ben nyitott irodát, majd 2026-ban az Abu Dhabi Securities Exchange első nemzetközi befektetési banki távtagjává vált, közvetlen piaci hozzáférést biztosítva ügyfeleinek. A JPMorgan 2024-ben Category 1 banki engedélyt kapott, 2025-ben pedig az ADGM-et már tényleges könyvelési helyként használta fizetési és vállalati banki ügyfelei számára. A Goldman Sachs ADGM-fiókja 2023 óta rendelkezik pénzügyi szolgáltatási engedéllyel.
Mögöttük felsorakozik a teljes kiszolgálói lánc: privátbankok (UBS, Julius Baer, BBVA), nemzetközi ügyvédi irodák (Skadden, DLA Piper), tőkepiaci és platformszolgáltatók (Carta, Cantor Fitzgerald), valamint a digitális eszközök szereplői. 2025 végén a Binance elsőként kapott globális kriptotőzsdei engedélyt az ADGM felügyeletétől (FSRA), és letelepedett a Circle, a Galaxy Digital és a Bitcoin Suisse is.
A vertikum ráadásul erős londoni DNS-t hordoz. Az ADGM közvetlenül az angol common law-ra épül, bíráit a vezető common law-joghatóságok legfelső szintjeiről toborozza – a fellebbviteli tanácsban például a brit legfelsőbb bíróságot is megjárt Lord Hope ült –, felügyelete, az FSRA pedig nyíltan a nemzetközi, köztük a brit FCA szabályozási mintáiból építkezett. A régió így nemcsak a tőkét, hanem a fejlett piacok intézményi és jogi infrastruktúráját is „importálja”.
Miért marad mégis megkerülhetetlen Luxemburg?
Az Abu-Dzabi körüli lendületből könnyű lenne arra következtetni, hogy Luxemburg fokozatosan elveszíti korábbi szerepét. A számok azonban ezt nem támasztják alá.
Luxemburg továbbra is Európa legnagyobb, globálisan pedig az Egyesült Államok után a második legnagyobb befektetésialap-központja. Az ország alapkezelési iparága 2025-ben mintegy 8,3 ezermilliárd eurónyi vagyont kezelt, miközben a luxembourgi alapok több mint hetven országban érhetők el.
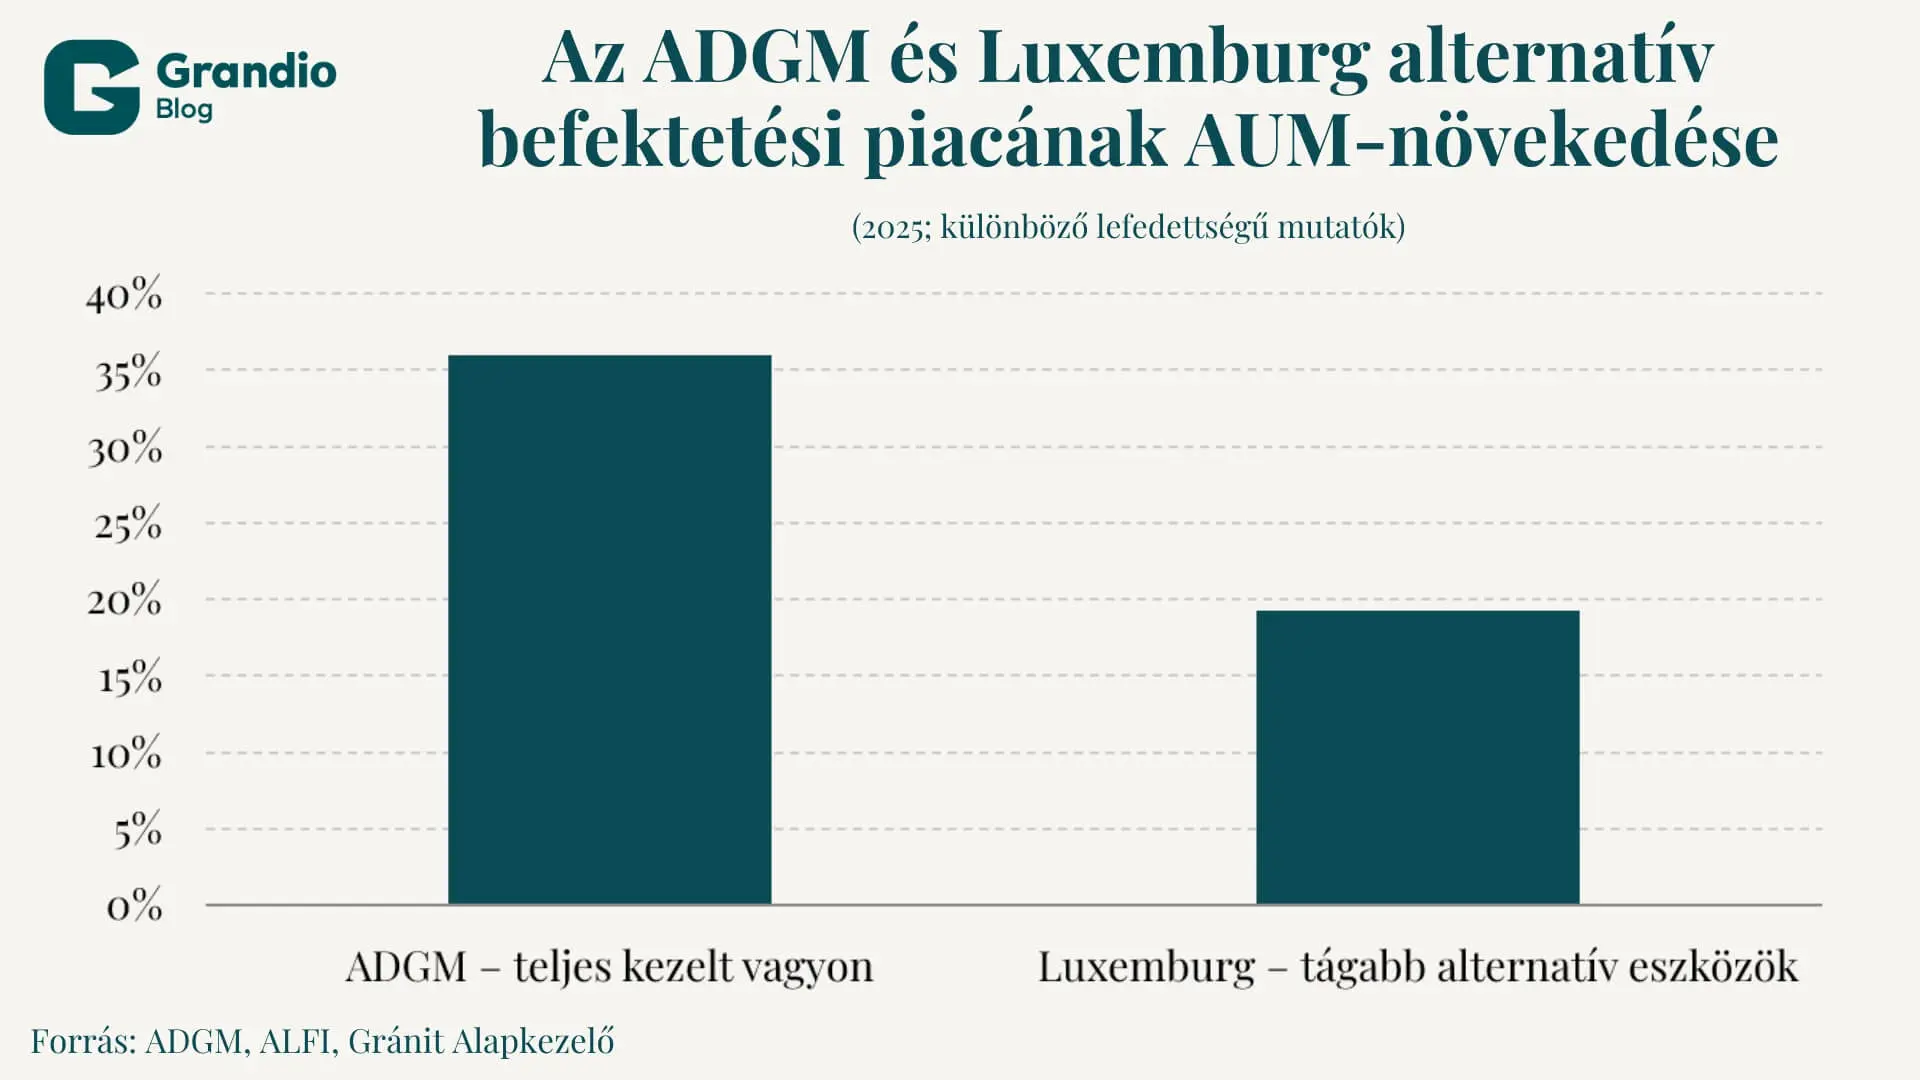
A határon átnyúló disztribúcióban Luxemburg különösen nehezen megkerülhető. 2025-ben a globálisan határon átnyúlóan forgalmazott alapok kezelt vagyona elérte a 8,5 ezermilliárd eurót, Luxemburg pedig a határon átnyúló nyilvános piaci alapvagyon – vagyis az UCITS- és ETF-konstrukciók – 42 százalékát adta.
Luxemburg legnagyobb előnye nem egyetlen adózási vagy jogi részletszabályban rejlik, hanem a teljes ökoszisztémában.
Az alapkezelők válogathatnak a RAIF-, SIF-, SICAR- és más alapstruktúrák között. Helyben érhető el az alapadminisztráció, a letétkezelés, a könyvvizsgálat, a jogi és adótanácsadás, valamint az uniós szabályozási környezethez kapcsolódó szakértelem. Mindezt több évtizednyi piaci gyakorlat és nemzetközi befektetői elfogadottság támasztja alá.
Az uniós AIFM-rendszeren keresztül Luxemburg olyan európai piacra jutási és disztribúciós lehetőséget biztosít, amelyet egy közel-keleti pénzügyi központ önmagában nem tud reprodukálni.
Miben kínál mást Abu-Dzabi?
Abu-Dzabi nem abban versenyez Luxemburggal, hogy lemásolja az európai alapkezelési központ minden funkcióját.
A legfontosabb előnye a tőkéhez való közelség.
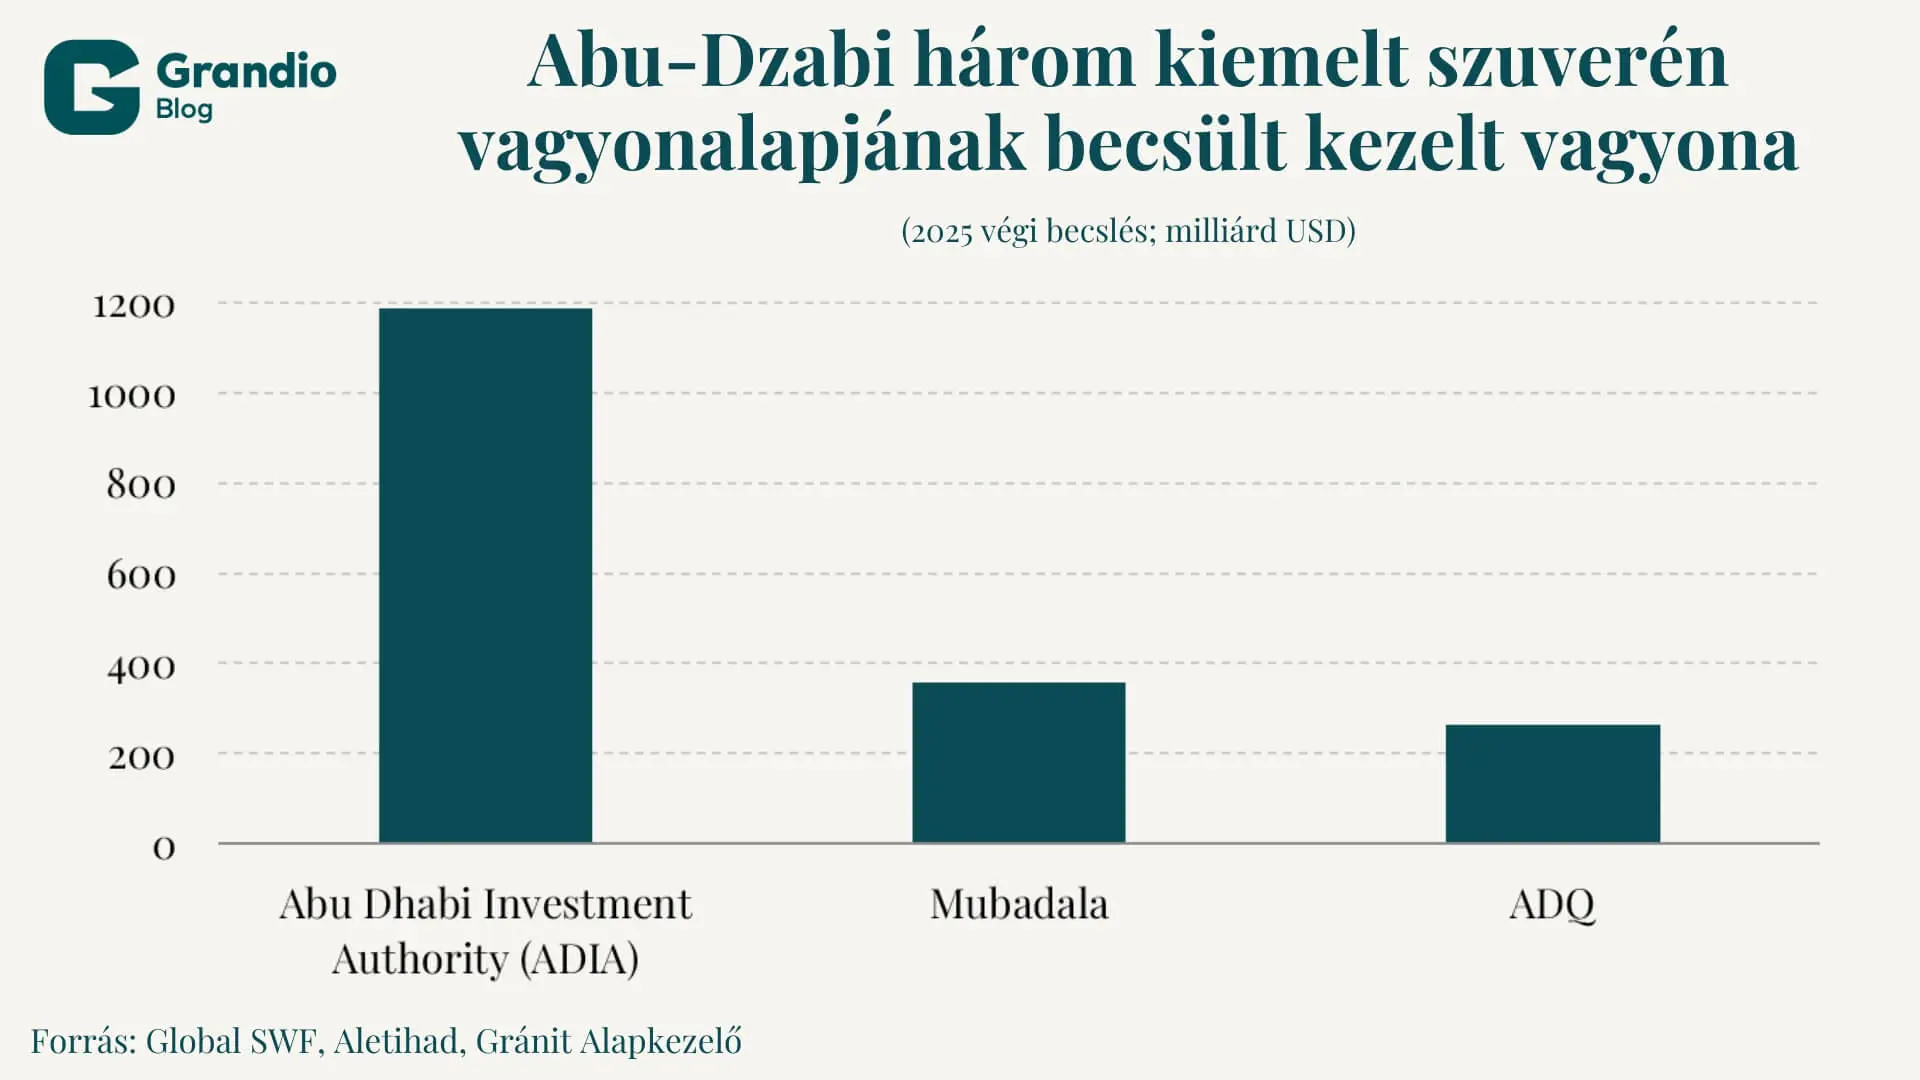
Az ADGM központjának otthont adó Al Maryah Island közvetlen közelében találhatók a világ legnagyobb szuverén befektetői közé tartozó abu-dzabi intézmények. Természetesen ez nem jelenti azt, hogy egy helyi iroda automatikusan hozzáférést biztosít hozzájuk. Azt viszont igen, hogy a kapcsolatépítés, a rendszeres találkozások és a hosszú távú intézményi jelenlét fizikailag is könnyebbé válik. A Global SWF 2025 végi becslése szerint Abu-Dzabi három legnagyobb szuverén befektetőjének, az ADIA-nak, a Mubadalának és az ADQ-nak az együttes kezelt vagyona 1,8 ezermilliárd dollár körüli volt.
Az ADGM másik fontos előnye a nemzetközi befektetők számára ismerős jogi környezet. A jogrendszere ugyanis közvetlenül az angol common law alkalmazására épül, saját bírósági rendszerrel és angol nyelvű eljárásokkal.
Az adózási környezet szintén kedvező lehet, de ezt nem érdemes leegyszerűsíteni a gyakran hangoztatott „nullaszázalékos adó” állításra. Az ADGM-ben működő, megfelelő feltételeket teljesítő minősített társaságok a minősített jövedelmükre valóban alkalmazhatnak 0 százalékos társaságiadó-kulcsot, más jövedelmekre és nem megfelelő struktúrákra azonban eltérő szabályok vonatkozhatnak.
Abu-Dzabi versenyelőnye tehát nem pusztán az adózás. Sokkal inkább a tőke, a szabályozási rugalmasság, a helyi kapcsolatrendszer és a gyorsan fejlődő pénzügyi ökoszisztéma együttese.
Hogyan változtak a befektetői preferenciák?
Az elmúlt öt évben négy jól látható változás történt.
- A befektetők a puszta hozamígéretnél többet várnak. Fontosabbá vált a kockázatkezelés, a működési stabilitás, az átlátható értékelés és a rendszeres, részletes riportálás. A private markets szektor érettebbé vált, az LP-k pedig egyre szigorúbban különböztetik meg azokat az alapkezelőket, amelyek valódi működési értéket képesek teremteni azoktól, amelyek elsősorban a kedvező piaci környezetre támaszkodtak.
- Felértékelődött a helyi jelenlét. A befektetők tudni akarják, hogy az alapkezelő valóban érti-e az adott régió gazdasági és intézményi környezetét, vagy csak tőkét szeretne gyűjteni onnan.
- Egyre fontosabbak a co-investment lehetőségek és a stratégiai együttműködések. A nagy intézményi befektetők sok esetben nemcsak egy alap befektetési jegyeit kívánják megvásárolni, hanem közvetlenebb rálátást, nagyobb kontrollt és kedvezőbb költségstruktúrát keresnek.
- A befektetők kevésbé egyetlen központban, inkább több régiót összekötő platformokban gondolkodnak. Egy luxembourgi domicilium, egy abu-dzabi fundraising- és kapcsolati központ, valamint egy londoni vagy más európai befektetési csapat nem feltétlenül párhuzamosság. Egyre inkább ugyanannak a nemzetközi működési modellnek a részei.
A geopolitikai kockázatot sem lehet figyelmen kívül hagyni
Abu-Dzabi fejlődésének történetéhez hozzátartozik, hogy a Közel-Kelet továbbra is geopolitikailag kockázatosabb régió Európánál. A 2026-ban kiéleződött iráni konfliktus közvetlenül érintette a Közel-Kelet gazdaságait, fennakadásokat okozott a közlekedésben és az energiapiacon, valamint átmenetileg jelentős nyomást gyakorolt a regionális részvénypiacokra. Egyes GCC-országok azt is felülvizsgálták, hogy szuverén vagyonukat milyen arányban használják nemzetközi befektetésekre, illetve belföldi gazdaságstabilizálásra.
A hosszabb távú alapkezelési trend ugyanakkor nem állt le. A konfliktus időszakában is folytatódtak az új ADGM-belépések, miközben az ADGM-ben kezelt vagyon 2026 első felében éves összehasonlításban 54 százalékkal bővült.
A friss adatok érdekes képet mutatnak: a Közel-Kelet szuverén alapjai 2026 első felében még rekordot döntöttek. 108 tranzakcióban összesen 53,9 milliárd dollárt helyeztek ki, élükön a Mubadalával (15,2 milliárd dollár), és az egymilliárd dollár feletti globális megaügyletek felében is részt vettek. Ezek a számok ugyanakkor jórészt még a konfliktus gazdasági hatásainak teljes kibontakozása előtti időszakot tükrözik; a nagy tőkekihelyezések átfutási ideje hónapokban mérhető. Az ősszel már jóval kedvezőtlenebb kép rajzolódik ki: a Világbank 2026. október 6-i előrejelzése szerint a GCC-gazdaságok 2026-ban átlagosan 4,3 százalékkal zsugorodhatnak, elsősorban az energiaexport és a kormányzati bevételek visszaesése miatt. A konfliktus makrogazdasági hatása így már az év közben kialakult gazdasági helyzetben és a friss előrejelzésekben is megjelenik. Ezzel párhuzamosan a szaúdi PIF 2026–2030-as stratégiájában 30-ról 20 százalékra csökkentette a tervezett nemzetközi befektetési arányt. Ez hosszabb távú stratégiai átrendeződés, amely a hazai gazdaságfejlesztési prioritások súlyának növekedését is tükrözi, ezért nem tekinthető kizárólag a konfliktus következményének.
A tanulság nem az, hogy a geopolitikai kockázat jelentéktelen. Éppen ellenkezőleg: megerősíti annak fontosságát, hogy egy nemzetközi alapkezelő ne egyetlen joghatóságra vagy befektetői régióra építse teljes működését. Ebben az értelemben a luxembourgi és az abu-dzabi jelenlét nemcsak piacépítési, hanem diverzifikációs döntés is lehet.
Mit jelent mindez egy magyar alapkezelő vagy befektető számára?
Magyar szemmel a kérdés nem az, hogy a hazai alapstruktúrákat minden esetben külföldre kell-e helyezni.
Egy elsősorban magyar befektetőket célzó, hazai befektetéseket végrehajtó alap számára a magyar struktúra sok esetben továbbra is megfelelő és költséghatékony megoldás. Nemzetközi struktúrát pusztán annak presztízse miatt létrehozni általában nem jelent valódi versenyelőnyt.
Más a helyzet, ha az alapkezelő európai intézményi befektetőket kíván elérni, több országban szeretne tőkét bevonni, vagy olyan nemzetközi partnerekkel működne együtt, amelyek számára a luxembourgi struktúra ismert és könnyen elfogadható. Ilyenkor Luxemburg a befektetői bizalom és az európai disztribúció miatt jelenthet előnyt.
Abu-Dzabi akkor válik igazán relevánssá, ha a cél a GCC-régió intézményi befektetőinek, family office-ainak vagy szuverén szereplőinek hosszú távú megszólítása. Ehhez azonban nem elegendő létrehozni egy helyi társaságot. Helyi csapatra, következetes jelenlétre, megfelelő governance-re és a régió szempontjából is érthető befektetési ajánlatra van szükség.
A legerősebb modell sok esetben ezért nem a két központ közötti választás.
Egy luxembourgi platform biztosíthatja az európai struktúrát és a disztribúciós hátteret, míg az abu-dzabi jelenlét támogathatja a közel-keleti befektetői kapcsolatokat, a fundraisinget és idővel akár a regionális befektetési tevékenységet is.
Nem Luxembourg helyett, hanem Luxemoburg mellett
Luxembourg továbbra is az európai alapstruktúrák, a határon átnyúló disztribúció és a nemzetközileg elfogadott domicilium egyik legfontosabb központja. Abu-Dzabi ezzel szemben a közel-keleti tőke, a regionális kapcsolatok és egy gyorsan növekvő alternatívalap-kezelési ökoszisztéma közelségét kínálja.
A két központ eltérő problémát old meg.
Az elmúlt öt év legfontosabb változása ezért nem az, hogy az alapkezelők Luxembourg helyett Abu-Dzabit választják. Hanem az, hogy egyre több szereplő már nem hisz abban, hogy egyetlen pénzügyi központból hatékonyan elérhető a teljes nemzetközi befektetői piac.
A globális alapkezelés korábbi, egyközpontú modellje fokozatosan több csomópontú rendszerré alakul.
Ebben a rendszerben Luxembourg és Abu-Dzabi nem feltétlenül versenytárs, egyre inkább egymás kiegészítői.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.


