Változatlan kamat, szigorúbb jegybanki kommunikáció
A szeptemberi kamatdöntő ülés első kérdése az alapkamat szintje volt. Ebben nem született meglepetés: a jegybank 5,5 százalékon tartotta az irányadó rátát, ami az augusztusi 1,3 százalékos infláció mellett továbbra is érdemi pozitív reálkamatot biztosít.
Ha kizárólag a jelenlegi inflációs adatot néznénk, akár további lazításra is lehetőség nyílhatott volna. Az elmúlt időszakban azonban jelentősen emelkedtek a világpiaci energiaárak, ami a forintra is gyengítő hatást gyakorolt. A szeptemberi ülés előtt megjelent értesülések már azt jelezték, hogy a jegybank nem csökkenti tovább a kamatot, viszont mérsékelheti az inflációs célját.
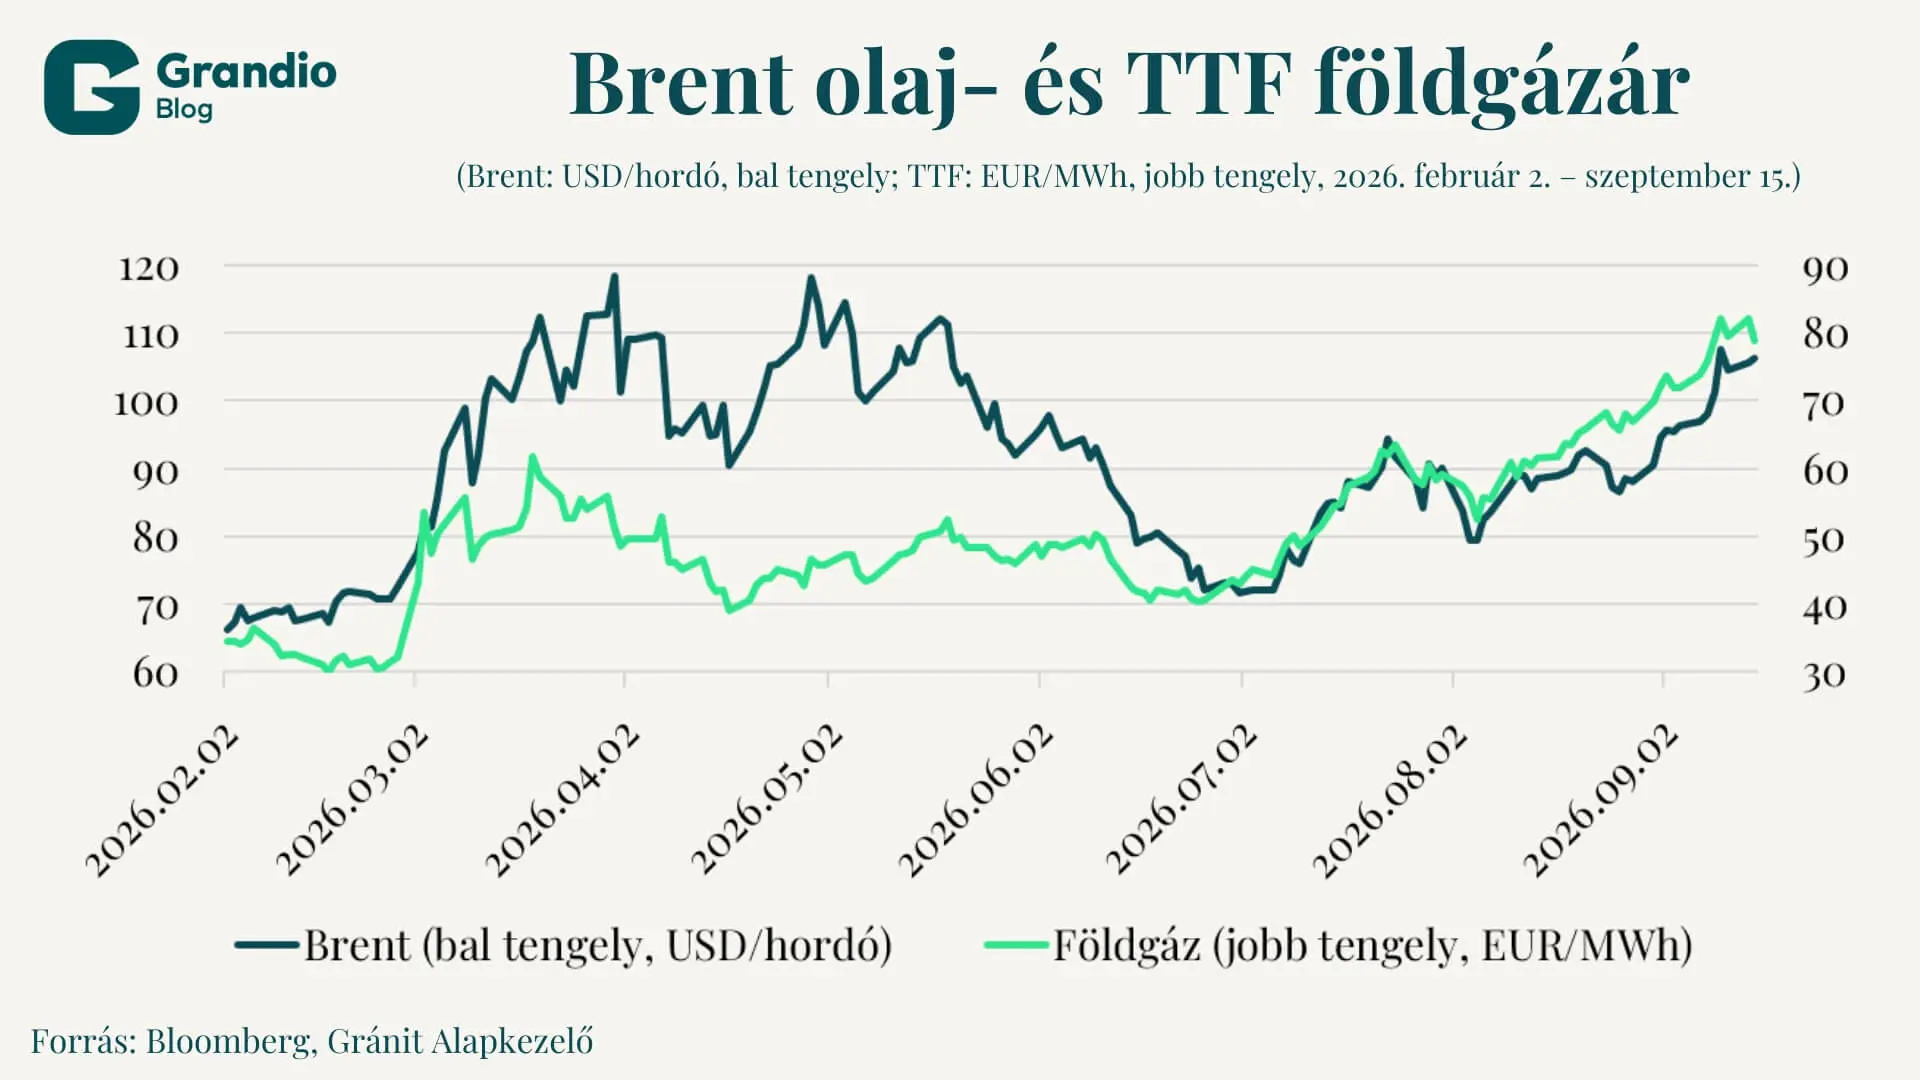
A kamatdöntés napján kedvező hírek érkeztek a Közel-Keletről, amelyek a kőolaj és a földgáz árát is mérsékelték. A monetáris politikát ugyanakkor nem lehet egyetlen nap piaci híreihez igazítani. A jegybanknak hosszabb időtávon kell értékelnie az inflációs kockázatokat és a nemzetközi környezetet.
A második kérdés ezért a jegybank kommunikációja volt. A jelenlegi változékony piaci környezetben az év hátralévő részében nulla, egy vagy akár két kamatcsökkentés is elképzelhető. A döntéshozók nyilatkozatai így különösen fontosak a forintárfolyam és a kamatvárakozások szempontjából.
A szeptemberi üléshez kapcsolódó új makrogazdasági előrejelzésből már kirajzolódik a jegybank óvatosabb hozzáállása. Miközben az idei és a jövő évi GDP-növekedési várakozásait kismértékben lefelé módosította, a 2026-os inflációs prognózist változatlanul 1,8 százalékon hagyta. A 2027-es előrejelzést viszont 2,3-ról 3,1 százalékra emelte.
A jövő évi magasabb infláció hátterében elsősorban az energiaárak emelkedése és a dohánytermékek jövedéki adójának módosítása áll. A kamatdöntést követő tájékoztató hangvétele is óvatos volt: a jegybank a magas energiaárakat, a forint kilengéseit és a nemzetközi kamatkörnyezet bizonytalanságát hangsúlyozta. Mindez arra utal, hogy a következő kamatcsökkentés előtt több kedvező adatot szeretne látni.
Miért éppen most csökkent az inflációs cél?
A szeptemberi ülés harmadik, egyben legfontosabb kérdése az inflációs cél módosítása volt. Az MNB végül a korábbi 3 százalékról 2,5 százalékra csökkentette a célt, amely 2028. január 1-jétől lép hatályba. A cél körüli ±1 százalékpontos toleranciasáv változatlan marad.
A döntés időzítése több szempontból is indokolható. Az egyik az euró bevezetésének szándéka. A kormány célja, hogy Magyarország 2030 környékére teljesítse a maastrichti kritériumokat. Az alacsonyabb hazai inflációs cél ehhez is hozzájárulhat, hiszen az euró bevezetéséhez tartós árstabilitásra és az euróövezethez közeledő inflációs környezetre van szükség.
A mostani inflációs környezet is kedvező alkalmat teremtett a változtatásra. Amikor az infláció 1,3 százalék, jóval hitelesebben lehet alacsonyabb célt kitűzni, mint egy 20 százalékos inflációval jellemezhető időszakban. Az ország jelenlegi kockázati megítélése szintén segíti a cél csökkentését.
Az időzítés mellett az is fontos, hogy a jegybanki döntések inflációs hatása jellemzően csak mintegy 1–1,5 év alatt bontakozik ki. A 2028-as célhoz ezért már most igazítani kell a monetáris politikai döntéseket. A jegybank a hatálybalépésig időt hagy a gazdasági szereplőknek is az alkalmazkodásra.
A 2,5 százalékos cél egy lehetséges további közeledés első lépése lehet az euróövezet 2 százalékos inflációs céljához. Nem tartanám meglepőnek, ha a következő években újabb célcsökkentésre kerülne sor, akár 2029-től vagy 2030-tól. Erről azonban egyelőre nem született döntés.
Az euróbevezetés inflációs feltétele ráadásul nem egy rögzített, 2 százalékos nemzeti inflációs cél, hanem az uniós tagállamok inflációs teljesítményéhez viszonyított kritérium. Az alacsonyabb cél tehát támogatja a felkészülést.
Az euróbevezetéstől függetlenül is vannak érvek az alacsonyabb inflációs cél mellett. Egy fejlettebb gazdaságban jellemzően kisebb az inflációs cél, az alacsonyabb pénzromlás pedig hosszabb távon kiszámíthatóbb gazdasági környezetet és alacsonyabb finanszírozási költségeket eredményezhet.
Mit jelenthet az alacsonyabb inflációs cél a gazdaságnak?
A cél csökkentése felveti, hogy a következő években szigorúbb monetáris politikára kell-e számítani. Ha alacsonyabb inflációt szeretnénk elérni, ahhoz valóban szükség lehet szigorúbb monetáris kondíciókra és stabilabb forintárfolyamra. Ez azonban nem feltétlenül jelent tartósan sokkal magasabb nominális kamatokat.
Ha ugyanis a jegybank politikája hiteles, és sikerül mérsékelni az inflációs várakozásokat, az önmagában is lefelé húzhatja a tényleges inflációt. Alacsonyabb infláció mellett pedig kisebb nominális kamatszinttel is elérhető ugyanaz a reálkamat. Az inflációs cél mérséklése így nem feltétlenül okoz látványos különbséget a hosszabb távú kamatpályában.
A növekedés szempontjából sem tartok érdemi negatív hatástól. Az elmúlt években éppen azt tapasztaltuk meg, hogy a magas infláció jelentősen visszafoghatja a gazdaság teljesítményét. Az infláció önmagában nem teremt növekedést.
A túlzottan szigorú monetáris politika természetesen fékezheti a beruházásokat és a fogyasztást. Ez azonban sokkal inkább a gazdaságpolitika hitelességétől, a költségvetési hiány alakulásától és a piaci kockázatoktól függ, mint attól, hogy 2,5 vagy 3 százalék a jegybank inflációs célja. Rövid távon az alacsonyabb cél valamivel szigorúbb monetáris politikát igényelhet, de ettől önmagában nem számítok érdemben kisebb gazdasági növekedésre.
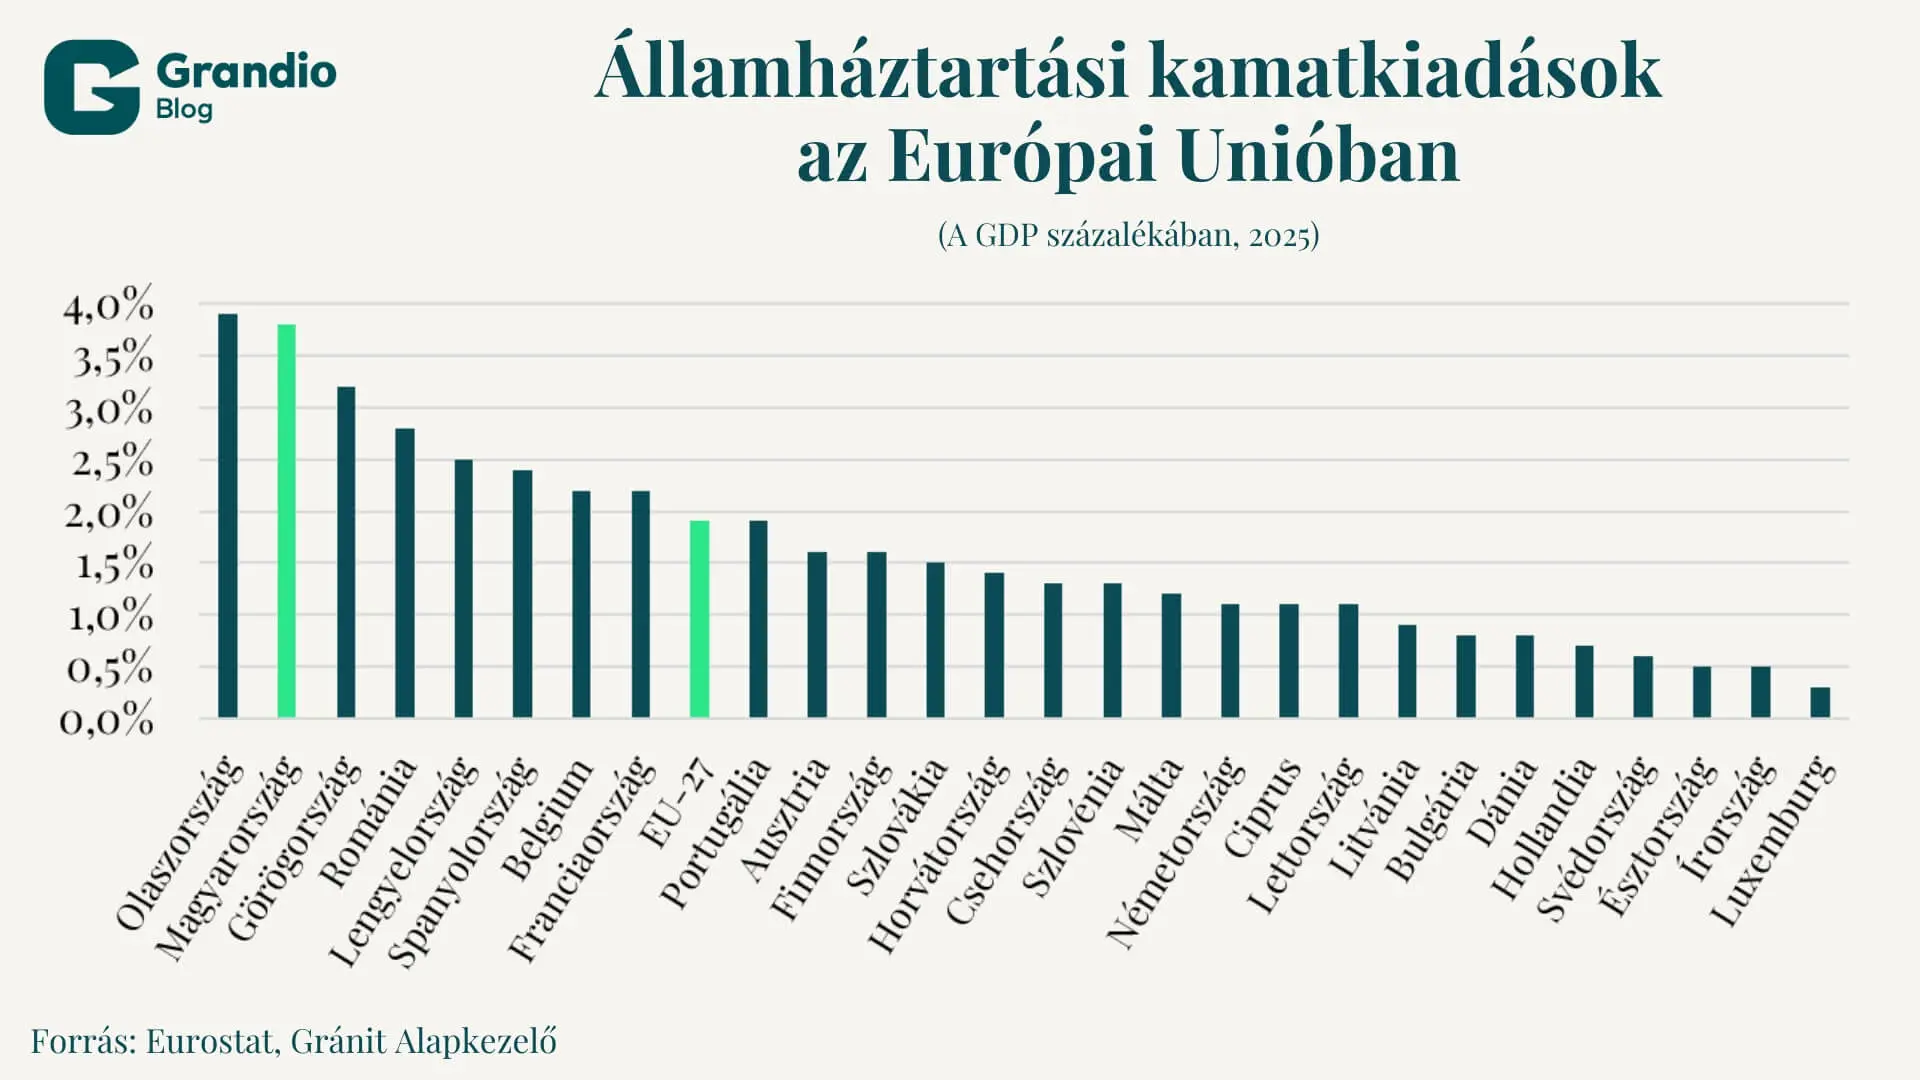
Az állam finanszírozási költségeinél hosszabb távon kedvező hatások jelentkezhetnek. A tartósan alacsonyabb infláció és inflációs várakozások a hozamokat, különösen a hosszabb lejáratú állampapírok hozamait is mérsékelhetik. Ennek pontos költségvetési hatását egyelőre nehéz lenne számszerűsíteni. Az elmúlt években azonban Magyarország GDP-arányos kamatkiadásai nemzetközi összevetésben magasak voltak, így a kamatszint tartós csökkenése érzékelhető megtakarítást hozhatna.
A forint szempontjából az alacsonyabb inflációs cél szintén a nagyobb stabilitás irányába hathat. Ha tartósan alacsony inflációt szeretnénk elérni, azzal nehezen egyeztethető össze a forint trendszerű leértékelődése. Nagymértékű árfolyam-erősödést azonban önmagában ettől a döntéstől nem várnék. Egy erősebb forint ugyanis nagyobb mozgásteret teremthet a kamatcsökkentésekhez, ami mérsékelheti a finanszírozási költségeket.
A vállalatok és a háztartások számára a kiszámíthatóság lehet az egyik legfontosabb előny. A gazdasági szereplők beruházási, finanszírozási és megtakarítási döntéseik során valamilyen inflációval, kamatpályával és forintárfolyammal számolnak. Ha ezek alakulását jobban előre tudják jelezni, könnyebben tervezhetnek hosszabb távra.
Az inflációs cél csökkentése a várakozásokon keresztül is hathat. Ha a háztartások és a vállalatok elhiszik, hogy tartósan alacsonyabb lesz az infláció, az árképzési és a béralkuval kapcsolatos döntéseikben is megjelenhet. Ez pedig maga is hozzájárulhat az infláció mérséklődéséhez.
Lesz még kamatcsökkentés az idén?
A szeptemberi döntés és a jegybank kommunikációja alapján az év hátralévő részében óvatos monetáris politikára számítok. A jelenlegi inflációs adatok önmagukban lehetőséget adnának további lazításra, ehhez azonban a forintárfolyamnak és az energiaáraknak is megfelelően kell alakulniuk.
A következő hónapokban elsősorban ez a két tényező határozhatja meg a kamatpályát. A közel-keleti helyzet javulása és az energiaárak mérséklődése erősítheti a forintot, ami nagyobb teret biztosíthat a kamatcsökkentésnek. Egy újabb energiapiaci sokk viszont ismét óvatosságra késztetheti a jegybankot.
Az energiaárak nemcsak a hazai kamatkörnyezetre hatnak, hanem a nagy nemzetközi jegybankok döntéseire is. Emellett figyelni kell Magyarország kockázati megítélésének alakulását. Ebben meghatározó lehet a következő évi költségvetésben felvázolt hiánypálya, különösen az, hogy a kormányzat milyen ütemű hiánycsökkentést tervez.
A szeptemberi ülés előtt még nulla, egy vagy két kamatvágás is elképzelhetőnek tűnt az év hátralévő részében. A megemelt inflációs előrejelzés és a jegybank óvatos kommunikációja alapján most inkább a nulla vagy egy kamatcsökkentéssel számoló forgatókönyv került előtérbe.
Saját alappályámon továbbra is egy kamatcsökkentéssel számolok az év végéig. A jegybank adatvezérelt megközelítése ugyanakkor nem zárja ki, hogy különösen kedvező környezetben ennél több lazításra is sor kerüljön.
A szeptemberi döntést követően a forint erősödéssel reagált. A következő hónapokban azonban továbbra is az energiaárak, a nemzetközi kamatkörnyezet és Magyarország kockázati megítélése határozhatja meg a mozgásteret. Az alacsonyabb inflációs cél kijelöli a monetáris politika hosszabb távú irányát, de a következő kamatcsökkentés időpontját továbbra is a beérkező adatok dönthetik el.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.