Nyersolajárak: geopolitikai prémium és ellátási félelmek
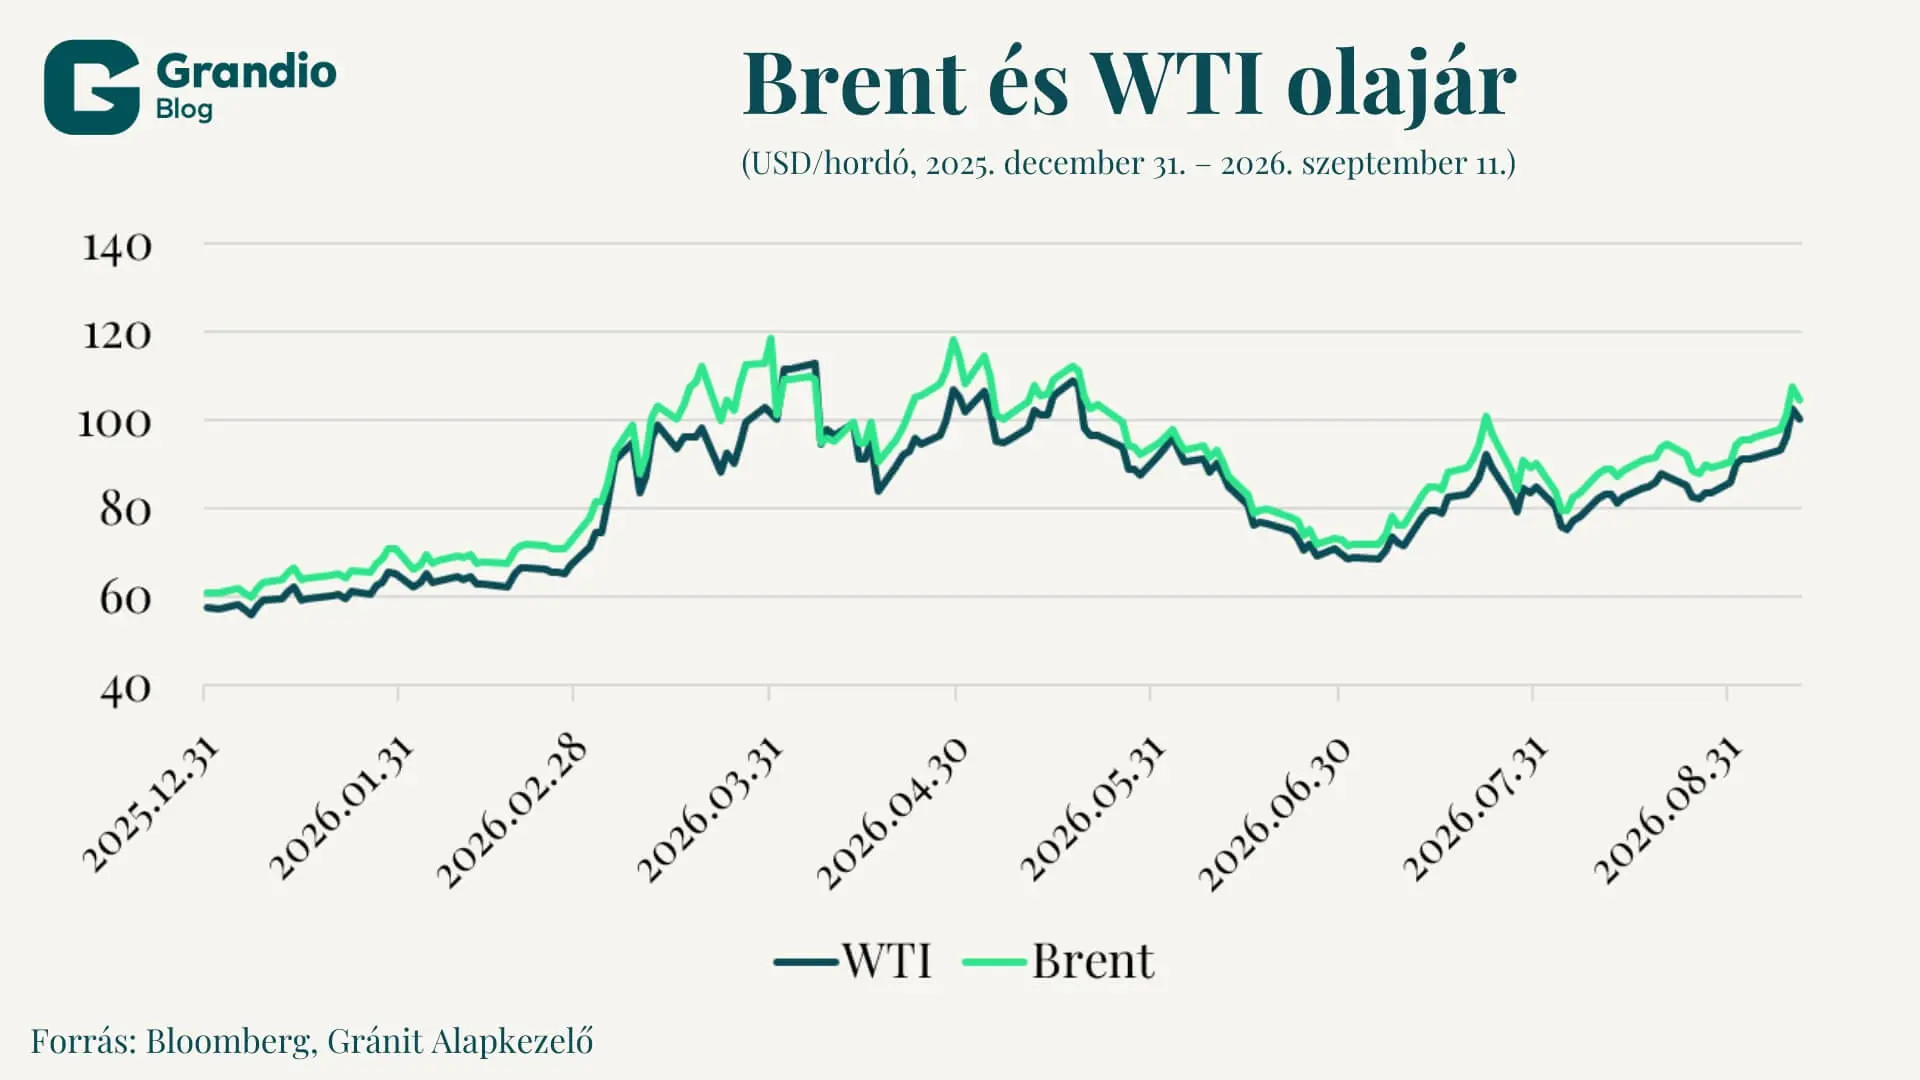
A globális referenciának számító Brent és WTI jegyzései az idei évben rendkívül nagy volatilitás mellett mozogtak. A fegyveres konfliktus kirobbanását követően az azonnali kínálati sokk árazása meredeken felfelé hajtotta az árakat, március és június között azonban érdemi korrekció következett.
A csökkenést egyrészt a deeszkalációval kapcsolatos várakozások, másrészt a makrogazdasági fundamentumok gyengülése hajtotta. A globális olajkereslet növekedése jelentősen megtorpant. Ebben fontos szerepet játszott Kína, ahol az alternatív energiahordozók térnyerése és az elektromos járművek terjedése is visszafogta az üzemanyag-fogyasztást.
A kínálati sokkot az olajimportőr országok összehangolt intervenciója is enyhítette: a stratégiai kőolajtartalékok felszabadítása érdemi mennyiséget juttatott a piacra. Emellett a tengeren felhalmozott úszó készletek leépítése is segített tompítani a hiányt. A konfliktus elején felmerült 150–200 dollár/hordós szélsőséges árforgatókönyvek így nem valósultak meg.
A kínálati oldalt az OPEC körüli fejlemények is alakították. Az Egyesült Arab Emírségek kilépése az OPEC-ből újabb feszültséget hozott a kitermelői szövetség környezetébe. Miközben az OPEC+ a 2023-ban bevezetett önkéntes termeléscsökkentések fokozatos kivezetéséről döntött, és emelte a hivatalos kitermelési kvótákat, a tényleges fizikai kínálat az ellenkező irányba mozdult. A háború okozta infrastrukturális veszteségek miatt a kitermelés és a szállítási volumen jelentősen csökkent.
A nyári korrekció után júliusban ismét fordulat következett. A kőolajárak tartós emelkedésbe kezdtek, ahogy a piac újra magasabb kockázati prémiumot árazott a kritikus logisztikai csomópontok körüli bizonytalanság miatt.
A Hormuzi-szoros a globális tengeri kőolaj-kereskedelem egyik legfontosabb tranzitútvonala. A Perzsa-öböl és az Indiai-óceán közötti folyosó körüli fokozódó feszültségek közvetlen kínálati kockázatot jelentenek. Az esetleges hajózási fennakadások vagy exportkorlátozások a világpiaci kínálat jelentős részét érinthetik, ezért a geopolitikai bizonytalanság tartós prémiumot épített be az olajárakba.
A Vörös-tenger térségében közben újabb kockázatok jelentek meg. A jemeni húszik szaúdi energetikai célpontok elleni támadásai tovább növelték a kitermelési és tranzitinfrastruktúrát övező kockázatokat. A térségben végrehajtott dróntámadások következtében megsérült a stratégiai jelentőségű East–West (Kelet–Nyugat) vezeték is, amely a Hormuzi-szoros megkerülésével a Vörös-tenger felé biztosít alternatív exportútvonalat.
A vezeték kiesése tovább szűkítette a rendelkezésre álló exportkapacitásokat, és rámutatott arra is, hogy a Hormuzi-szoros esetleges fennakadása esetén használható alternatív útvonalak kapacitása korlátozott.
Termékpiaci turbulenciák: orosz exporttilalmak és rekordszintű dízelmarzsok
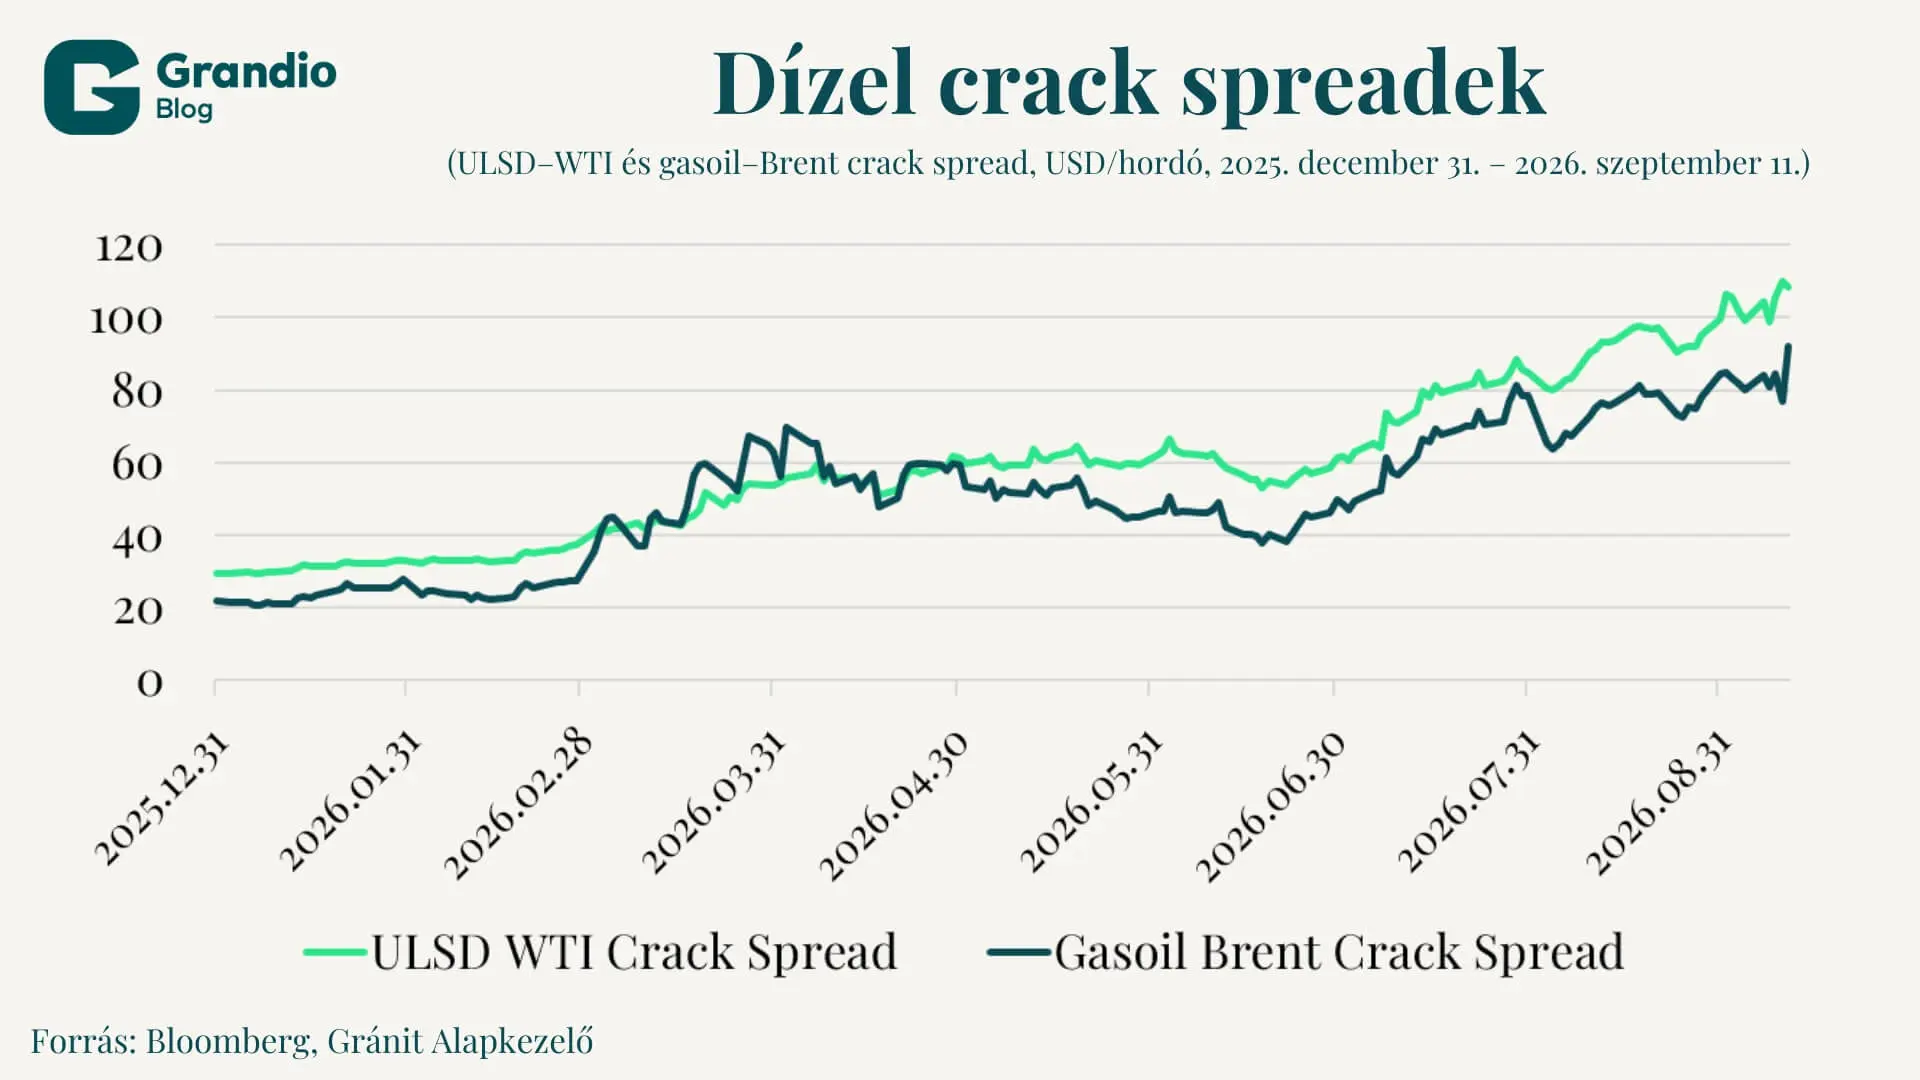
A finomítói árrések tágulása még a nyersolaj drágulásánál is látványosabb volt. A dízel- és üzemanyagpiacot egyszerre több kínálati sokk érte.
Oroszország augusztus 29-én szeptember 30-ig meghosszabbította a dízelexport tilalmát. Az ukrán dróntámadások miatt közben több orosz finomító továbbra is csökkentett kapacitással működik, más üzemeket pedig kényszerleállások érintettek.
Ehhez társult a közel-keleti feszültség és a logisztikai útvonalak beszűkülése. A geopolitikai helyzet újbóli kiéleződése ismét növelte a Hormuzi-szoros körüli ellátási bizonytalanságot, miközben a térség késztermékexportja már korábban is visszaesett.
A dízel és a kerozin fizikai piaca rendkívül feszes. A kieső közel-keleti szállítások miatt az importőrök egyre inkább alternatív források felé fordulnak, ami máshol is szűkíti a rendelkezésre álló kínálatot.
A logisztikai helyzetet tovább nehezíti a Vörös-tenger körüli bizonytalanság. Az ázsiai és indiai finomítókból Európába tartó szállítmányok jelentős részének a Jóreménység foka felé kell kerülnie, ami hetekkel hosszabbíthatja meg az utat és jelentősen emeli a fuvardíjakat. Eközben az európai és észak-amerikai dízelkészletek is történelmileg alacsony szintek közelébe kerültek, így a piac minimális biztonsági pufferrel működik.
Régiós részvényteljesítmények
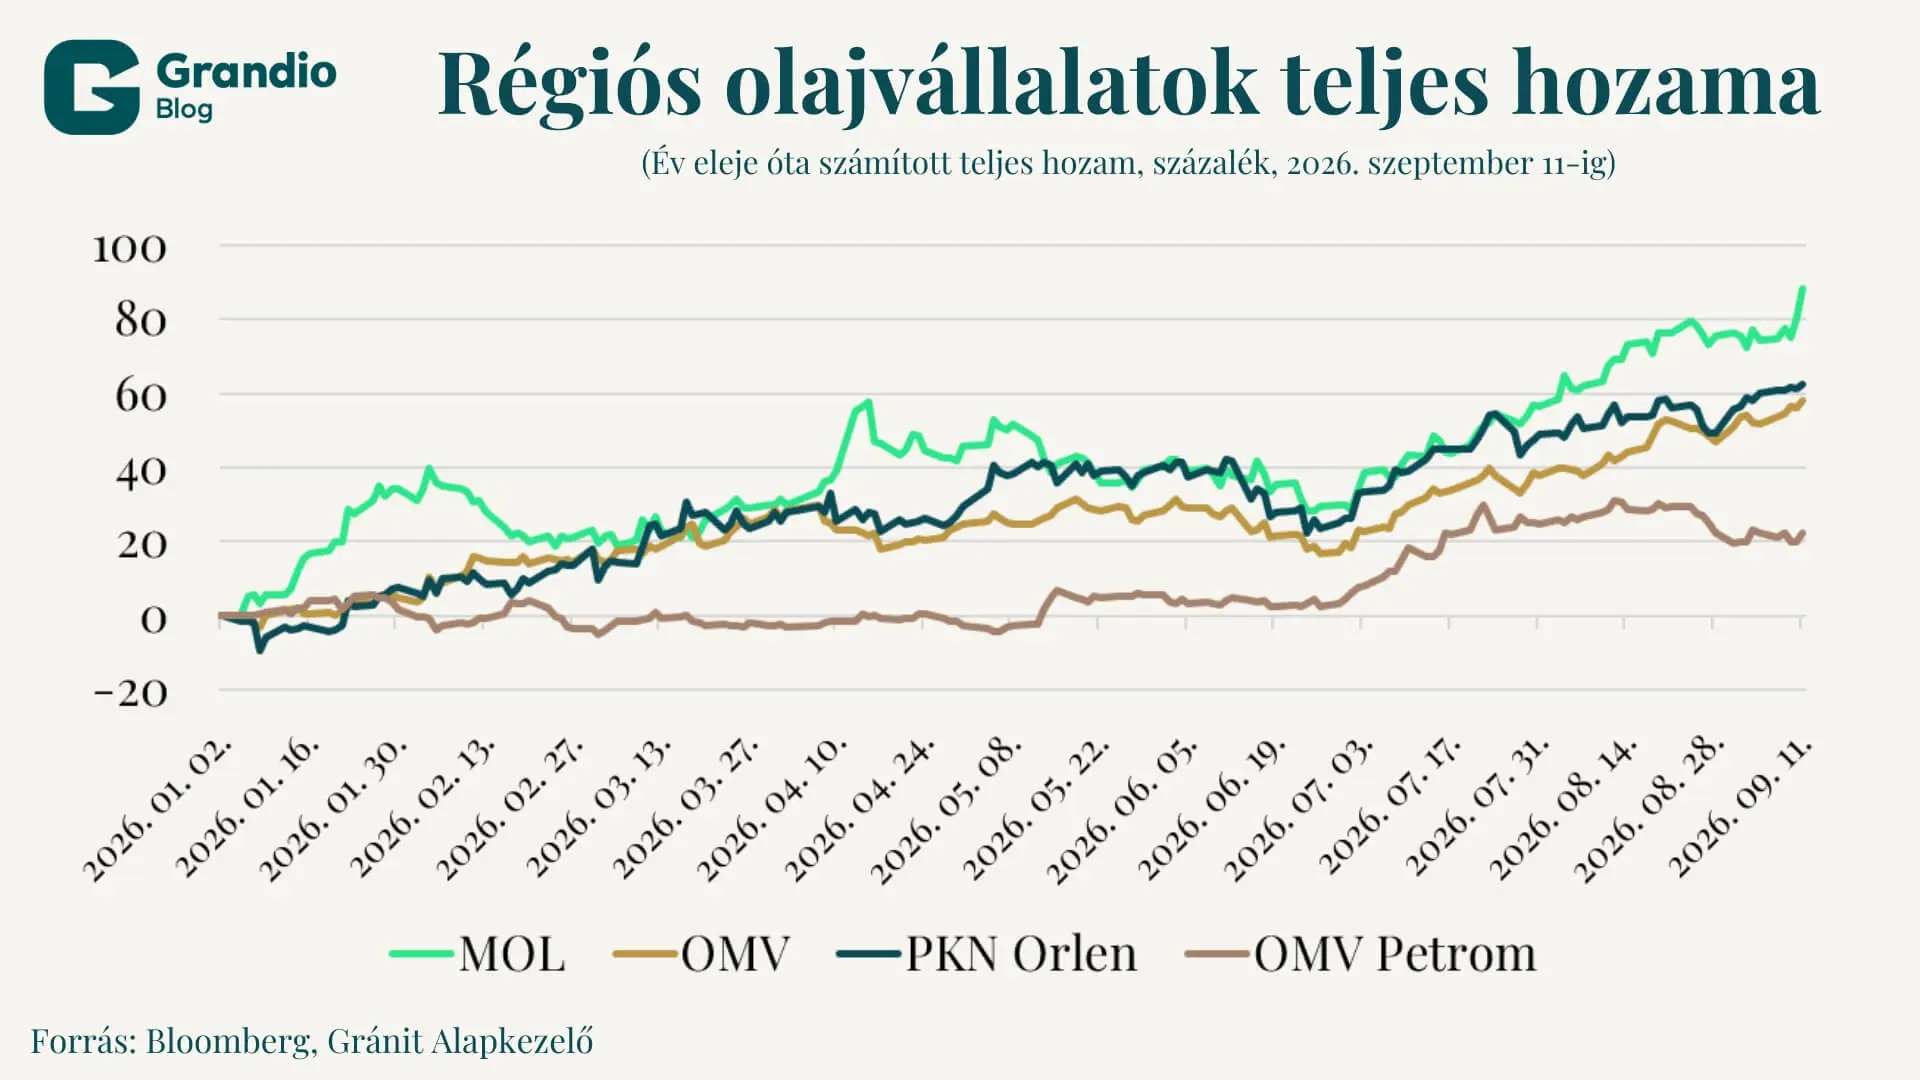
A közép-kelet-európai integrált olajvállalatok, a MOL, az OMV, a PKN Orlen és az OMV Petrom év eleje óta számított teljes hozama jól mutatja a finomítói marzsok által támogatott szektorkonjunktúrát.
A relatív teljesítményt ugyanakkor nem kizárólag az iparági fundamentumok mozgatják. Az egyes vállalatok és országok sajátosságai is érdemben befolyásolják az árfolyamokat. Ide tartozik az osztalékfizetés időzítése és mértéke, a romániai Neptun Deep gázprojekt fejleményei, a különadók, valamint az egyes országokban bevezetett, a lakossági benzin- és dízelárak mérséklését célzó intézkedések.
A régiós szereplőknél szintén meghatározó a kelet-közép-európai finomítói infrastruktúra komplexitása és a nyersolaj-diverzifikáció üteme. A Barátság kőolajvezetéken zajló tranzittal kapcsolatos geopolitikai kockázatok és az alternatív tengeri útvonalak, például az Adria-vezeték kapacitáskorlátai olyan egyedi kockázatokat jelentenek, amelyeket a befektetők folyamatosan áraznak.
Ez akkor is így van, amikor a magas dízelspreadekből a hazai és régiós finomítók kiemelkedő profitot realizálnak.
Összegzés
Amíg a finomítói marzsok a jelenlegi, emelkedett szinteken maradnak, addig kifejezetten támogató környezetet biztosítanak az integrált olajvállalatok számára, elsősorban a finomítási szegmensen keresztül.
A magas crack spreadek a geopolitikai feszültségek által megtámasztott nyersolajárakkal együtt kivételes készpénzáramlást, erős mérlegeket és vonzó osztalékhozamokat eredményezhetnek a szektor vállalatainál.
A cikk rövidebb változata 2026. szeptember 17-én a Világgazdaság.hu-n jelent meg.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.