Egy ábra, amely a nagy képet mutatja
Mielőtt belemerülnénk az egyes korszakokba, érdemes a tőzsdetörténelmet egy lépés távolságból szemlélni. A Bank of America Global Research egyik sokat hivatkozott ábrája pontosan ezt teszi: megmutatja, hogy a nagy koncentrációs hullámokat rendre csúcs, majd visszaesés követte.
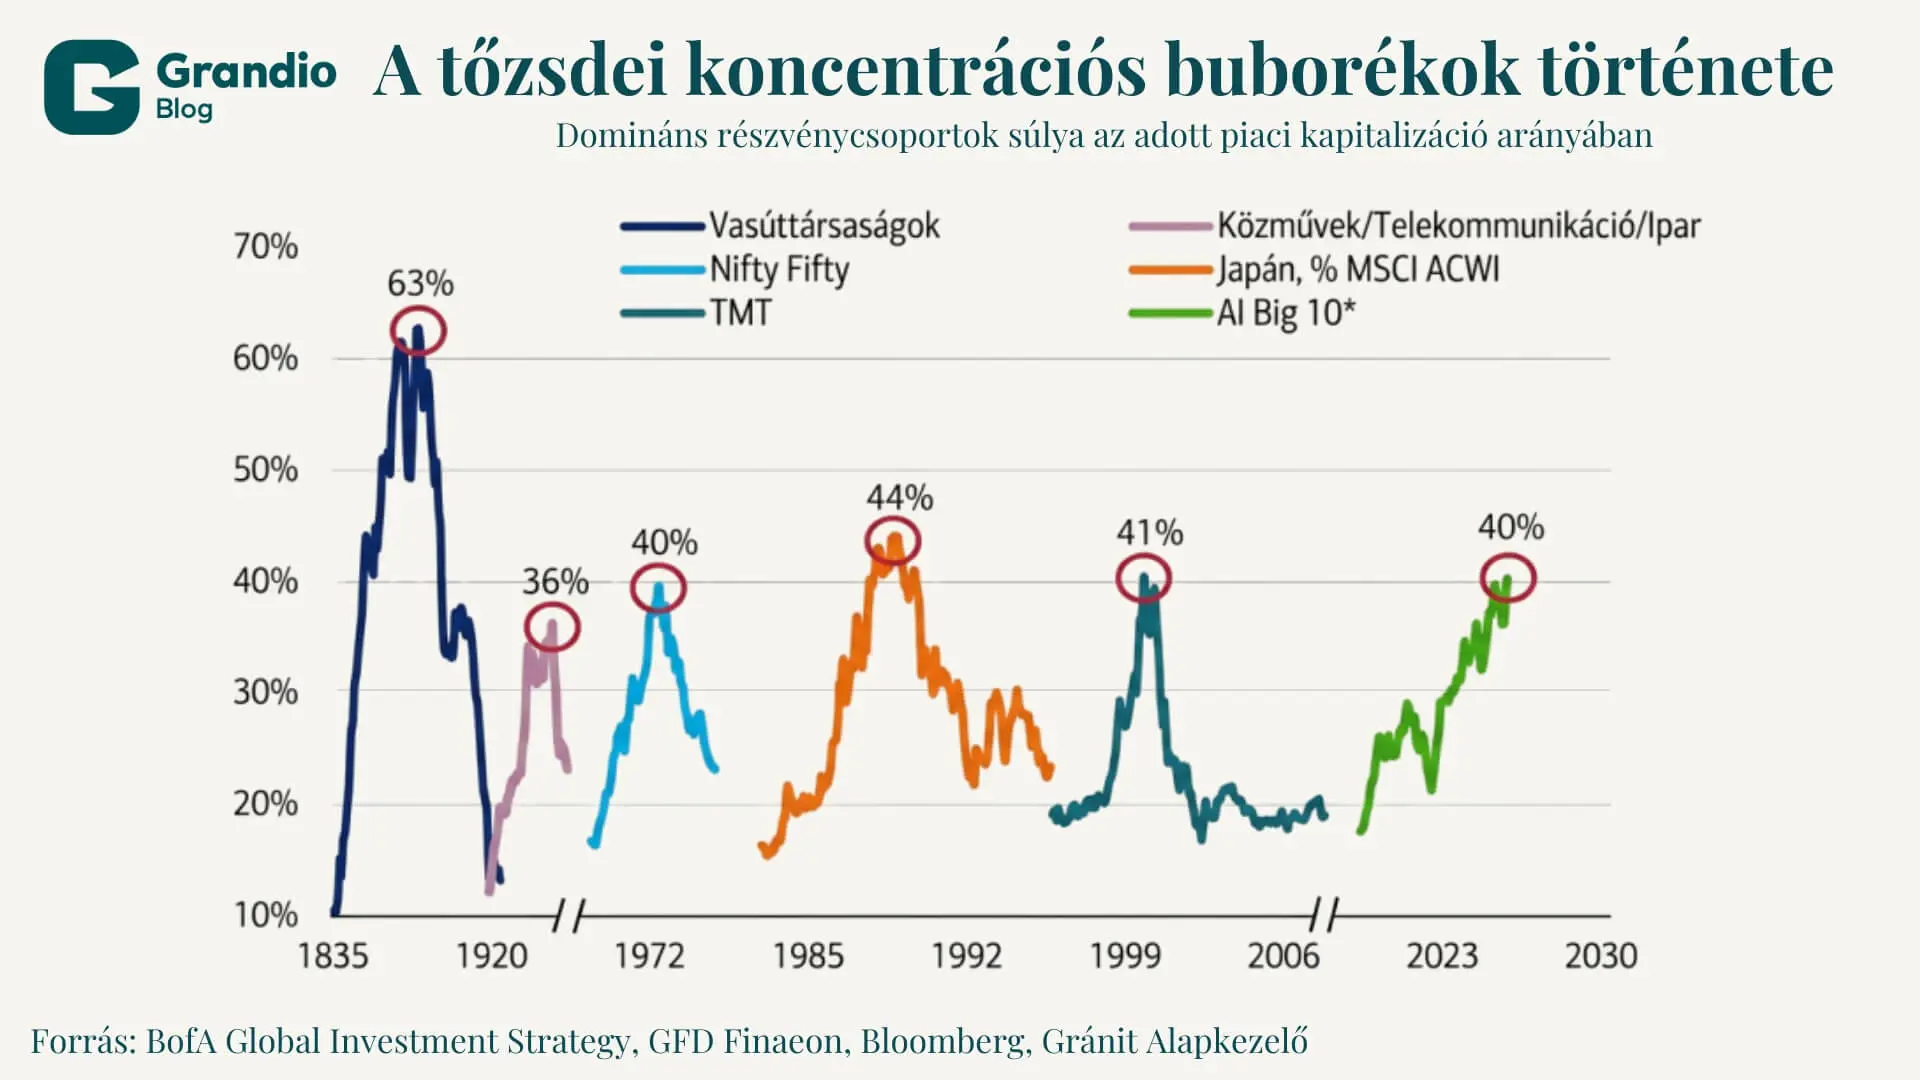
Az ábra az egyes korszakok domináns részvénycsoportjának súlyát mutatja az amerikai részvénypiac – Japán esetében a globális MSCI ACWI – piaci kapitalizációjának arányában:
Vasutak (1835–1920): a 19. század végi infrastruktúra-boom 63 százalékos csúcsra emelte a vasúttársaságok súlyát az amerikai piacon – ez a bemutatott időszak legnagyobb koncentrációja.
Közművek, telekom- és ipari vállalatok (1920-as évek): a következő hullám 36 százalékon tetőzött, az első világháború utáni gazdasági optimizmusra és az elektromosság elterjedésére épülve.
Nifty Fifty (1972): a blue-chip növekedési részvények 40 százalékra növelték súlyukat, mielőtt az olajválság és a stagfláció leszámolt a prémiumukkal.
Japán részvények az MSCI ACWI-ben (1989): a japán buborék csúcsán Japán a globális részvénypiaci kapitalizáció 44 százalékát képviselte – ez a szám mára 6 százalék alá esett vissza.
TMT – technológia, média, telekommunikáció (1999–2000): a dotkomlufi 41 százalékos csúcsa után következett a legendás összeomlás.
AI Big 10 (2023–napjaink): a Magnificent Seven, valamint a Broadcom, az AMD és a Micron alkotta „AI Big 10” csoport az ábra szerint 2026-ra ismét elérte a 40 százalékos koncentrációt – vagyis nagyjából azt a történelmi sávot, ahol több korábbi buborék is tetőzött.
A bemutatott korábbi korszakokban, amikor egy részvénycsoport elérte a 40–44 százalékos koncentrációt, azt előbb-utóbb jelentős visszaesés követte. Ez nem jelenti azt, hogy az AI-rali holnap véget ér, de a történelmi analógia nehezen hagyható figyelmen kívül.
A tőzsdei közbeszédben azonban ezek a korszakok sokszor inkább a részvénycsoportokra ragadt neveken keresztül élnek tovább. A következőkben ezért ezekből a híres csoportokból érdemes kiindulni. Nem mindegyik illeszkedik pontosan a grafikon kategóriáihoz, de együtt jól megmutatják, hogyan születnek, erősödnek fel, majd idővel hogyan alakulnak át a piac mindenkori „kihagyhatatlannak” tűnő sztárjai.
Az első sztárok: a Nifty Fifty
Az első igazán legendás részvénycsoport az úgynevezett Nifty Fifty volt: nagyjából ötven blue-chip növekedési részvény, amelyeket az intézményi befektetők az 1960-as évek végétől az 1972-es csúcsig „örök tartásra alkalmasnak” tekintettek. A lista sosem volt hivatalos, de a Coca-Cola, az IBM, a Johnson & Johnson, a McDonald’s és a Pfizer rendre szerepelt rajta.
A név a Wall Street organikusan kialakult szlengjéből ered: a „nifty” angol melléknév nagyjából annyit tesz, hogy ügyes, remek, klassz. Nem állt mögötte tőzsdei szervezet vagy betűszó-logika – csupán az a befektetői érzés, hogy ezeket a papírokat egyszerűen jó tartani.
Az igazán figyelemreméltó az értékeltség volt: a Nifty Fifty részvényei 1972 végén átlagosan 42-szeres P/E mutatón forogtak, miközben a teljes S&P 500 csak 19-szeres P/E-n állt. A „buy and never sell” narratíva azonban 1973–74-ben darabjaira hullott: az olajválság és a stagfláció elsöpörte a csoport prémiumát. A hosszú távú tanulság mégis árnyalt: Howard Marks és Jeremy Siegel kutatásai szerint a csoport körülbelül fele még az összeomlás előtti csúcsokról vásárolva is tisztességes hozamot produkált évtizedes távon – a Coca-Cola és a Johnson & Johnson ma is piacvezetők.
Névrokonság van, rokoni kapcsolat nincs. Ma a „Nifty Fifty” – pontosabban NIFTY 50 – az indiai Nemzeti Értéktőzsde, az NSE vezető részvényindexének hivatalos neve is, amelyet 1996-ban alapítottak a „National” és a „Fifty” szavak tudatos összevonásával. Az indiai index India 50 legnagyobb tőzsdei vállalatát – köztük a Reliance Industries-t, a HDFC Bankot és az Infosyst – követi, és az ország részvénypiacának elsődleges benchmarkja. A két név teljesen különböző logikával született: az amerikait a Wall Street szlengje, az indiait egy betűszó-alkotás hozta létre. A végeredmény mégis hasonló lett: ötven részvény, egy korszak tőzsdei szellemének szimbóluma.
Az olaj arisztokratái: a Seven Sisters
Szinte ugyanebben az időszakban, de teljesen más logikával uralta a globális olajpiacot a Seven Sisters néven ismert hét vállalat: az Anglo-Persian Oil Company, a mai BP elődje; a Gulf Oil; a Standard Oil of California, a mai Chevron elődje; a Texaco; a Royal Dutch Shell; a Standard Oil of New Jersey, a későbbi Exxon; valamint a Standard Oil Company of New York, a későbbi Mobil. Enrico Mattei, az ENI olasz olajvállalat alapítója tette ismertté ezt a nevet, utalva arra, hogy a hét cég az 1973-as olajválság előtt a világ kőolajtartalékainak mintegy 85 százalékát ellenőrizte.
Ez a csoport nem befektetői hype-ból, hanem valódi iparági erőfölényből merítette erejét. Az 1973-as olajválság és az OPEC felemelkedése aztán véget vetett a dominanciájuknak. A „new Seven Sisters” kifejezés ma már jellemzően nem OECD-országbeli, többségében állami olajvállalatokra utal: a Saudi Aramcóra, a Gazpromra, a CNPC-re, a NIOC-re, a PDVSA-ra, a Petrobrasra és a Petronasra.
A PC-korszak bajnokai: a Four Horsemen
Az 1990-es évek technológiai boomjával érkezett az első igazán technológiai karakterű vezércsoport, amelyet a pénzügyi sajtó Four Horsemen – vagyis Négy Lovas – névvel illetett. A kvartett tagjai a Microsoft, az Intel, a Cisco és a Dell voltak. Ők adták a személyi számítógépes ökoszisztéma szinte teljes infrastruktúráját.
Az ezredforduló után azonban az internetes lufi az ő papírjaikat is magával rántotta: az Intel és a Cisco azóta sem érte el relatívan a 2000-es csúcsait, a Dell tőzsdei pályája külön utat vett, és egyedül a Microsoft találta meg az újjászületés útját a felhőszolgáltatásokban. A Four Horsemen története jó előképe annak, amit a Magnificent Seven kapcsán ma is érdemes végiggondolni: egy vezércsoport tagjai nem egyenlő eséllyel élik túl a következő korszakváltást.
Az internetplatformok kora: FANG, FAANG, FAAMG
A modern betűszó-korszak 2013-ban kezdődött, amikor Jim Cramer, a CNBC Mad Money műsorának házigazdája népszerűvé tette a FANG rövidítést: Facebook, Amazon, Netflix, Google. A négy vállalat akkor a digitális hirdetés, az e-kereskedelem és a videóstreaming szerkezetátalakító erejét képviselte.
2017-ben az Apple felvétele FAANG-gá szélesítette a kört. A FAANG-részvények az S&P 500 piaci kapitalizációjából 2014-ben még csak 7,4 százalékot képviseltek, 2019-re azonban már 14,4 százalékot. Amikor a Microsoft felhőalapú megújulása visszahozta a céget a legbefolyásosabb technológiai óriások közé, az elemzői és intézményi szóhasználatban megjelent, majd elterjedt a FAAMG rövidítés: Facebook, Apple, Amazon, Microsoft, Google – vagyis a Netflix helyét a Microsoft vette át.
Jim Cramer 2021-ben, a Facebook Meta-rebrandingje és a Google 2015 óta Alphabet alatt működő vállalati struktúrájának piaci beépülése után MAMAA-ként rendszerezte újra a csoportot: Meta, Apple, Microsoft, Amazon, Alphabet.
A jelenlegi vezéregyüttes: a Magnificent Seven
2023-ban Michael Hartnett, a Bank of America stratégája az 1960-as westernklasszikus, A hét mesterlövész angol címe nyomán a Magnificent Seven nevet adta az új csúcsklubnak: Apple, Microsoft, Alphabet, Amazon, Meta, Nvidia és Tesla. A névváltás tartalmi fordulatot is jelez: a lista az MAMAA/FAAMG-hez képest két új szereplőt emelt be – az AI-chipek királyát, az Nvidiát, valamint a Teslát, amely a befektetői narratívában ma már nem pusztán elektromosautó-gyártó, hanem az autonóm vezetésre, robotaxikra, robotikára és mesterséges intelligenciára épített Musk-féle jövőkép egyik legfontosabb tőzsdei hordozója.
A számok lenyűgözők: a Magnificent Seven 2023-ban együttesen mintegy 76 százalékkal emelkedett, és az S&P 500 éves nyereségének több mint felét ez a hét részvény adta. Az S&P 500 piaci kapitalizációján belüli súlyuk a 2015-ös 12 százalékról 2025 végére 34,3 százalékra nőtt, 2026 tavaszára pedig már meghaladta a 35 százalékot. A BofA ábráján látható „AI Big 10” – vagyis a Magnificent Seven, kiegészítve a Broadcommal, az AMD-vel és a Micronnal – együtt már a 40 százalékos koncentrációs szintet súrolja. Ez nagyjából az a sáv, ahol korábban a Nifty Fifty, a japán buborék és a dotkomlufi is tetőzött.
Mi következhet?
A történelmi párhuzam nem feltétlenül jelent azonnali összeomlást: a vasutak esetében a koncentráció évtizedeken át fennállt, a japán buborék pedig lassan, de annál fájdalmasabban eresztett le. Egyes elemzők egy szűkebb „AI Horsemen” csoportot vizionálnak – Nvidiával, Microsofttal és néhány chipgyártóval –, mások a rali kiszélesedésétől várnak fordulatot.
A tőzsdetörténelem egyik legbiztosabb tanulsága azonban az, hogy az aktuális vezércsoport előbb-utóbb mindig helyet ad egy újnak. A kérdés csupán az, hogy a Magnificent Seven tagjai közül melyek tudnak korszakokon átívelő vezető szereplők maradni – és melyekről derül ki utólag, hogy inkább egy történelmi piaci csúcs emblematikus nyertesei voltak.
Jogi nyilatkozat
A jelen dokumentumot a Gránit Alapkezelő Zrt. (székhely: 1134 Budapest, Váci út 17.; cégjegyzékszám: 01-10-046307) készítette, tájékoztató marketing jelleggel, így a dokumentum nem a befektetéssel kapcsolatos kutatás függetlenségének előmozdítását célzó jogi követelményeknek megfelelően készült. Továbbá a befektetéssel kapcsolatos kutatás terjesztését megelőző kereskedésre vonatkozó tiltással nem érintett. Jelen dokumentum nem minősül befektetési elemzésnek vagy befektetési tanácsadásnak. A feltüntetett adatok minden esetben a múltra vonatkoznak és a múltbeli teljesítmény nem megbízható mutatója a jövőbeli eredményeknek. A befektetési döntést minden befektetőnek saját döntése alapján, saját felelősségre kell meghoznia.